2026年10月9日、楽天証券が、こどもNISA専用の信託報酬ゼロの投資信託を提供すると発表しました。SBI証券の「ゼロカン」に続く動きです。
わが家は、こどもNISAの口座を楽天証券で申し込んでいます。ゼロカンは「口座を増やしたくない」という理由もあって見送りましたが、今回は同じ証券会社の商品です。それでも、最初の運用報告書が出るまでは買いません。
この記事では、発表で分かったことと、まだ分からないことを整理したうえで、私がすぐに買わない3つの理由を書きます。詳細が公表されたら、この記事に追記します。
- 楽天証券の発表で分かったこと・まだ分からないこと
- SBI証券のゼロカンとの違い
- 私がすぐに買わない3つの理由
- 詳細が出たら確かめる点
楽天証券で口座を開いたんだから、ゼロの投資信託を買えばいいじゃない。
口座が増える心配は、たしかになくなった。でも買わない理由は、ほかにも残っているんだ。
結論|運用報告書が出るまで買わない
先に結論です。楽天証券の信託報酬ゼロの投資信託は、最初の運用報告書が出るまで買いません。こどもNISAで最初に買うのは、すでに決めている投資信託のままにします。
わが家が決めているのは、eMAXIS Slim 全世界株式 (除く日本) です。ただ、この1本がいちばん良いと言いたいのではありません。すでに買っている、または買うと決めている投資信託が、eMAXIS Slim 全世界株式 (オール・カントリー) のような優良な投資信託なら、それをそのまま買えばよい。これが、この記事で伝えたいことです。
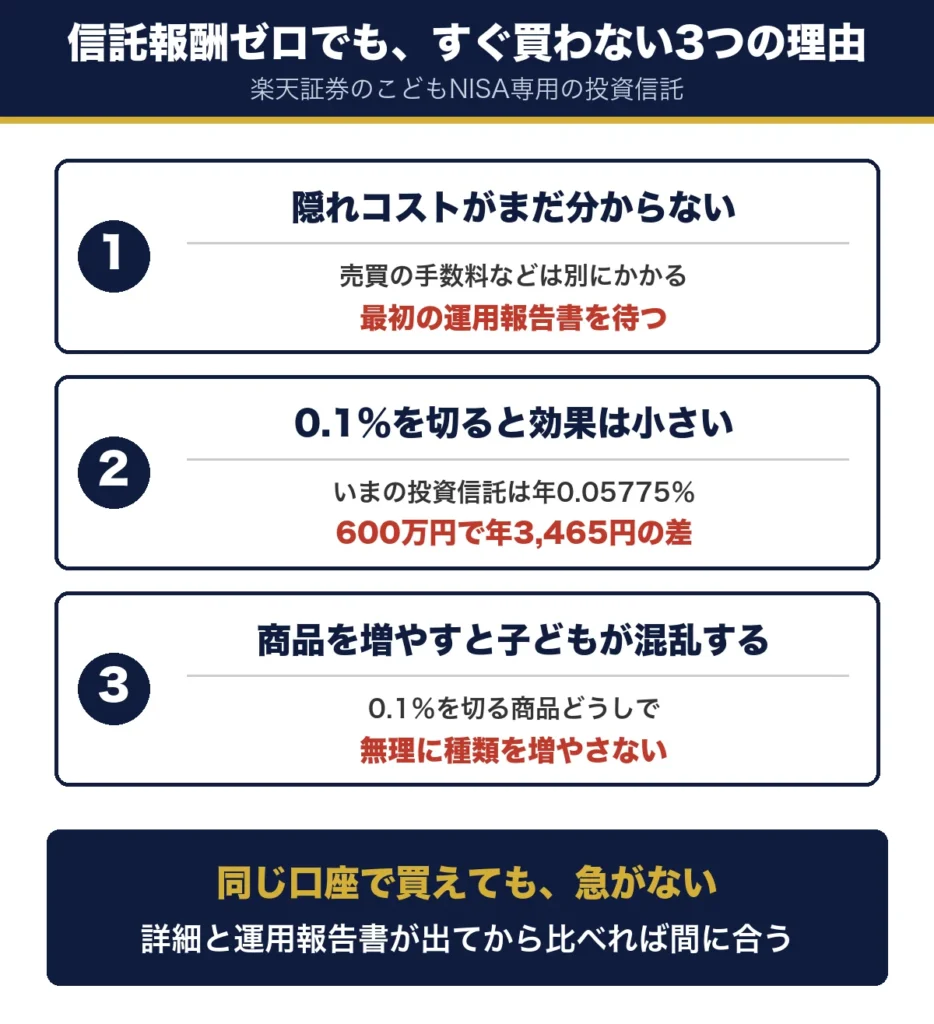
理由は3つです。ゼロカンのときと同じ理由が2つ、今回あらためて考えた理由が1つあります。
1. 隠れコストがまだ分からない
信託報酬がゼロでも、売買の手数料などは別にかかります。実際にかかった費用は、最初の運用報告書が出るまで分かりません。
2. 0.1%を切ると効果は小さい
わが家が買うつもりの投資信託も、オルカンも、信託報酬は年0.05775%です。ゼロになっても、600万円に対して年3,465円の差です。
3. 商品を増やすと子どもが混乱する
こどもNISAは、子どもと一緒に見る口座。だから、コストが0.1%を切る商品どうしで、無理に種類を増やさないと決めています。
楽天証券が発表したこと
まず、発表の中身を確かめます。決まっているのは「こどもNISA専用で、信託報酬ゼロの投資信託を出す」という点で、細かい内容はこれからです (出典:楽天証券 プレスリリース 2026年10月9日)。
分かっていることと、まだ分からないことを分けます。
表1 楽天証券の発表 (2026年10月9日時点)
| 内容 | |
|---|---|
| 対象 | こどもNISA専用 (0〜17歳のつみたて投資枠) |
| 信託報酬 | ゼロ (無料) |
| 提供の時期 | 2027年1月から |
| 商品の名前 | まだ公表されていない |
| 連動する指数 | まだ公表されていない |
| 18歳以降の扱い | まだ公表されていない |
こどもNISA専用で信託報酬ゼロ
対象は、0〜17歳のこどもNISAです。大人のNISAでは買えない、専用の商品として用意されます。
名前も指数もまだ分からない
全世界の株式に投資するのか、米国の株式なのか。何に投資する投資信託かは、まだ公表されていません。詳細は、準備が整い次第、順次知らせるとされています。
SBI証券のゼロカンとの違い
先に発表されたSBI証券のゼロカンは、内容が公表済みです (出典:SBI証券 2026年10月1日のお知らせ)。並べると、次のようになります。
表2 ゼロカンと楽天証券の信託報酬ゼロ投信
| ゼロカン (SBI証券) | 楽天証券 | |
|---|---|---|
| 信託報酬 | 0.00% | ゼロ |
| 投資先 | 全世界の株式 (日本を含む) | 未公表 |
| 設定・提供 | 2026年11月17日に設定 | 2027年1月から |
| 18歳以降 | 0.00%のまま保有できる。積立で買えるのは、こどもNISAの間だけ | 未公表 |
| 買える口座 | SBI証券のこどもNISA | 楽天証券のこどもNISA |
ゼロカンを見送った理由は変わるか
私は、ゼロカンを買わないと書きました (ゼロカンに飛びつかない3つの理由)。そのときの理由のうち、1つは今回なくなります。
正直に、変わる点と変わらない点を分けます。
口座が増える問題はなくなる
ゼロカンを買うには、SBI証券でこどもNISAの口座を開く必要がありました。楽天証券の商品なら、申し込んだ口座でそのまま買えます。この点は、今回は当てはまりません。
隠れコストと効果の小ささは変わらない
信託報酬がゼロでも費用はゼロではないこと、0.1%を切った先の差は小さいこと。この2つは、どの会社の商品でも同じです。
買う商品を増やすかという問題が残る
同じ口座で買えるようになると、今度は「買う商品を増やすかどうか」を考えることになります。わが家の答えは、増やさないです。
すぐに買わない3つの理由
ここからは、3つの理由を数字と実体験で説明します。どれも、買う前に確かめられることと、確かめられないことの話です。
同じ指数の投資信託を2本ずつ持って比べた結果も、あわせて載せます。
1. 隠れコストは運用報告書まで分からない
投資信託の費用は、信託報酬だけではありません。売買の手数料や監査の費用も、ファンドの中から差し引かれます。
私が持っているSBI・V・全米株式は、表示の信託報酬が0.0938%ですが、運用報告書の総経費率は0.11%でした (全米株式の2本の比較)。新しい投資信託は、最初の運用報告書が出るまで、この数字が誰にも分かりません。
2. 差は600万円で年3,465円
わが家が買うつもりの全世界株式 (除く日本) も、オルカンも、信託報酬は年0.05775%です。こどもNISAの枠いっぱいの600万円を持っていても、費用は年3,465円です。これがゼロになるかどうか、という話になります。
表3 年60万円ずつ10年積み立て、18年後まで持った場合 (私の試算・年5%)
| 信託報酬 | 18年後 | 差 |
|---|---|---|
| 0% | 約1,145万円 | — |
| 0.05775% | 約1,137万円 | 約8.4万円 |
隠れコストが同じだったと仮定して、最大の差を出しました。私の実体験では、同じ指数の投資信託を2本ずつ持って、差は48円と142円でした (S&P500の2本の比較)。信託報酬の差より、ほかの要素の揺れのほうが大きく出ています。
3. 商品が増えると子どもが混乱する
こどもNISAで何を買うかは、子どもと一緒に決めました。候補を2本に絞り、今と同じ投資信託を買い直すと話してあります (子どもへの説明の記録)。
ここに新しい商品を足すと、子どもにもう一度、違いを説明することになります。コストが0.1%を切る商品どうしなら、無理に種類を増やさない。これが、わが家の決めごとです。
安いかどうかより、子どもが自分のお金を理解できるかのほうを大事にしたいんだ。
詳細が出たら確かめる3つの点
買わないと決めたわけではありません。詳細と運用報告書を見てから、あらためて考えます。
そのときに確かめる点を、先に書き出しておきます。
何に投資する投資信託か
全世界の株式か、米国の株式か。日本を含むか、除くか。いま買うつもりの投資信託と中身が違えば、比べる相手になりません。
18歳以降はどうなるか
ゼロカンは、18歳以降も0.00%のまま持てますが、積立で買えるのは、こどもNISAの間だけです。楽天証券の商品が同じ扱いになるかは、まだ分かりません。長く積み立てる家庭ほど、ここが効いてきます。
実際にかかった費用はいくらか
最初の運用報告書で、総経費率を確かめます。いまの投資信託の総経費率と比べて、はっきり安いと分かってからでも、遅くはないと考えています。
まとめ|同じ口座でも急がない
もう一度、要点です。信託報酬ゼロの投資信託が同じ証券会社から出ても、急ぐ理由にはなりません。
- 楽天証券が発表:こどもNISA専用の信託報酬ゼロの投資信託を、2027年1月から提供
- まだ分からない:商品の名前・投資先・18歳以降の扱い
- 理由1:隠れコストは、最初の運用報告書が出るまで分からない
- 理由2:0.1%を切ると効果は小さい。600万円で年3,465円の差
- 理由3:商品を増やすと子どもが混乱する。無理に種類を増やさない
すでに買っている、または買うと決めている優良な投資信託があるなら、それをそのまま買ってください。オルカンでも、全世界株式 (除く日本) でも同じです。信託報酬ゼロの投資信託は、詳細と運用報告書が出てから比べれば間に合います。
よくある質問
Q1. 楽天証券の信託報酬ゼロの投資信託は、いつから買えますか?
2027年1月からと発表されています。こどもNISAの取引が始まる時期と同じです。
Q2. ゼロカンと楽天証券の商品は、どちらがよいですか?
まだ比べられません。楽天証券の商品は、投資先も18歳以降の扱いも公表されていないからです。ゼロカンは、SBI証券のこどもNISA専用です。こどもNISAは1人1口座なので、口座を開いた証券会社で買える商品から選ぶことになります。
Q3. 信託報酬ゼロなら、費用はまったくかかりませんか?
かかります。売買の手数料や監査の費用などは、信託報酬とは別にファンドの中から差し引かれます。実際の額は、運用報告書で確かめます。
Q4. オルカンを買うつもりでした。ゼロの投資信託に変えるべきですか?
変える必要は小さいでしょう。オルカンは、信託報酬が年0.05775%の優良な投資信託です。信託報酬がゼロになっても差は小さく、実際の費用もまだ分かりません。決めている投資信託を、そのまま買えば十分です。
Q5. 詳細が出たら、買いますか?
最初の運用報告書が出るまでは買いません。中身と費用を確かめてから、あらためて考えます。この記事にも、分かったことを追記していきます。
この記事は、2026年10月9日時点の発表と、筆者の実体験をもとにまとめたものです。楽天証券の商品の詳細は、今後の発表で変わる場合があります。特定の投資信託をすすめる、または否定するものではありません。試算は一定の利回りを仮定したもので、将来の成果を約束するものではありません。
コメント