60歳が近づくと、新NISAの積立をいつまで続けるかで迷います。定年で収入が減るなら、やめたほうがいいのか。それとも続けるのか。
先に答えを書くと、やめる時期は年齢ではなく、ライフプランで決めます。何歳にいくら必要かを先に書き出し、60歳以降も積み立てが必要なら続ける。そのために、働いて原資をつくる。この順番です。新NISAに年齢の上限はなく、60〜64歳の4人に3人は働いています。
私も60歳以降会社員を続ける予定です。60歳の時点で枠が残っていて、ライフプラン上まだ必要なら、無理のない金額で続けるつもりです。この記事では、統計と制度の資料をもとに、積立を続けるかを決める順番を整理しました。
- 積立を続けるかを決める3つの順番
- 60歳を過ぎても働く人の割合と、会社の定年の年齢
- 60代前半の賃金は、50代後半より低い傾向にあること
- 私が60歳で枠が残っていたらどうするか
定年が近づいたら、積立はやめるものだと思ってた。
年齢で区切る決まりはないんだ。大事なのは、ライフプラン上、まだ積み立てが必要かどうかだよ。
結論|やめる時期はライフプランで決める
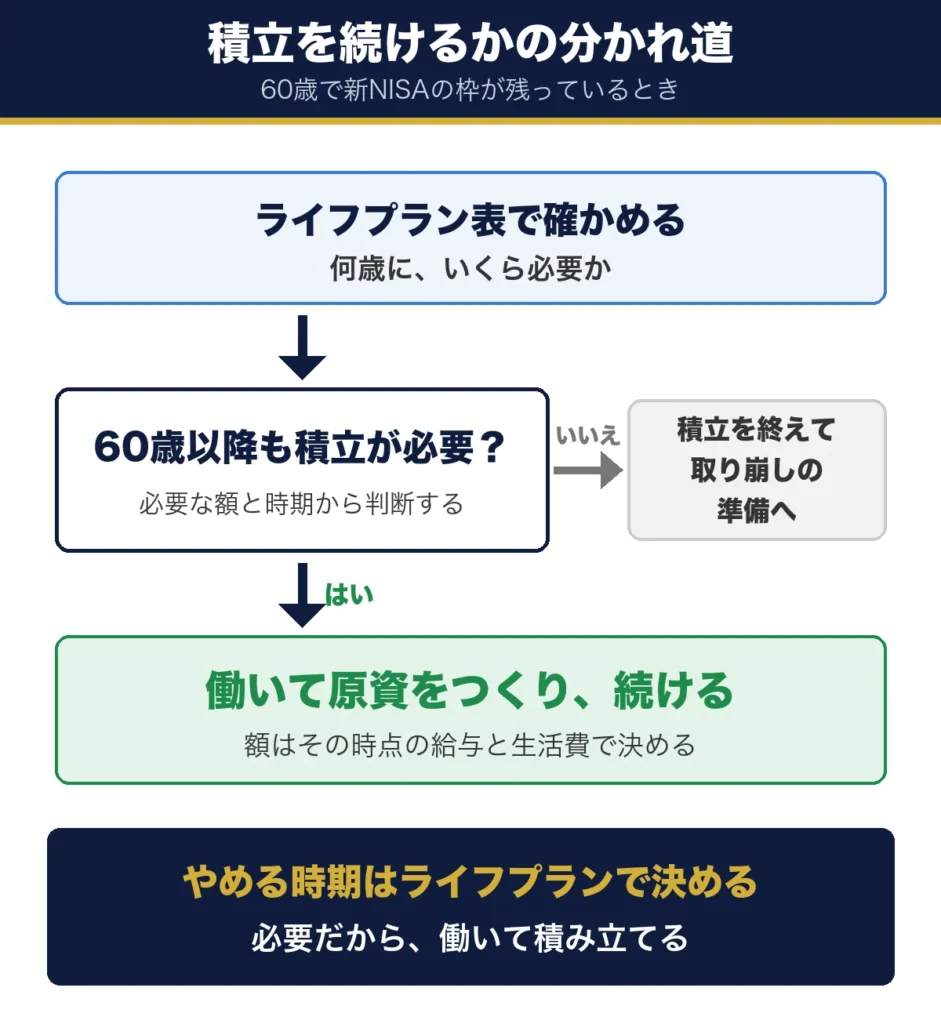
先に結論です。新NISAの積立をやめる時期は、年齢ではなくライフプランで決めます。何歳にいくら必要かを先に把握し、60歳の時点でまだ積み立てが必要かを判断する、という流れです。
必要なら、働いて原資をつくって続けます。必要がなければ、積立を終えて、使う時期に取り崩す準備に移ります。収入があるから続けるのではなく、必要だから働いて続けるという順番です。
新NISAに年齢の上限はない
新NISAは、18歳以上なら何歳でも口座を開いて積み立てられます (出典:金融庁 NISA特設ウェブサイト)。非課税で持てる期間にも期限はありません。制度の側から「何歳でやめる」と決められることはない、ということです。
先に何歳にいくら必要かを知る
積み立てたお金は、いつか使うためのものです。何歳にいくら必要かが分からないと、あといくら積み立てればいいのかも決まりません。ライフプラン表に年ごとの収入と支出を書き出すと、必要な額と時期が見えてきます。
必要なら働いて原資をつくる
ライフプラン上、60歳以降も積み立てが必要なら、原資は働いて得る給与や事業所得などです。再雇用や定年延長で働き続ければ、額を見直しながら積み立てを続けられます。反対に、必要がなければ無理に続ける理由はありません。
積立を続けるかを決める3つの順番
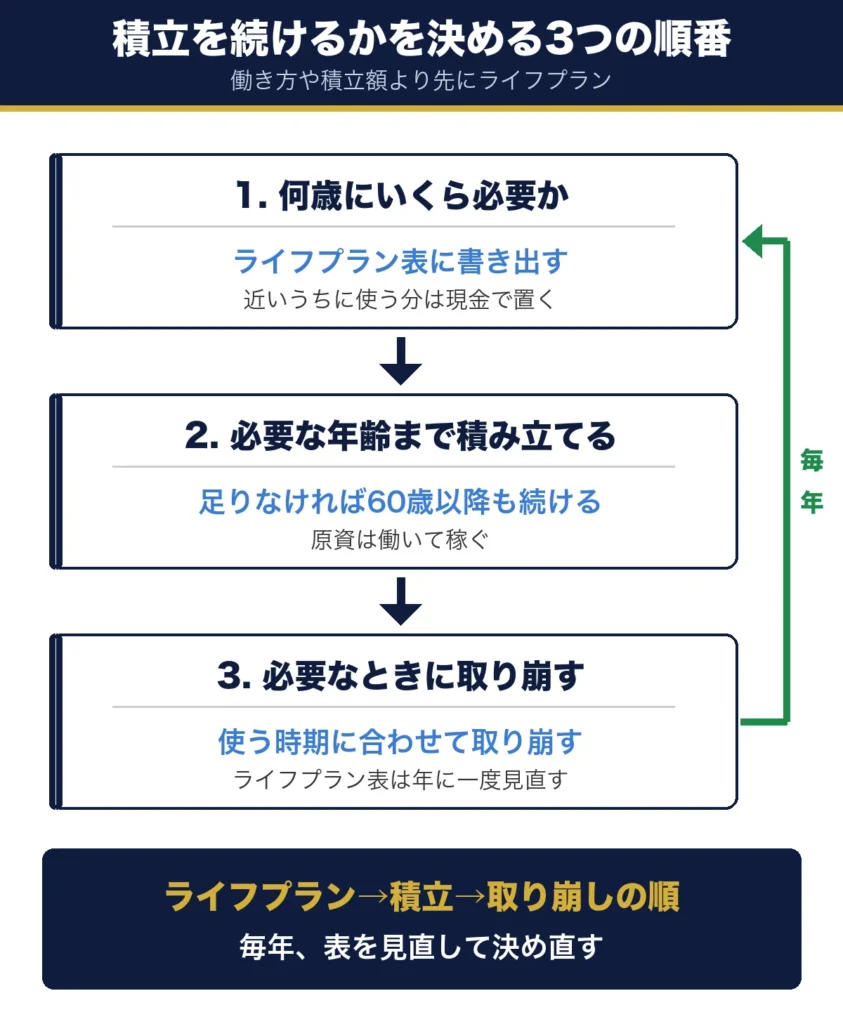
ここで、私が考えている順番を整理します。ライフプラン表を作る、必要な額を必要な年齢まで積み立てる、必要なときに取り崩す、の3つです。
ポイントは、積立額や働き方より先に、ライフプラン表を作ることです。何歳にいくら必要かが決まれば、積み立てる額も、働いて稼ぐ必要があるかも決まります。
1. 何歳にいくら必要かを書き出す
ライフプラン表に、年ごとの収入と支出を書き出します。住まい、子どもの学費、車、老後の生活費など、何歳にいくら必要かを把握するためです。取り崩す時期が近いお金は、積み立てずに現金で置いておきます (使う時期でお金の置き場を分ける考え方)。
2. 必要な年齢まで積み立てる
必要な額と時期が分かれば、いつまでに、いくら積み立てればいいかが決まります。60歳の時点でまだ足りないなら、60歳以降も積み立てを続けます。そのための原資を、働いて稼ぐという考え方です。
3. 必要なときに取り崩す
積み立てたお金は、必要なタイミングで取り崩して使います。取り崩し方は新NISAの出口戦略にまとめました。ライフプラン表は年に一度見直し、必要な額と積立額を決め直します。見直す時期を決めておくと、相場が荒れたときに慌てて積立を止めずに済みます。
60歳を過ぎても働く人は多い
ライフプラン上、60歳以降も積み立てが必要なら、その原資は働いて得る給与です。では、60歳を過ぎて働くことはどのくらい現実的なのか。60代で働いている人の割合と、会社の定年の年齢を統計で確かめました。
数字を見ると、60歳を仕事の終わりと考える前提は、もう当てはまりにくいことが分かります。
60〜64歳の4人に3人は働いている
総務省の労働力調査によると、2025年の60〜64歳の就業率は74.9%でした。男性に限ると84.1%です。65〜69歳でも54.5%と、半分を超えています。
表1 年齢階級別の就業率 (2025年平均)
| 年齢 | 男女計 | 男性 |
|---|---|---|
| 55〜59歳 | 83.9% | 91.2% |
| 60〜64歳 | 74.9% | 84.1% |
| 65〜69歳 | 54.5% | 63.4% |
出典:総務省統計局 労働力調査 (基本集計) 2025年平均 表Ⅰ-4
定年は60歳の会社が6割
厚生労働省の調査では、定年を60歳とする企業が62.2%、65歳とする企業が27.2%でした。定年を廃止した企業は3.9%です (出典:厚生労働省 令和7年高年齢者雇用状況等報告・従業員21人以上の企業・2025年6月1日時点)。
65歳まで働く形は再雇用が中心
60歳定年の会社でも、65歳までは働ける仕組みがあります。65歳までの雇用を確保する措置は99.9%の企業が実施済みです。その中身は、再雇用などの継続雇用制度が65.1%、定年の引き上げが31.0%、定年の廃止が3.9%でした。
つまり、60歳を過ぎて働く人の多くは、定年のあと再雇用で働く形になります。再雇用では働き方や給与が変わることがあるので、次の章で賃金を確かめます。
60代前半の賃金は50代後半より低い
働き続けても、給与が50代と同じとは限りません。60代前半の賃金を統計で見ると、50代後半より低くなっています。
積み立てる額を決めるときは、60代の給与で無理なく出せるかも確かめておく必要があります。その判断の材料として、数字を確認しておきます。
男性は約2割低い
厚生労働省の賃金構造基本統計調査 (2025年) では、男性の月の賃金は55〜59歳が44.56万円、60〜64歳が35.85万円でした。約2割低い水準です。男女計では39.62万円と32.93万円です。
表2 年齢階級別の月の賃金 (2025年・万円)
| 年齢 | 男女計 | 男性 | 女性 |
|---|---|---|---|
| 50〜54歳 | 38.88 | 43.75 | 30.54 |
| 55〜59歳 | 39.62 | 44.56 | 30.57 |
| 60〜64歳 | 32.93 | 35.85 | 27.08 |
| 65〜69歳 | 28.53 | 30.43 | 24.07 |
出典:厚生労働省 令和7年賃金構造基本統計調査 結果の概況 第2表。一般労働者の所定内給与 (残業代や賞与を含まない) の平均です。
同じ人の推移ではない
注意したいのは、これが同じ年に、年齢の違う人を並べた数字だという点です。1人の賃金が60歳で2割下がった、という記録ではありません。また平均値なので、一部の高い賃金に引っ張られている面もあります。それでも、60代前半のほうが低い傾向は読み取れます。
無理なく出せる額か確かめる
ライフプラン表で出した積立額が、60代の給与で無理なく出せるかを確かめます。無理がある場合の道は2つです。今のうちから少しでも稼ぐ力を伸ばして挽回するか、ライフプラン表に戻って、老後に使える予算から逆算した設計をし直すか。無理がないと言える金額を稼ぐ努力をするか、それ以上は稼げないと割り切って老後の生活を切り詰めるか、どちらかを選ぶことになります。積立額の変更は、証券会社の画面から数分でできます (楽天証券の積立設定の手順)。
私も60歳になったら、ライフプラン表を見直して額を決め直すつもりだよ。
制度で知っておきたい3つ
60歳以降の積立で、誤解されやすい制度の点を3つ確認します。取り崩しを始めたあとの枠の扱いと、iDeCoとの違いです。
どれも金融庁などの資料で確かめた内容です。売った分の枠が戻る仕組みを知っておくと、取り崩しを始めることへの迷いが減ります。
売った分の枠は翌年に戻る
新NISAで売ると、買ったときの値段 (簿価) の分だけ、翌年に枠が戻ります (出典:金融庁 NISA特設ウェブサイト)。たとえば100万円で買って150万円で売ったら、翌年に戻る枠は100万円です。60歳以降に取り崩しても、生涯の枠1,800万円の中で、また使えるようになります。
年間の上限は変わらない
戻るのは生涯の枠で、年間の上限 (つみたて投資枠120万円・成長投資枠240万円) は変わりません。売った分を同じ年に買い直すことはできず、買い直せるのは翌年以降、年間の上限の範囲内です。
iDeCoは70歳未満までに広がる
iDeCoは、加入できる年齢に上限があります。2026年12月からは、70歳未満まで加入できるようになります (詳しくはiDeCoの掛金の記事)。年齢の決まりが新NISAとは違う点に注意してください。受け取るときの税金は60歳でiDeCo、65歳で退職金の場合と退職金が先の場合にまとめています。
表3 新NISAとiDeCoの年齢の決まり
| 制度 | 年齢の決まり |
|---|---|
| 新NISA | 18歳以上なら上限なし |
| iDeCo (2026年11月まで) | 65歳未満まで加入できる |
| iDeCo (2026年12月から) | 70歳未満まで加入できる |
私の場合|60歳で枠が残っていたら
最後に、私自身の考えを書いておきます。積立は計画どおりに進むとは限りません。60歳の時点で枠が残っていたら、どうするか。いまの時点で決めていることです。
やることは、この記事で書いた順番そのものです。私に当てはめると、次のようになります。
まずライフプラン表を作る
60歳の時点で、先にライフプラン表を作り直します。積み立てたお金をいつ使うかを決めてから、60歳以降も積み立てが必要かを判断する順番です。表は年に一度見直します。ここを飛ばすと、使い方が決まらないまま積み立て続けることになりやすいと感じています (50代が新NISAでやってはいけないこと)。
必要なら無理のない額で続ける
ライフプラン上まだ必要で、枠も残っていれば、無理のない金額で積立を続けます。額は、その時点の給与と生活費を見て決めます。50代と同じ額にこだわるつもりはありません。
原資は65歳までの給与
勤務先の定年は65歳なので、60歳を過ぎても会社員として働きます。積み立てが必要なら、その原資は65歳までの給与や事業所得です。
何歳にいくら要るかを先に決めてから、積み立てるかどうかを決めるんだね。
そう。働くのも積み立てるのも、ライフプランを実現するためなんだ。
まとめ|やめる時期はライフプランで決める
もう一度、要点です。60歳を過ぎても、積立をやめるかどうかは年齢では決まりません。
- 順番はライフプランが先:何歳にいくら必要かを書き出し、必要な年齢まで積み立て、必要なときに取り崩す
- 年齢の上限はない:新NISAは18歳以上なら何歳でも積み立てられる
- 60〜64歳の4人に3人は働いている:積み立てが必要なら、働いて原資をつくれる環境がある
- 賃金は50代後半より低い傾向:60〜64歳の男性は、55〜59歳より約2割低い (年齢の違う人を並べた数字)
- 売った分の枠は翌年に戻る:取り崩しても、生涯の枠の中で再利用できる
まず、ライフプラン表を1枚作って、何歳にいくら必要かを書き込んでみてください。60歳以降も積み立てるか、働いて原資をつくるかは、そこから決まります。
よくある質問
Q1. 60歳を過ぎてから新NISAを始めても遅いですか?
年齢で遅いということはありません。新NISAに年齢の上限はないからです。ただ、数年のうちに使うお金なら、投資より現金で置くほうが向いています。ライフプラン表で使う時期を確かめ、先に使うお金から始めてください (51歳から始める新NISA)。
Q2. 再雇用で収入が下がったら、積立はやめるべきですか?
収入ではなく、ライフプラン上まだ必要かで決めます。必要なら、額を見直したうえで続けます。必要な額を出せないなら、稼ぐ力を伸ばして挽回するか、老後に使える予算から逆算して設計をし直すかのどちらかです。
Q3. 積立をやめたら、それまでの分はどうなりますか?
非課税のまま持ち続けられます。新NISAには非課税で持てる期間の期限がありません。積立を止めても、売るまでは運用が続きます。
Q4. 枠を埋め終わったら、次はどこに積み立てますか?
特定口座・iDeCo・現金の使い分けで考えます。新NISAを埋め切ったあとの置き場所にまとめています。
Q5. 退職金を新NISAに入れてもいいですか?
入れることはできますが、一度にまとめて入れるのは避けたいところです。年間の上限もあります。使う時期が近い分は現金で置き、先の分だけを時期を分けて入れる考え方をこちらの記事に書いています。
この記事は、筆者が公開されている資料をもとにまとめたものです。制度の内容と統計は2026年9月時点のもので、今後変わる場合があります。積立額や取り崩しの判断は、ご自身のライフプランに合わせて行ってください。
コメント