2027年1月から、0〜17歳の子どもが使えるこどもNISAが始まります。2026年3月31日に法律が成立し、楽天証券では10月1日から口座開設の申し込みを受け付けます。
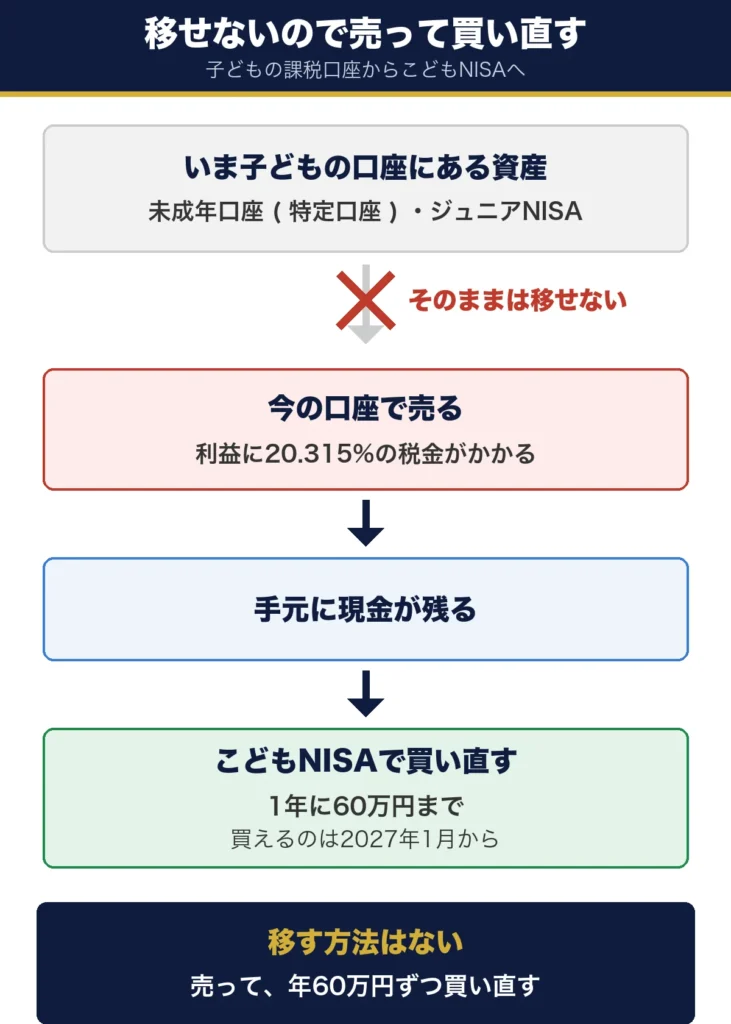
子ども名義の口座に、すでに投資信託や株式を持っている家庭もあると思います。その資産は、こどもNISAへ移せません。今の口座で売って、こどもNISAで買い直すことになります。
筆者も、子どもの口座にある分をこの方法で移すつもりです。この記事では、移せない理由、何年かけて買い直すかの計算、12歳から必要になる「子の同意」を金融教育に使う考え方を、金融庁と国税庁の資料をもとにまとめました。
- 子どもの口座の資産がこどもNISAへ移せない理由
- 売って買い直すときの税金と手順
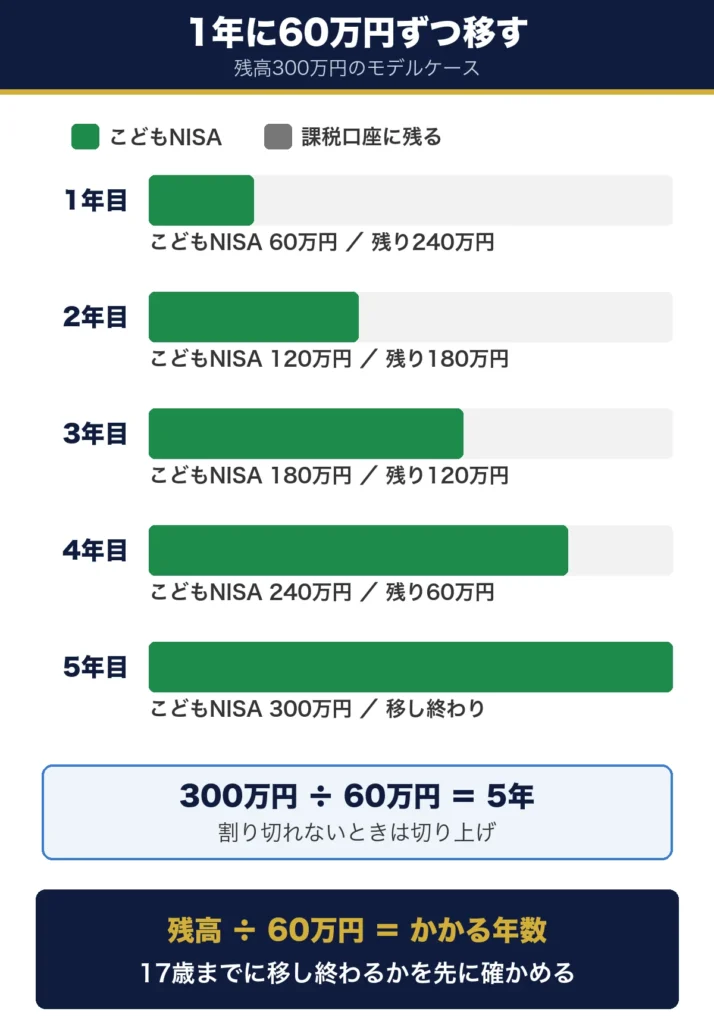
- 年60万円の枠で何年かかるかの計算
- 12歳からの「子の同意」を金融教育に使う考え方
子どもの口座にあるやつ、こどもNISAに移せば非課税になるんでしょ?
結論から言うと、移せないんだ。売って、こどもNISAで買い直すことになるよ。
結論|移せないので年60万円の枠で買い直す
先に結論です。子ども名義の未成年口座やジュニアNISAにある投資信託や株式は、こどもNISAへそのまま移せません。こどもNISAで非課税にしたいなら、今の口座で売って、こどもNISAの枠で新しく買います。
枠は1年に60万円までなので、残高が大きいと何年かに分けて買い直すことになります。移せない資産の種類、買い直すときの枠、12歳から加わる引き出しのルールの3点を、先に押さえておきます。
移せない資産の一覧
表1 子どもの資産をこどもNISAに入れる方法
| 今ある場所 | こどもNISAへ移す | できること |
|---|---|---|
| 未成年口座 ( 特定口座・一般口座 ) | できない | 売って、こどもNISAで買う |
| ジュニアNISA | できない | 18歳まで非課税で持つか、売ってこどもNISAで買う |
| 預金などの現金 | ― | そのまま、こどもNISAで買う |
ジュニアNISAの残高を移せないことは、楽天証券が案内しています ( 出典:楽天証券 こどもNISAとは? ) 。
売って年60万円ずつ買い直す
こどもNISAで買えるのは、1年に60万円までです。毎月に直すと、60万円÷12か月=5万円になります。今の口座で売ったときに利益が出ていれば、その利益には税金がかかります。
12歳からは引き出しに子の同意が要る
こどもNISAのお金は、12歳以降に、子どもが同意した場合だけ親が引き出せます。買い直す段階から子どもと話しておくと、この同意が形だけのものになりません。
私も子どもの口座にある分を、どう移すか考えているところなんだ。移せないと分かって、先に何年かかるかを計算したよ。
こどもNISAの仕組み
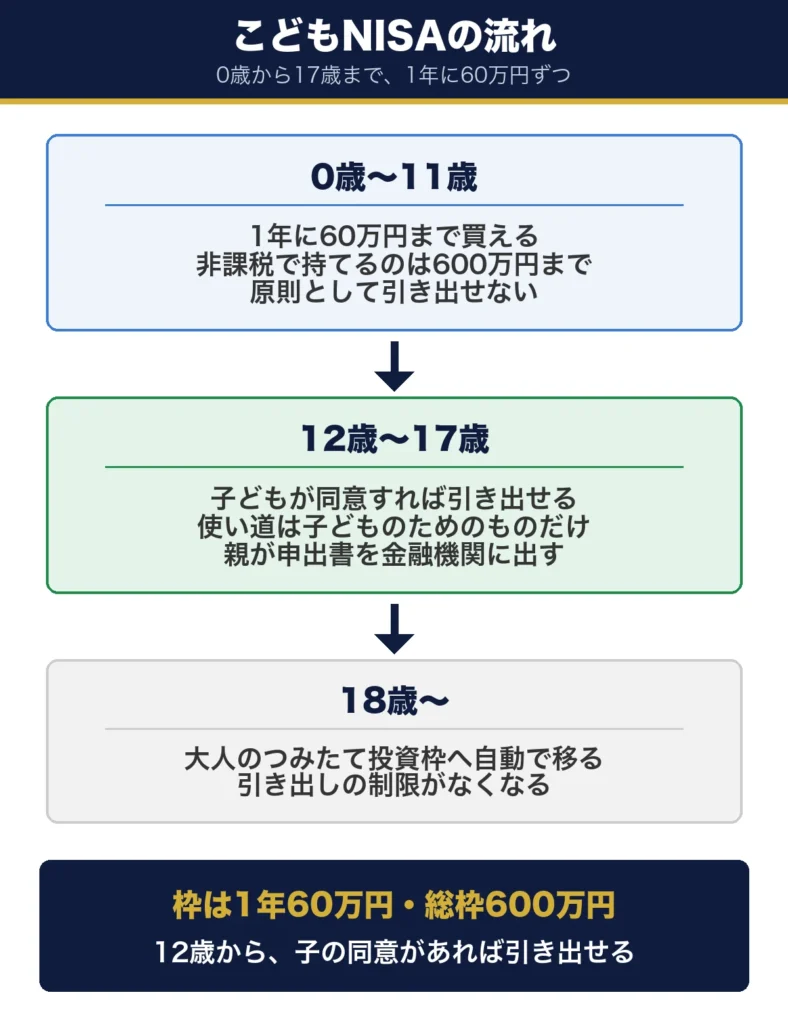
こどもNISAは、大人のNISAにあるつみたて投資枠を、0歳から使えるようにした制度です。2026年3月31日に改正法が成立しており、予定ではなく決まった制度です ( 出典:財務省 令和8年度税制改正 ( 国税 ) 等について ) 。
子どもが0〜17歳の間は、枠の大きさと引き出しのルールが大人と違います。買える商品は国が基準を決めたものに限られ、18歳になると大人の枠へ自動で移ります。枠の大きさ、買える商品、18歳からの扱いを順に見ていきます。
0〜17歳で年60万円・総枠600万円
表2 こどもNISAと大人のつみたて投資枠
| 項目 | 0〜17歳 | 18歳以上 | 計算・補足 |
|---|---|---|---|
| 1年に買える額 | 60万円 | 120万円 | 60万円÷12か月=月5万円 |
| 非課税で持てる上限 | 600万円 | 自動で移行 | 600万円÷60万円=10年分 |
| 引き出し | 12歳以降、子の同意などの要件つき | 制限なし | 使い道が子のためであること |
600万円の上限に届くまで、毎年60万円ずつ買うと10年かかります ( 出典:金融庁 令和8 ( 2026 ) 年度税制改正について ) 。
買えるのは国が選んだ商品だけ
こどもNISAで買えるのは、金融庁が長期・積立・分散投資に向くと認めた商品だけです。2026年9月7日時点で368本あり、ほとんどが投資信託です。ETFも国内3本と海外6本、3+6=9本が対象に入っています ( 出典:金融庁 つみたて投資枠対象商品 ) 。
個別の株式は買えません。ETFは対象の9本に限られ、扱うかどうかは金融機関によります。楽天証券は、こどもNISAの投資対象を投資信託と案内しています。
18歳でつみたて投資枠へ自動で移る
子どもが18歳になると、こどもNISAの資産は大人のつみたて投資枠へ自動で移ります。引き出しの制限もなくなります。18歳からの積立は大人のNISAと同じ設定で続けられるので、楽天証券での積立の設定方法は新NISA積立投資の始め方に図解でまとめています。
子どもの口座にある資産を移せない理由
移せない理由は、NISAの口座に入れられるのがその口座で新しく買ったものに限られているからです。これは大人の新NISAでも同じで、こどもNISAだけの決まりではありません。
子ども名義の口座にある資産は、未成年口座のような課税口座にあるものと、2023年までのジュニアNISAにあるものに分かれ、どちらもそのままでは移せません。課税口座で売れば、利益に税金がかかります。この3つを順に説明します。
NISA口座に入るのは新しく買ったものだけ
国税庁の通達では、NISA口座に受け入れる商品は、金融機関に買い付けを頼んで購入したものなどに限られています ( 出典:国税庁 措置法第37条の14関係 通達 ) 。すでに課税口座で持っている商品を、あとから非課税の口座に移す方法はありません。
持株会の株を大人の新NISAに入れるときも同じで、一度売って、新NISAで買い直すしかありません。筆者が持株会をやめたときの手順は持株会をやめて新NISAへ移すにはに書きました。
ジュニアNISAの残高もそのまま移せない
2023年までのジュニアNISAで買った商品は、18歳になるまで非課税のまま持ち続けられます ( 出典:金融庁 NISA よくある質問 ) 。ただし、その残高をこどもNISAへ移すことはできません。
非課税のまま持ち続けるか、売ってこどもNISAで買い直すかを選ぶことになります。ジュニアNISAはすでに非課税なので、急いで動かす理由は小さいと考えています。
課税口座で売ると利益に20.315%かかる
未成年口座で売って利益が出ると、利益に20.315%の税金がかかります。例えば利益が10万円なら、10万円×20.315%=2万315円です ( 出典:国税庁 No.1463 株式等を譲渡したときの課税 ) 。
税率は利益の大きさで上がりません。何年かに分けて売っても、利益の合計が同じなら税額も同じです。源泉徴収ありの特定口座なら、原則として確定申告は要りません ( 出典:国税庁 No.1476 特定口座制度 ) 。
売って買い直す手順
手順は3つです。何を持っているか確かめる、何年かけて移すか決める、いつ売るか決めるの順に進めます。こどもNISAで買えるのは2027年1月からなので、口座を開くまでに時間があります。
先に売ってしまうと、買えるようになるまで現金のまま置くことになります。売る前に、持っている商品がこどもNISAで買えるか、残高が何年分の枠になるかを確かめておくと、慌てずに済みます。
手順1 何を持っているか確かめる
子どもの口座にあるのが投資信託か、株式やETFかを確かめます。投資信託なら、金融庁の対象商品の一覧に同じ商品があるかを探してください。
株式や、対象に入っていないETFは、こどもNISAでは同じものを買えません。その場合は、同じ指数に連動する投資信託など、中身の近い商品を選ぶことになります。
手順2 何年かけて移すか決める
表3 残高別・移し終わるまでの年数 ( 1年に60万円ずつ買う場合 )
| 売って手元に残る額 | 計算 | 年数 |
|---|---|---|
| 60万円 | 60÷60=1 | 1年 |
| 150万円 | 150÷60=2.5 → 切り上げ | 3年 |
| 300万円 | 300÷60=5 | 5年 |
| 600万円 | 600÷60=10 | 10年 ( 上限いっぱい ) |
| 900万円 | 600万円まで10年、900−600=300万円は課税口座に残る | 10年 |
金額はすべて架空の例です。売ったときの利益に税金がかかる場合は、税金を引いたあとの手取りで計算します。
こどもNISAの枠を使えるのは17歳までです。残りの年数より移し終わる年数が長いと、全額は移せません。18歳からは大人のつみたて投資枠で買えるので、残った分はそちらで続けられます。
手順3 売る時期を決める
売り方は、一度に売って現金で持つか、毎年の枠に合わせて必要な分だけ売るかの2つです。税率はどちらも同じで、違うのは値動きにさらされる期間です。
一度に売ると、その後の値上がりも値下がりも受けません。枠に合わせて売ると、残した分は投資を続けたままになります。どちらが良いかは相場で決まるので、筆者は枠に合わせて売るつもりです。
全部まとめて売ったほうが、スッキリしない?
売る前にひとつだけ。買えるのは1年に60万円までって覚えてる?まとめて売っても、残りは現金で待つことになるんだ。
12歳からの「子の同意」を金融教育に使う
筆者がこどもNISAをブログのテーマにしたのは、子どもの金融教育に使えると考えたからです。母親が35歳以上で生まれた子どもの割合は、1985年の7.1%から、2024年は ( 162,625+43,463+1,733 ) ÷686,061=30.3%に増えました ( 出典:厚生労働省 人口動態統計 ) 。
親が50代でも、子どもはまだ小さいという家庭は珍しくありません。自分の老後と子どもの教育費を同時に考える時期に、子どもとお金の話をする入口として、こどもNISAの「子の同意」が役に立ちます。
12歳からは子どもの同意がないと引き出せない
12歳以降にお金を引き出すには、使い道が子どものためであることと、子どもが同意したことを示す書面が必要です。そのうえで、親が申出書を金融機関に出します ( 出典:金融庁 アクセスFSA 令和8年度税制改正 ) 。
大学の入学金のように子どものための支出でも、子どもが同意しなければ引き出せません。親が勝手に使えないお金だということを、子どもに説明するきっかけになります。
売って買い直す理由を子どもと話す
筆者は、子どもの口座で何を売り、こどもNISAで何を買うのかを、子どもにも分かる言葉で説明するつもりです。なぜ移すのか、税金がいくらかかるのか、なぜ1年に60万円ずつなのか、どれも実際のお金で話せます。
引き出すときに初めて「同意して」と頼むより、買い直す段階から一緒に決めておくほうが、自分のお金として考えやすいはずです。教科書で習うより、自分の口座の数字のほうが残ると思っています。
金融教育は必要84%でも学ぶ機会は11%
楽天証券が2026年5月に、長子が中学生以下の保護者1,000人に聞いた調査では、金融教育が「とても必要」「ある程度必要」と答えた人は36%+48%=84%でした。一方で、子どもに学ぶ機会が「ある」と答えた人は11%です ( 出典:楽天証券 こどもNISAや金融教育に関する意識調査 ) 。
証券会社の調査なので、数字はその前提で見る必要があります。それでも、必要だと思っていても機会がない、という差ははっきりしています。こどもNISAの口座は、その機会を家の中に作れます。
子どもに、お金の同意なんてできるのかな?
「できるか」を心配するより、同意を求められる立場にしてあげることに意味があると思うんだ。分からなければ、一緒に調べればいいからね。
まとめ|移せないから枠に合わせて買い直す
もう一度、結論です。子ども名義の口座にある資産は、こどもNISAへそのまま移せません。
- 移せない:未成年口座もジュニアNISAも、こどもNISAへ移す方法はない
- 売って買い直す:課税口座で売った利益には20.315%。分けて売っても税率は同じ
- 1年に60万円まで:残高÷60万円で、移し終わる年数が分かる
- 買えるのは国が選んだ商品だけ:個別の株式は買えない。ETFは一部だけ
- 12歳からは子の同意:引き出しのルールを、お金の話をするきっかけにする
こどもNISAで買えるのは2027年1月からです。まず子どもの口座に何があるかを確かめて、表3の計算をしてみてください。
よくある質問
Q1. ジュニアNISAの残高はどうなりますか?
18歳になるまで非課税のまま持ち続けられます。ただし、こどもNISAへ移すことはできません。こどもNISAで持ちたい場合は、売って買い直します。
Q2. 子どもの口座の株式やETFは買い直せますか?
個別の株式は、こどもNISAでは買えません。ETFは金融庁の対象商品に入っている9本だけで、扱うかは金融機関によります。近い値動きの投資信託を選ぶ方法があります。
Q3. 口座開設はいつからですか?
楽天証券は2026年10月1日から受け付けます。買えるのは2027年1月からです。申し込みには、親の楽天証券の口座が必要です。
Q4. 18歳になったらどうなりますか?
大人のつみたて投資枠へ自動で移ります。引き出しの制限もなくなり、子ども本人のNISAとして続きます。
Q5. 親の新NISAの枠とは別ですか?
別の枠です。こどもNISAは子ども名義の口座で、0〜17歳の間は1年に60万円、総枠600万円が子ども自身の枠になります。
この記事は筆者個人の経験と考え方をまとめたもので、特定の商品や金融機関を勧めるものではありません。表の金額はすべて架空の例です。制度は2026年9月時点の情報で、口座開設や手続きの細部は金融機関によって異なります。
コメント