2027年1月に始まるこどもNISAは、大学の学費を備える手段として紹介されることが多い制度です。筆者は、こどもNISAを学費には使わないと決めています。
学費は、親のNISAの一部と、子ども名義の預金、ジュニアNISAで準備してきました。運用分も含めて、目標の8割ほどはすでに貯まっています。こどもNISAには、子どもがもらったお年玉やお祝いなど、子ども自身のお金を入れます。
この記事では、学費と子どものお金で器を分ける理由と、学費を使う時期で現金と株式に分け、取り崩す順番を相場で選ぶわが家の線の引き方を、公的な調査と過去の株価をもとにまとめました。
- 学費と子どものお金で器を分ける理由
- 大学卒業までにかかる学費の目安
- 使う時期で分ける現金と株式の線
- 相場で選ぶ取り崩す順番と、学費で贈与をしない理由
こどもNISAって、学費を貯めるための制度じゃないの?
そう紹介されることが多いね。でもわが家では、学費と子ども自身のお金で、入れる器を分けているんだ。
結論|学費と子どものお金で器を分ける
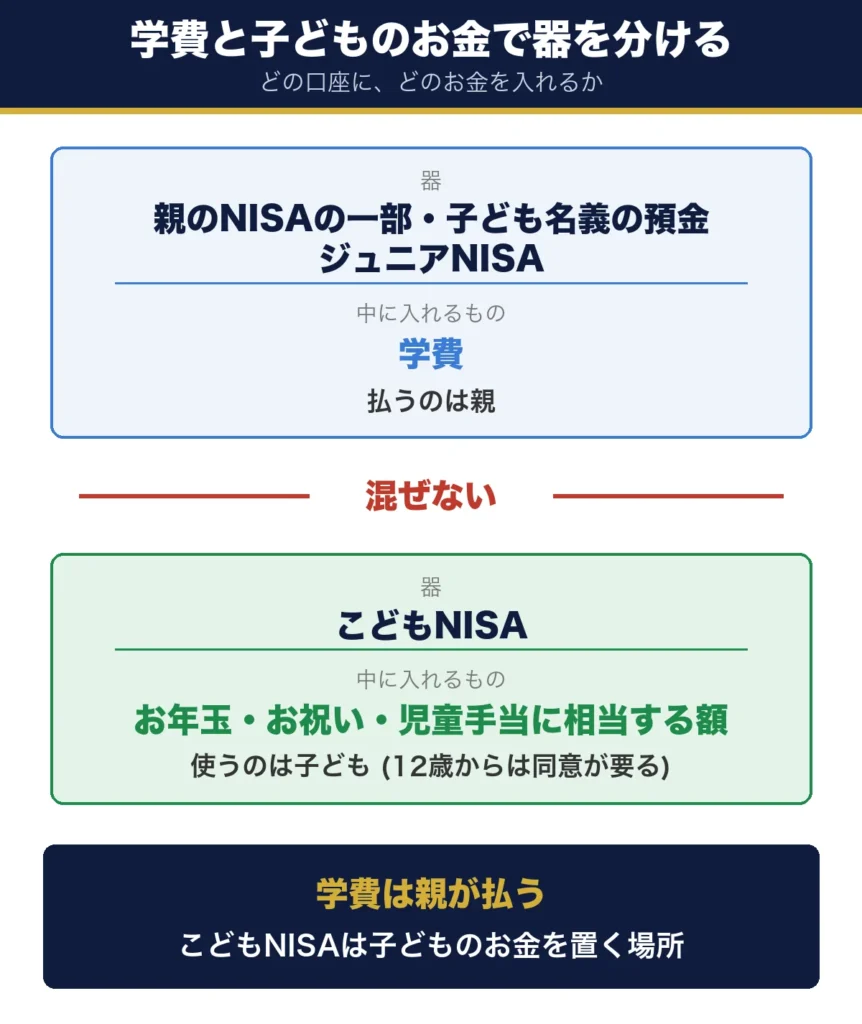
先に結論です。学費と、子ども自身のお金とで、入れる器を分けています。学費は親のNISAなどに置いて親が払い、こどもNISAには子ども自身のお金だけを入れます。同じ器に混ぜないことで、使う時期にも、引き出しのルールにも振り回されずに済みます。
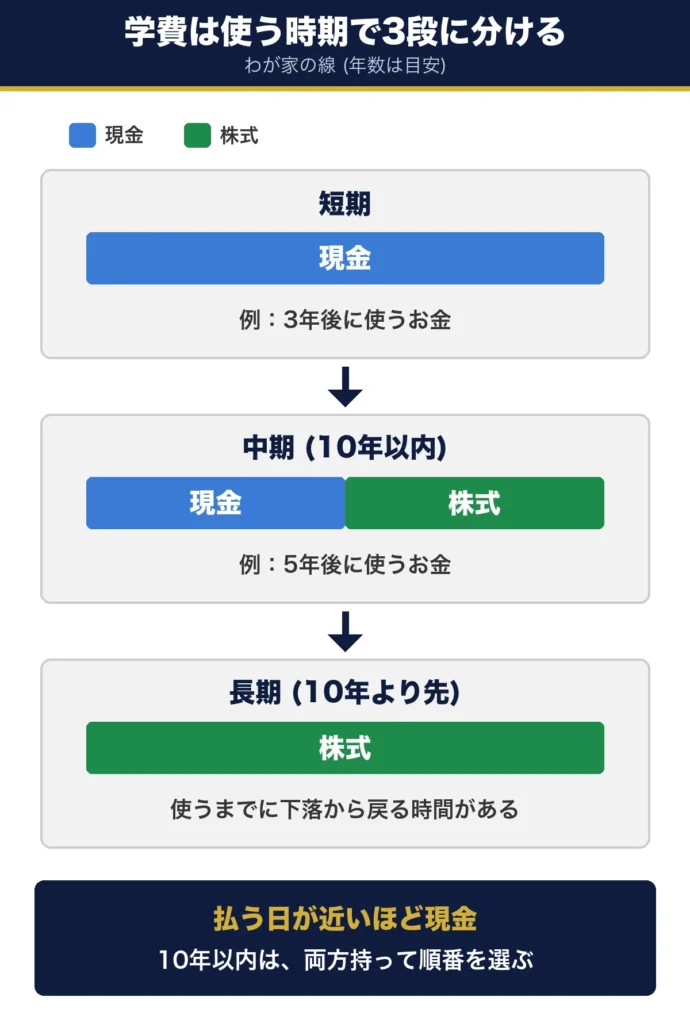
学費の中は、使う時期で3つに分けています。すぐ使うお金は現金、10年より先に使うお金は株式、その間は現金と株式の両方です。この線と、両方を持つ理由を、順に説明していきます。
お金の種類ごとに器を分ける
表1 わが家のお金の置き場所
| 器 | 中に入れるもの | 払う人・使う人 |
|---|---|---|
| 親のNISAの一部・子ども名義の預金・ジュニアNISA | 学費 | 親 |
| こどもNISA | お年玉・お祝い・児童手当に相当する額 | 子ども |
ジュニアNISAは2023年で新しい買い付けが終わりました。口座は子ども名義ですが、中身は学費のために親のお金で積み立てたもので、子どもに手渡す予定はありません。学費を入れる器の一つとして数えています。
2024年からは、年齢や理由に関係なく非課税で引き出せるようになりました。ただし一部だけの引き出しはできず、全額を引き出すと口座は廃止されます (出典:金融庁 2023年までのNISA)。
学費はすでに目標の8割まで貯まっている
学費は、子どもが小さいころから計画を立てて貯めてきました。親のNISAで運用している分も含めて、目標の8割ほどまで来ています。
残りを埋めるために、あとから始まった制度を使う必要はありません。こどもNISAを学費に使わないのは、学費の計画がすでに進んでいるからです。目標の決め方は資産運用の目的と目標の決め方に書きました。
こどもNISAの原資は子どものお金
こどもNISAに入れるのは、子どもがもらったお年玉やお祝いと、児童手当に相当する額を子どもに渡したお金です。もともと子どもに渡すつもりのお金なので、学費とは性格が違います。
こどもNISAは、12歳以降は子どもが同意しないと引き出せません。親が払う学費を、子どもの同意が必要な場所に置くと、払う時期に手続きが1つ増えます。
学費は使う時期で3段に分ける
学費は、払う時期がおおよそ決まっているお金です。入学金や授業料の請求は、相場が悪い年にも待ってくれません。そのため、いつ使うかで置き場所を分けています。
まず、大学卒業までにどれくらいかかるかを公的な調査で確かめます。次に、株価が下がったときに元に戻るまで何年かかったかを、過去の例で見ていきます。最後に紹介するのが、その2つから決めたわが家の線です。
大学卒業までにかかる学費の目安
表2 高校入学から大学卒業までに学校へ納めるお金 (子ども1人)
| 進路 | 高校3年間 | 大学4年間 | 合計 |
|---|---|---|---|
| 公立高校 → 国立大学 | 105.5万円 | 242.5万円 | 348.0万円 |
| 公立高校 → 私立大学 文系 | 105.5万円 | 418.9万円 | 524.4万円 |
| 公立高校 → 私立大学 理系 | 105.5万円 | 567.2万円 | 672.7万円 |
| 私立高校 → 私立大学 文系 | 249.8万円 | 418.9万円 | 668.7万円 |
| 私立高校 → 私立大学 理系 | 249.8万円 | 567.2万円 | 817.0万円 |
大学の欄は、入学料と、授業料+施設設備費の4年分を足したものです。私立大学は文科系が22.0+99.2×4=418.9万円、理科系が24.5+135.7×4=567.2万円 (出典:文部科学省 令和7年度 私立大学入学者に係る初年度学生納付金等平均額)。国立大学は国が示す標準額で、入学料28.2万円+授業料53.6万円×4年=242.5万円です (出典:文部科学省 国公私立大学の授業料等の推移)。
私立大学は、理科系が文科系より4年間で約148万円高くなります (567.2−418.9=148.3万円)。同じ私立でも、進む学部で必要な額が変わります。
高校の欄は、学校に払うお金 (授業料・教科書・制服・通学費など) の3年分です。公立が年35.2万円、私立が年83.3万円で計算しました (出典:文部科学省 令和5年度 子供の学習費調査)。塾や習い事は入っていません。同じ調査では、これが公立で年24.5万円、私立で年34.7万円かかっています。自宅外から通う場合は、家賃や仕送りも別にかかります。
下がった年に売ると取り返せない
表3 株価が下がってから元の高値に戻るまで
| 下落 | 前の高値 (終値) | 高値を超えた日 (終値) | 戻るまで |
|---|---|---|---|
| コロナショック (米国S&P500) | 2020年2月19日 3,386.15 | 2020年8月18日 3,389.78 | 約6か月 |
| リーマンショック (米国S&P500) | 2007年10月9日 1,565.15 | 2013年3月28日 1,569.19 | 約5年半 |
| バブル崩壊 (日経平均) | 1989年12月29日 38,915.87円 | 2024年2月22日 39,098.68円 | 約34年 |
株価指数の値で比べたもので、配当は含みません (出典:NPR 2020年8月18日/NPR 2013年3月28日/日本経済新聞 2024年2月22日)。
戻るまでの期間は、半年のときもあれば、34年かかったときもあります。どちらになるかは、下がった時点では分かりません。学費は払う日が決まっているので、戻るのを待てないのが問題です。
表4 国内外の株式と債券に毎月積み立てた結果の幅 (1985年以降)
| 保有期間 | 100万円が |
|---|---|
| 5年 | 81万円〜183万円 (元本割れの年がある) |
| 20年 | 178万円〜326万円 |
金融庁が過去の実績から計算したものです。5年で終えた場合は、100万円が81万円、つまり100−81=19万円減った例があります。20年持った場合は、元本を割った例がありません (出典:金融庁 つみたてNISA Meetup資料 6ページ)。
わが家の線の引き方
表5 使う時期で分ける学費の置き場所
| 使う時期 | 置き場所 | 備考 |
|---|---|---|
| 短期 | 現金 | 「3年後に使うお金は?」→ 現金 |
| 中期 (10年以内) | 現金と株式 | 「5年後は?」→ 現金も持ちながら、株式でも運用する |
| 長期 (10年より先) | 株式 | 使うまでに下落から戻る時間がある |
線ははっきりした年数で区切っているわけではなく、感覚に近いものです。3年後に使うお金を株式で持つと、表3のリーマンショックのような下落が来たときに間に合いません。10年より先なら、表4のように結果の幅が狭まる時間があります。
現金と株式を両方持ち取り崩す順番を選ぶ
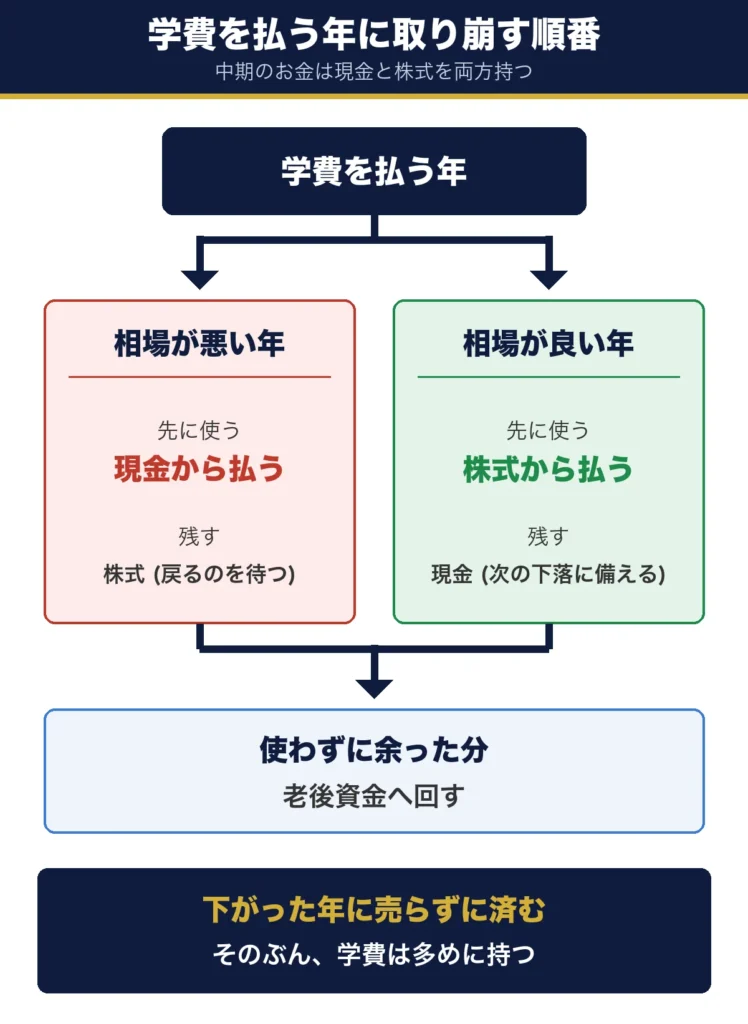
中期のお金を現金と株式の両方で持つのは、払うときに、どちらから出すかを選べるようにするためです。現金だけでは増えず、株式だけでは下落の年に困ります。両方あれば、その年の相場を見て決められます。
そのぶん、学費は必要な額より多めに用意しています。多めに持つとお金が眠るように見えますが、余った分は自分たちの老後資金に回すと決めているので、無駄にはなりません。この3つを説明します。
学費の一部は株式でも持つ
10年以内に使う学費も、すべてを現金にはしていません。一部は親のNISAで株式の投資信託として持ち続けています。
全部を現金にすると、使う日までの間にインフレ負けを招く可能性が高いです。一方で、全部を株式にすると、下落の年に売るしかなくなります。どちらか一方に決めず、両方を持つのがわが家のやり方です。
相場が悪い年は現金から、良い年は株式から
表6 払う年の相場と取り崩す順番
| 払う年の相場 | 先に使う | 残す |
|---|---|---|
| 株価が大きく下がっている | 現金 | 株式 (戻るのを待つ) |
| 株価が好調 | 株式 | 現金 (次の下落に備える) |
株価が大きく下がっている年は、現金から払い、株式は売らずに残します。好調な年は、株式を売って払い、現金を次に回します。どちらから出しても、払う額は同じです。
こうしておくと、下がった年に安値で売らずに済みます。表3のように戻るまで何年かかるかは分かりませんが、その年に売らなくていいだけで、判断はずっと楽になります。
余った分は自分たちの老後資金へ回す
順番を選べるようにするには、学費を必要な額より多めに持つことになります。現金と株式のどちらかが下がっていても、もう一方で払えるだけの余裕が要るからです。
使わずに残った分は、自分たちの老後資金に回します。子ども名義で貯めた分も同じです。学費のために親が用意したお金なので、子どもには考えを伝えますが、扱いは変えません。50代の老後資金の考え方は50代の投資、NISAを埋めたあとの置き場所は新NISAを埋め切ったあとにまとめています。
多めに持つって、もったいなくない?
余ったら老後資金になるから、もったいなくはないんだ。足りないほうがずっと困るからね。
学費と贈与税の関係で知っておくこと
学費を子ども名義の口座で貯めている家庭は多いと思います。わが家も、子ども名義の預金とジュニアNISAで学費の一部を持っています。ここで気になるのが贈与税の扱いです。
税の細かい解説はせず、国税庁が示している点を4つだけ押さえます。親が直接払う場合、子ども名義で貯めた場合、名義と実態がずれた場合、そして祖父母などからのまとまった贈与の特例が終わったことです。
親が直接払えば贈与にならない
親などの扶養義務者が、子どもの教育費として必要なときに直接払うお金には、贈与税がかかりません。ここでいう教育費には、学費や教材費、文具費が含まれます (出典:国税庁 No.4405 贈与税がかからない場合)。
請求が来たときに親の口座から払えば、この扱いになります。贈与にあたるかどうかを考える必要がありません。
子ども名義で貯めると扱いが変わる
同じ国税庁のページには、教育費の名目で受け取ったお金でも、それを預金したり、株式の買い入れに充てたりすると贈与税がかかると書かれています。「必要な都度、教育費に充てる」という非課税の条件から外れるからです。
ただし、外れたあとは普通の贈与として扱われ、基礎控除110万円が使えます。1年間にもらった財産の合計が110万円以下なら、贈与税はかかりません (出典:国税庁 No.4402 贈与税がかかる場合)。子ども名義の口座に入れる額は、この枠を意識して決めています。
親が管理していると親の財産とみなされる
国税庁は、相続税の誤りやすい事例として「名義にかかわらず、被相続人が資金を拠出しているなど、被相続人の財産と認められるものは相続税の課税対象となる」と示しています (出典:国税庁 被相続人以外の名義の財産 (預貯金))。
子ども名義の口座でも、親がお金を出し、親が管理していれば、実質は親の財産と見られることがあります。この場合、贈与税はかかりませんが、親が亡くなったときの相続財産に含まれます。名義を分けただけでは、お金の持ち主は決まりません。
教育資金の一括贈与は2026年3月末で終了した
祖父母などから教育資金をまとめて受け取ると、1,500万円まで贈与税がかからない特例がありました。この特例は2026年3月31日で終了し、4月1日以降は使えません (出典:国税庁 No.4510 教育資金の一括贈与)。
3月31日までに適用を受けたお金は、引き続き特例の対象です。これから学費を準備する家庭は、この特例を前提にしないほうが安全です。
こどもNISAに入れるお金の考え方
学費を別の器で貯めていると、こどもNISAに入れるお金は子ども自身のお金に絞られます。わが家では、お年玉やお祝いと、児童手当に相当する額を子どもに渡したお金です。
こどもNISAは、12歳以降は子どもの同意がないと引き出せません。親が勝手に使えないので、名義だけを子どもにした口座とは違います。税の面で押さえる点と、この「子の同意」が持つ意味を、順に見ていきます。子どもの口座にすでにある資産の移し方は子どもの口座からこどもNISAへに書きました。
お年玉やお祝いはもともと子どものお金
親戚からもらったお年玉や入学祝いは、もともと子どもがもらったお金です。親が預かっている形になっていても、学費とは性格が違います。
こうしたお金をこどもNISAに入れると、子どもが自分のお金の行き先を見られるようになります。筆者がこどもNISAを使う目的は、子どもの金融教育です。
児童手当に相当する額を渡す場合
児童手当は親に支給されるお金です。それに相当する額を子どもの口座に入れると、親から子への贈与になります。
贈与税は、1年間にもらった財産の合計から基礎控除110万円を引いた残りにかかります (出典:国税庁 No.4402 贈与税がかかる場合)。こどもNISAの枠は1年に60万円なので、110万円に収まります。ただし、祖父母など他の人からもらった分も合計で数える点に注意が必要です。
12歳からの同意が子どものお金であることを示す
こどもNISAのお金は、12歳以降は子どもが同意しないと引き出せません。親が払う学費をここに置くと不便ですが、子どものお金として置くなら、この仕組みは意味を持ちます。
親が勝手に使えないということは、子どものお金だと制度が示しているということです。引き出すときに何に使うかを一緒に決めることが、そのまま金融教育になると考えています。
じゃあ、こどもNISAのお金の使い道は、子どもが決めるの?
12歳からは子どもの同意がないと引き出せないから、親だけでは決められないんだ。何に使うかは、親子で一緒に決めるものだと思っているよ。
まとめ|現金と株式を時期と相場で使い分ける
もう一度、結論です。学費と子ども自身のお金は、入れる器を分けています。
- お金の種類で器を分ける:学費は親のNISAの一部・子ども名義の預金・ジュニアNISAに入れる。こどもNISAには子ども自身のお金を入れる
- 使う時期で3段:短期は現金、中期 (10年以内) は現金と株式、10年より先は株式
- 取り崩す順番を選ぶ:相場が悪い年は現金から、好調な年は株式から
- 余りは老後資金へ:多めに持っても、使わなければ老後資金になる
- 贈与税の扱い:親が直接払えば非課税。子ども名義で貯めると普通の贈与になり、年110万円までは非課税
まず、表2で自分の家の学費の目安を出し、表5の3段に分けてみてください。これから積み立てる株式の分は、親のNISAで持つ形になります。
よくある質問
Q1. こどもNISAで学費を貯めてはいけないのですか?
いけないわけではありません。ただし、12歳以降は子どもの同意がないと引き出せず、払う時期に株価が下がっているかもしれません。筆者は、学費の計画がすでに動いていたので使わないことにしました。
Q2. ジュニアNISAの残高はどうしていますか?
学費を入れる器の一つとして数えています。18歳になるまで非課税のまま持てますが、引き出すときは全額で、口座は廃止されます。こどもNISAへは移せません。
Q3. 現金はいくら持てばよいですか?
家庭ごとに違うので、金額は決まっていません。表2の学費の目安から、3年以内に払う分を出してみてください。筆者の家の金額は書いていません。
Q4. こどもNISAに入れたお金に贈与税はかかりますか?
1年間にもらった財産の合計が110万円以下なら、かかりません。こどもNISAの枠は年60万円ですが、祖父母など他の人からもらった分も合わせて数えます。
Q5. 学費が余ったらどうしますか?
自分たちの老後資金に回します。子ども名義で貯めた分も、学費のために親が用意したお金なので、同じ扱いです。子どものお金として残す考え方もありますが、わが家は老後資金に回すと決めています。
この記事は筆者個人の経験と考え方をまとめたもので、特定の商品や金融機関を勧めるものではありません。過去の株価は、将来の値動きを示すものではない点にご注意ください。税の扱いは2026年9月時点の国税庁の情報によるもので、個別の判断は税務署や税理士に確認してください。
コメント