こどもNISAを始めるなら、子どもにも仕組みを知ってほしい。でも、税金や非課税の話を子どもにどう伝えればいいのか、迷っていませんか。
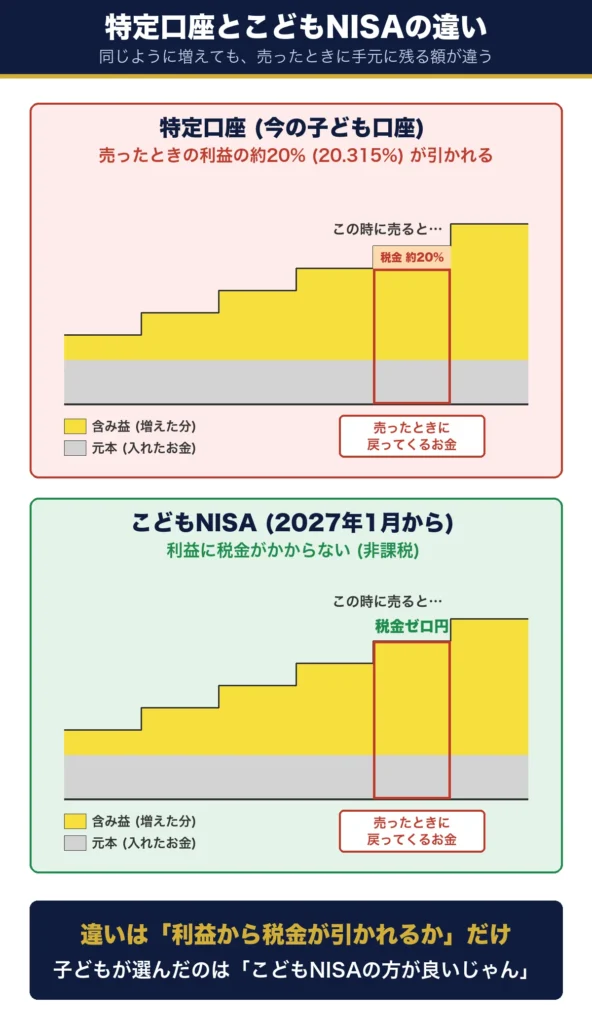
私が使ったのは、税金の差を見せる図1枚でした。今の子ども口座 (特定口座) で売ると利益の約20%が引かれ、こどもNISAなら引かれない。図で並べて見せたら、子どもはすぐに「こどもNISAの方が良いじゃん」と言いました。
この記事では、実際に見せた図と話した順番、子どもが驚いたこと、そしてあえて話さなかったことまで書きます。10月3日に楽天証券で申し込むまでの、わが家の記録です。
- 子どもに見せた税金の図1枚
- 「先に売って非課税で買い直す」理由の伝え方
- 買い直す投資信託を2択で決めた理由
- 親として話さなかったことと、気をつけたこと
子どもに税金の話って、難しすぎない?
言葉だけだと難しいね。でも図にすると、引かれるか引かれないかの違いだけだから、すぐ伝わったよ。
結論|税金の差を図1枚で見せた
先に結論です。子どもへの説明は、図1枚で足りました。見せたのは、同じように値上がりした投資信託を、特定口座で売った場合とこどもNISAで売った場合の比較です。
特定口座では、売ったときの利益に20.315%の税金がかかります。こどもNISAでは、その税金がかかりません。違いは「利益から税金が引かれるかどうか」だけなので、図で並べると子どもにも一目で分かります。
言葉より先に図を見せた
「非課税」「運用益」といった言葉から入ると、子どもは身構えます。私は先に図を見せて、黄色い部分 (利益) の一部が、特定口座だけ削られていることを指さしました。言葉の説明は、そのあとで十分でした。
子どもの答えは「こどもNISAの方が良いじゃん」
図を見た子どもの最初の反応が、「こどもNISAの方が良いじゃん」でした。自分で比べて、自分で選んだという形になったのがよかったと感じています。そのまま口座の申込にも前向きになりました。
子どもに見せた1枚の図
ここで、実際に見せた図を紹介します。もとは私がエクセル (スプレッドシート) で作ったもので、この記事用に描き直しました。
左が今の子ども口座 (特定口座)、右がこどもNISAです。灰色が入れたお金 (元本)、黄色が増えた分 (含み益) を表しています。
こどもNISAの枠も一緒に見せた
図の下には、こどもNISAの枠も書いておきました。年60万円 (月5万円に相当) まで、総額600万円という数字は、子どもにも覚えやすかったようです。
表1 こどもNISAの枠
| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳の子ども名義 |
| 年間の上限 | 60万円 (月5万円に相当) |
| 総額の上限 | 600万円 |
| 買えるもの | 一定の投資信託 |
| 18歳になったら | つみたて投資枠へ自動で移る |
出典は金融庁 令和8年度税制改正についてです。
先に売って買い直す理由も話した
わが家は、今の子ども口座にある投資信託を売って、こどもNISAで買い直すつもりでいます。子ども口座の資産は、こどもNISAへそのまま移せないからです (移せない理由と手順)。
売ると、その時点の利益に税金がかかります。子どもにとっては「せっかく増えたのに引かれる」ので、損をした気分になるかもしれません。そこで、なぜ先に売るのかも説明しました。
値上がりが続けば税金の合計は少なくなる
これから値上がりが見込めるなら、早めに利益を確定して非課税で買い直すほうが、将来まとめて売るより税金の合計は少なくなります。数字の例で比べると、次のとおりです。
表2 今売って買い直す場合と、持ち続ける場合 (例)
| 今売って非課税で買い直す | 課税口座で持ち続けて将来売る | |
|---|---|---|
| 今 | 150万円 (元本100万円) を売る 税金 50万円×20.315%=約10.2万円 | 150万円のまま持つ |
| 将来 (値段が2倍) | 139.8万円 → 279.7万円 税金 0円 | 300万円で売る 税金 200万円×20.315%=約40.6万円 |
| 手元に残るお金 | 約279.7万円 | 約259.4万円 |
「手元に残るお金」の差の約20.3万円 (279.7万円 – 259.4万円) は、トータルで引かれる税金の差です。
課税口座で持ち続けると、最後に約40.6万円の税金がかかります。
一方、今、課税口座分を売ると税金は約10.2万円引かれるため、その分だけNISA口座で買い直せる金額が減ってしまう結果、将来2倍になった時点の評価額は、課税口座で持ち続けるよりも約20.3万円 (300万円 – 279.7万円) 少なくなります。
ただしその時点で全て売却する場合、先に売ってNISA口座で運用したほうが約20.3万円多く手元に現金として残ります。買い直したあとに値上がりするほど、この差は大きくなります。
値下がりすれば逆になる
反対に、買い直したあとに値下がりすれば、先に払った税金の分だけ不利になります。「値上がりが続けば」という条件つきの話だと、子どもにも伝えました。なお、こどもNISAで買えるのは年60万円までなので、実際は数年に分けて買い直します。表では分かりやすくするため、その時期の差は考えていません。
「税金を払うのは損」じゃなくて、「これから増える分を非課税にするために、今払う」と説明したら納得してくれたよ。
子どもが驚いたことと伝えたこと
図の説明のあと、今の子ども口座の画面も一緒に見ました。子どもがいちばん反応したのは、ここでした。
そして、このお金が誰のお金なのかも、はっきり伝えました。こどもNISAを始める前に、いちばん伝えたかったことです。
含み益を見て「桁が違う」
口座に表示された含み益を見て、子どもは「桁が違う」と大変驚いていました。お年玉を貯金箱に入れていたら、こうは増えていません。投資でお金が増えることを、自分の口座で実感した瞬間だったと思います。
主に元本はお祝い金やお年玉
主に元本は子どもがもらったお祝い金やお年玉です。だから、このお金は子どものお金だと伝えました。自動車の免許や結婚資金など、将来、自分のために使っていい。とにかく子どものためのお金だ、という話です。
学費とは分けて考えている
わが家では、学費は親のNISAなどで別に準備しています。こどもNISAは子ども自身のお金を育てる場所で、学費の置き場ではありません (学費をこどもNISAに入れない理由)。この区別があるから、「あなたのお金」と言い切れました。
買い直す投資信託は2択で決めた
こどもNISAで何を買うかも、子どもと一緒に決めました。選択肢を広げすぎると迷うので、2つに絞って見せています。
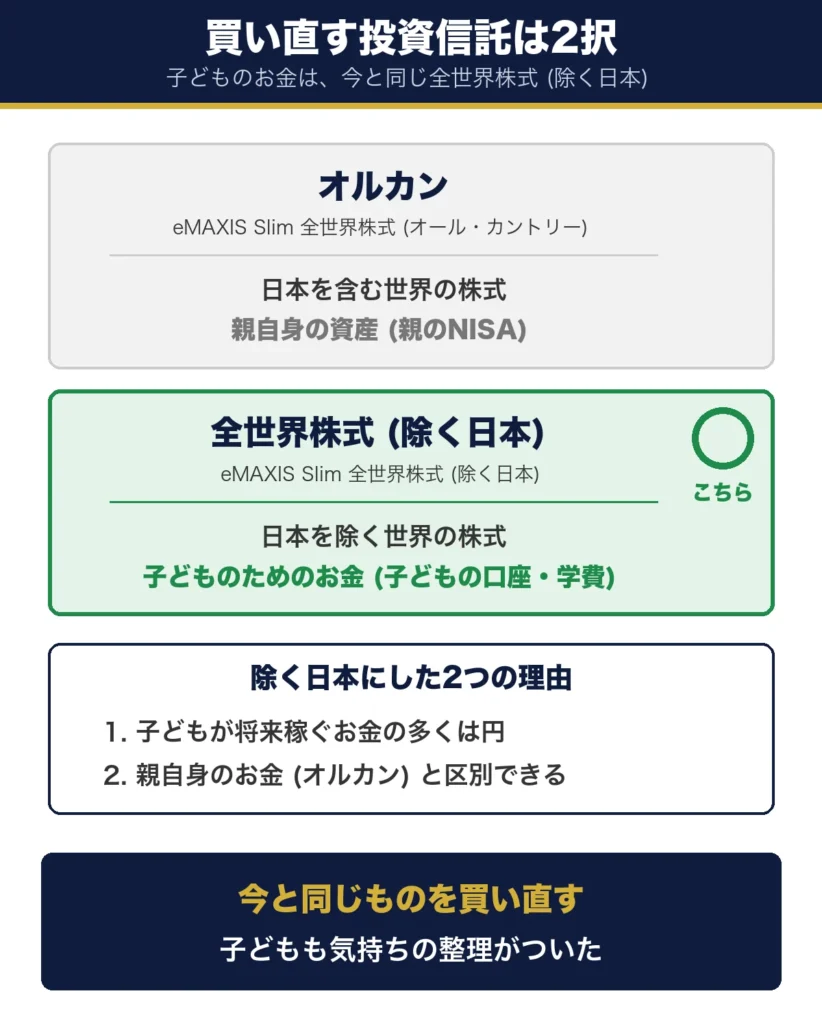
候補は、eMAXIS Slim 全世界株式 (オール・カントリー)、いわゆる「オルカン」と、eMAXIS Slim 全世界株式 (除く日本) です。どちらも楽天証券で買え、つみたて投資枠の対象です (楽天証券 ファンド詳細)。
表3 候補にした2本
| オルカン | 全世界株式 (除く日本) | |
|---|---|---|
| 正式名称 | eMAXIS Slim 全世界株式 (オール・カントリー) | eMAXIS Slim 全世界株式 (除く日本) |
| 投資先 | 日本を含む世界の株式 | 日本を除く世界の株式 |
| わが家での役割 | 親自身の資産 (親のNISA) | 子どものためのお金 (子どもの口座・親のNISAの学費分) |
今と同じ「除く日本」を選んだ
子どもの口座では、もともと全世界株式 (除く日本) を持っていました。こどもNISAでも同じものを買い直すほうが、子どもも気持ちの整理がつくことを確認して、こちらに決めました。
除く日本にした2つの理由
最初に除く日本を選んだ理由は2つあります。1つは、子どもが将来稼ぐお金の多くは円になること。資産まで日本に寄せないほうが、偏りが小さくなると考えました。もう1つは、親自身のお金と区別できることです。親のNISAでは、親の資産をオルカン、子どもの学費を全世界株式 (除く日本) で運用しています。子どものためのお金は除く日本にそろえておけば、誰のためのお金か、ひと目で分かります。
あえて話さなかったこと
こどもNISAには、子どもに話すかどうか迷うルールもあります。わが家では、次の点はあえて話していません。
全部を一度に話す必要はない、というのが私の考えです。いま子どもに必要なことから伝えました。
12歳以降の引き出しの同意
こどもNISAは、12歳以降なら子どもの同意があれば親が引き出せる仕組みです。この点は話していません。子どものお金なので、親の考えで引き出すことはまったく考えていないからです。
児童手当から贈与した分
元本の一部には、児童手当に相当する額を子どもに贈与した分も含まれています。ここはまだ説明できていないので、改めて話すつもりです。
親として気をつけたこと
投資の話をするとき、いちばん気をつけたのは「必ず増える」と言わないことです。増えた口座を見た直後なので、なおさらでした。
一方で、怖がらせるだけでも続きません。値上がりは保証されないこと、それでも長い期間で見ると上がってきた実績があること。この2つをセットで伝えました。
長く持つほど運用による損益の振れ幅は狭くなる
表4 国内外の株式と債券に毎月積み立てた結果の幅 (1985年以降)
| 保有期間 | 100万円が |
|---|---|
| 5年 | 81万円〜183万円 (元本割れの年がある) |
| 20年 | 178万円〜326万円 |
金融庁が過去の実績から計算したものです。5年で終えた場合は、元本を割った例があります。20年持った場合は、元本を割った例がありません (出典:金融庁 つみたてNISA Meetup資料 7ページ)。過去の結果であり、将来を約束するものではありません。
金融教育の機会は家庭にしかない
楽天証券が2026年5月に保護者1,000人に聞いた調査では、金融教育が「必要」と答えた人は84%でした。一方で、子どもに学ぶ機会が「ある」と答えた人は11%です (出典:楽天証券 こどもNISAや金融教育に関する意識調査)。わが家では、こどもNISAの口座そのものを、その機会にしようと考えています。
10月3日に申し込んだ
こどもNISAの口座は、10月3日に楽天証券で申し込みました。子どもと一緒に、画面を見ながらの申込です。
受付が始まった10月1日の夜に、試しに申込画面を開いてみました。ただ、帰宅が遅く、子どもはもう寝ていました。子どもと一緒に申し込みたかったので、その日は画面を閉じています。
住民票が要ると気づいた
あらためて画面を進めると、住民票の写しが要ることに気づきました。10月2日に住民票を取りに行き、申込は10月3日になりました。
これから申し込む人は、先に住民票を用意しておくと、その場で終わります。必要な書類の条件は申込の手順と必要書類にまとめました。
申込は3〜5分で終わった
住民票はスマホで撮影し、パソコンで背景を切り取ってからアップロードしました。画面の案内では、使えるのはJPEGやPNGなどの画像ファイルで、PDFは不可です。
申込にかかったのは3〜5分ほどです。スクショを撮りながらだったので少し余計にかかりましたが、書類がそろっていれば、時間はさほどかかりません。
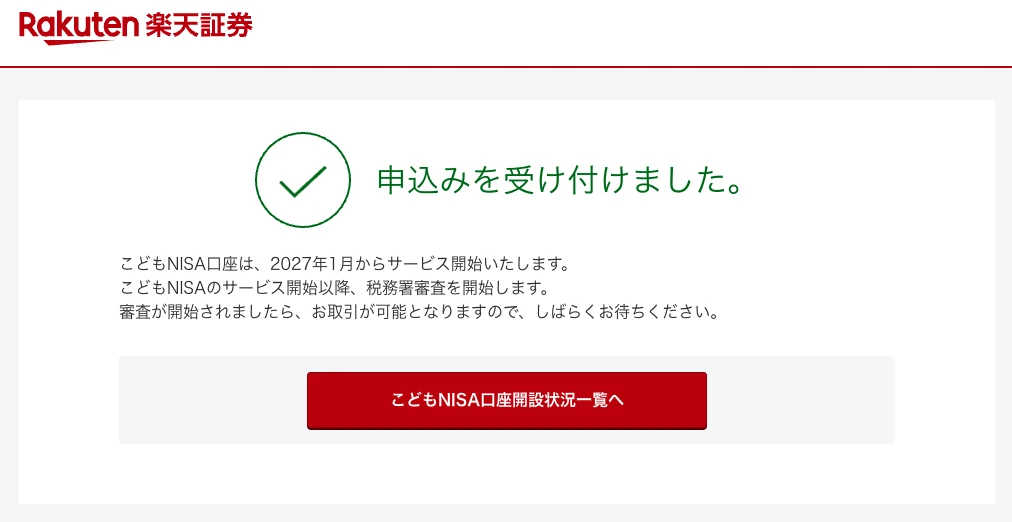
口座ができる場面から、子どもと一緒に見られた。自分のお金の置き場だと伝わったと思う。
まとめ|説明は図1枚で足りる
もう一度、要点です。子どもへのこどもNISAの説明は、難しい言葉より図1枚でした。
- 税金の差を図で見せる:特定口座は利益の約20%が引かれ、こどもNISAは引かれない
- 先に売る理由も話す:値上がりが続けば、早めに確定して非課税で買い直すほうが税金の合計は少ない
- 誰のお金かを伝える:主に元本は子どもがもらったお祝い金やお年玉。子どものためのお金
- 選択肢は2つに絞る:わが家は今と同じ全世界株式 (除く日本) を買い直す
- 「必ず増える」とは言わない:長く持つほど結果の幅が狭くなった実績を、保証ではないと添えて伝える
まず、紙1枚に、特定口座とこどもNISAの図を描いてみてください。黄色い部分が削られるかどうか。それだけで、子どもは自分で答えを出してくれるはずです。
よくある質問
Q1. 子どもには何歳から説明できますか?
足し算と引き算ができれば、図の説明は伝わると思います。「黄色い部分が削られるかどうか」を見るだけなので、割合の計算ができなくても比べられます。細かい制度は、成長に合わせて少しずつ足していけば十分です。
Q2. 値下がりしたときは、どう説明しますか?
始める前に「下がることもある」と伝えておくのがいちばんです。下がったときは、表4のように長く持つほど結果の幅が狭くなった実績を見せて、慌てて売らないことを一緒に確認します。
Q3. 親のNISAとの違いは、どう話しましたか?
親のNISAは親のお金、こどもNISAは子どものお金と話しました。わが家では学費を親のNISAなどで準備しているので、役割がはっきり分かれています (学費はこどもNISAに入れない)。
Q4. 子どもの口座の株や投資信託は、こどもNISAへ移せますか?
移せません。一度売って現金にし、こどもNISAで買い直す形になります。売った利益には20.315%の税金がかかります (手順はこちら)。
この記事は、筆者の家庭での実体験と、公開されている資料をもとにまとめたものです。特定の投資信託をすすめるものではありません。制度の内容は2026年9月時点のもので、今後変わる場合があります。
コメント