S&P500に連動する投資信託は、どれを選んでも同じなのか。信託報酬が少しでも安いほうに乗り換えるべきなのか。迷っている人は多いと思います。
私は2022年3月に、eMAXIS Slim 米国株式 (S&P500) とSBI・V・S&P500インデックス・ファンドを、同じ日に同じ額ずつ買いました。そのあとは何もせず、4年半持ち続けています。
結果は、元本2万円ずつで差は142円でした。この記事では、実際の画面と、差がついた理由、これから買う人と今持っている人がどうすればよいかを書きます。
- 2本を同じ日に同じ額ずつ買って4年半持った結果
- 信託報酬と実際にかかった費用の違い
- 公表されている1年・3年・5年のリターンの差
- これから買う人・今持っている人それぞれの答え
信託報酬が安いeMAXIS Slimに、乗り換えたほうがいいの?
乗り換えなくていいよ。差はあるけど、売るときの税金のほうがずっと大きいんだ。
結論|差は142円で乗り換え不要
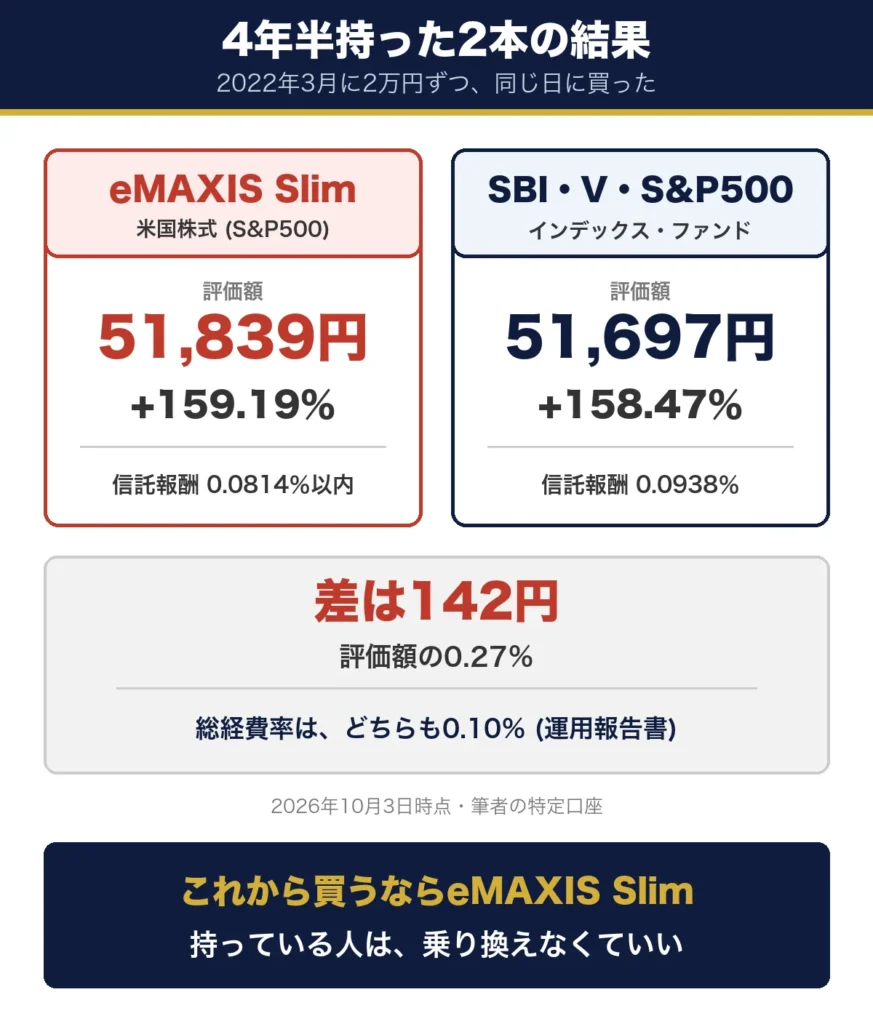
先に結論です。4年半で、eMAXIS Slimが142円多い結果でした。元本は2万円ずつなので、評価額の0.27%にあたります。
この差をどう受け止めるかは、立場で変わります。これから買う人と、すでに持っている人に分けて見ていきましょう。
これから買うならeMAXIS Slim
どちらか1本を新しく選ぶなら、eMAXIS Slim 米国株式 (S&P500) で十分です。差はわずかでも、実績と公表リターンの両方で上でした。
SBI・V・S&P500を持っている人はそのまま
すでにSBI・V・S&P500を持っている人は、売って買い直す必要はありません。特定口座で売れば利益に20.315%の税金がかかり、差を取り戻せないからです。
どちらも優良な投資信託
2本とも、信託報酬は年0.1%未満です。どちらを選んでも、結果を大きく左右するのは「持ち続けたかどうか」だと、この4年半で実感しました。
同じ日に同じ額を買って比べた
きっかけは、同じ指数の投資信託を2本持って比べてみたいという、遊び心でした。比べ方はかんたんです。同じ日に、同じ金額を、同じ証券会社の同じ口座で買う。あとは売らずに持ち続けるだけです。
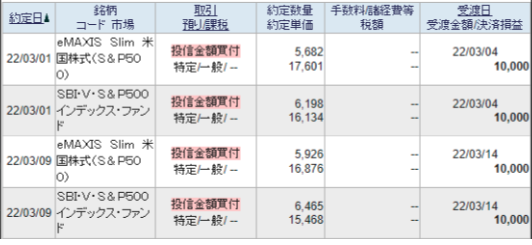
買ったのは2022年3月1日と3月9日の2回、1万円ずつです。SBI証券の特定口座で買いました。
2022年3月に1万円ずつ2回
約定の記録です。2本とも、同じ日に1万円ずつ買っていることが分かります。
2026年10月3日時点の評価額
4年半たった、2026年10月3日時点の保有画面です。
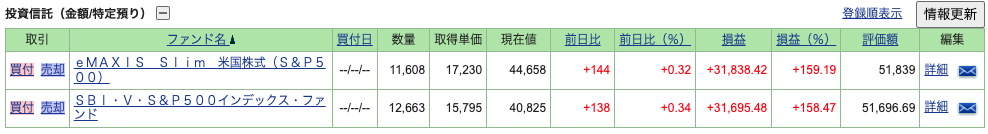
表1 4年半持った結果 (元本は各2万円)
| eMAXIS Slim 米国株式 (S&P500) | SBI・V・S&P500 | |
|---|---|---|
| 評価額 | 51,839円 | 51,697円 |
| 損益 | +31,838円 | +31,695円 |
| 損益率 | +159.19% | +158.47% |
差は142円です。損益率では0.72ポイント、評価額に対しては0.27%の差でした。どちらも元本の約2.6倍になっています。
100万円ずつなら約7,100円の差
金額を大きくして考えます。同じ日に100万円ずつ買っていたら、評価額はどちらも約259万円。差は約7,100円です (142円×50)。
2.6倍に増えた中の7,100円。差はあるけれど、結果を決めるほどではないと思ったよ。
信託報酬と実際の費用を比べる
では、この差はどこから来たのか。まず思いつくのは信託報酬です。ところが、実際にかかった費用を運用報告書で見ると、2本は同じでした。
表示されている信託報酬と、運用報告書に載っている総経費率を並べます。
表2 信託報酬と総経費率
| eMAXIS Slim 米国株式 (S&P500) | SBI・V・S&P500 | |
|---|---|---|
| 信託報酬 (表示) | 年0.0814%以内 | 年0.0938% |
| 総経費率 (運用報告書) | 0.10% | 0.10% |
| 対象の期間 | 2024年4月26日〜2025年4月25日 | 2024年9月18日〜2025年9月16日 |
| 投資のしかた | 株式に直接投資 | 米国のETFを通じて投資 |
出典は、eMAXIS Slim 米国株式 (S&P500) の交付運用報告書と、SBI・V・S&P500の運用報告書です。
信託報酬の差は0.0124%
表示の信託報酬は、eMAXIS Slimのほうが年0.0124%安くなっています。100万円あたり年124円の差です。
総経費率はどちらも0.10%
総経費率は、信託報酬にその他の費用を足したものです。直近の運用報告書では、2本とも0.10%でした。SBI・V・S&P500は、ファンドの費用0.07%に、投資先のETFの費用0.03%を足した数字です。
差は費用だけでは説明できない
費用がほぼ同じなのに、実績には差がつきました。指数への連動のずれや、配当の扱い、基準価額を計算するタイミングなど、費用以外の要素も結果に影響すると考えています。
全米株式の2本でも、同じことが起きました。楽天VTIの信託報酬がやや高いにもかかわらず、引き離されずについてきています (SBI VTIと楽天VTIの比較)。
公表リターンでも差は小さい
私の2万円だけでは、たまたまかもしれません。そこで、公表されているリターンも確認しました。2026年8月末時点の数字です。
出典はYahoo!ファイナンスのeMAXIS Slim 米国株式 (S&P500) とSBI・V・S&P500のページです。
表3 トータルリターン (累計・2026年8月末時点)
| 期間 | eMAXIS Slim | SBI・V | 差 (eMAXIS Slim – SBI・V) |
|---|---|---|---|
| 1年 | +30.44% | +30.29% | 0.15% |
| 3年 | +93.07% | +92.73% | 0.34% |
| 5年 | +162.82% | +161.82% | 1.00% |
どの期間でもeMAXIS Slimが上
1年・3年・5年のどれを見ても、eMAXIS Slimがわずかに上でした。私の実績と同じ向きです。
5年で1.00%の差
5年の累計で、差は1.00%。100万円が約262万円になる中での、約1万円の差にあたります。1年あたりにすると0.1%に届きません。
純資産はどちらも十分に大きい
純資産は、eMAXIS Slimが約13.0兆円、SBI・Vが約3.1兆円です (Yahoo!ファイナンスの表示・2026年10月4日に確認)。どちらも規模は十分で、途中で運用が終わる心配は小さいと考えます。
乗り換えるとかえって損をする
SBI・V・S&P500を持っている人が、eMAXIS Slimへ乗り換えたらどうなるか。特定口座では、売った時点で税金がかかります。
100万円が約258万円に増えた場合で計算します。
表4 100万円が約258万円になったあとで乗り換える場合 (特定口座)
| 金額 | |
|---|---|
| 売るときの利益 | 約158万円 |
| かかる税金 (20.315%) | 約32万円 |
| 4年半でついた差 | 約7,100円 |
税金は差の約45倍
税金は約32万円、4年半でついた差は約7,100円です。差を取りに行くために、その約45倍の税金を先に払うことになります。
先に払った税金は増えない
払った税金の分は、当然ながらそのあと運用できません。同じ指数に連動する2本の間で乗り換えても、取り戻すのは難しいと考えます。
これから買う分だけ変えればいい
気になるなら、これから買う分だけeMAXIS Slimにすれば足ります。今あるSBI・V・S&P500は、売らずにそのままで大丈夫です。
じゃあ、持っている分はそのままでいいんだね。
うん。売ったり買ったりしないのが、いちばん増えるよ。
まとめ|選ぶより持ち続ける
もう一度、要点です。信託報酬が0.1%を切った投資信託どうしでは、どちらを選ぶかより大事なことがあります。
- 4年半で差は142円:元本2万円ずつ。eMAXIS Slimが+159.19%、SBI・Vが+158.47%
- 総経費率はどちらも0.10%:表示の信託報酬は0.0124%の差でも、実際の費用はほぼ同じ
- 公表リターンもeMAXIS Slimがわずかに上:5年の累計で1.00%の差
- 乗り換えは不要:特定口座で売ると、差の約45倍の税金がかかる
- これから買うならeMAXIS Slim:気になる人は、新しく買う分だけ変える
まず、いま持っている投資信託を、売らずに持ち続けると決めてください。信託報酬がゼロの投資信託が出たときに考えたことは、ゼロカンに飛びつかない3つの理由に書きました。
よくある質問
Q1. 新NISAで買うなら、どちらがいいですか?
eMAXIS Slim 米国株式 (S&P500) で十分です。ただし差はわずかなので、すでにSBI・V・S&P500で積み立てている人が変える必要は小さいと考えます。
Q2. NISA口座の中なら、乗り換えてもいいですか?
税金はかかりませんが、おすすめしません。売った分の非課税枠が戻るのは翌年です。その間は買い直せる額が限られるので、差を取りに行く手間に見合わないと考えます。
Q3. SBI・V・S&P500はなぜETFを通じて投資するのですか?
バンガード社のETFに投資するしくみだからです。ファンドの費用に、投資先のETFの費用が加わります。運用報告書では、その合計が総経費率として示されています。
Q4. 信託報酬がもっと安い投資信託が出たら、どうしますか?
私は乗り換えません。0.1%を切ると、信託報酬の差より、費用以外の要素や税金のほうが大きく響くからです。
この記事は、筆者の実体験と公開されている資料をもとにまとめたものです。特定の投資信託をすすめる、または否定するものではありません。評価額は2026年10月3日時点の筆者の口座のもので、将来の成果を約束するものではありません。信託報酬やリターンは時点によって変わります。
コメント