こどもNISAは、子どもの利益が非課税になる、よくできた制度です。ただ、申し込む前に知っておきたい注意点もあります。
私は2026年10月3日に、楽天証券でこどもNISAの口座を申し込みました。そのあとで取引のルールを読み直すと、「引き出しにくい」「あとから金融機関を変えられない」など、先に知っておきたかった点がいくつもありました。
この記事では、こどもNISAのデメリットを7つに分けて、証券会社の資料で確かめた内容と、わが家の備え方を書きます。
- こどもNISAのデメリット7つ
- 引き出し・解約・金融機関の変更の決まり
- デメリットごとのわが家の備え方
- それでも申し込んだ理由
非課税なら、いいことばかりじゃないの?
税金の面はそうだね。ただ、自由に出し入れできる口座ではないんだ。そこを知らずに入れると、あとで困るよ。
結論|使う時期が決まったお金は入れない
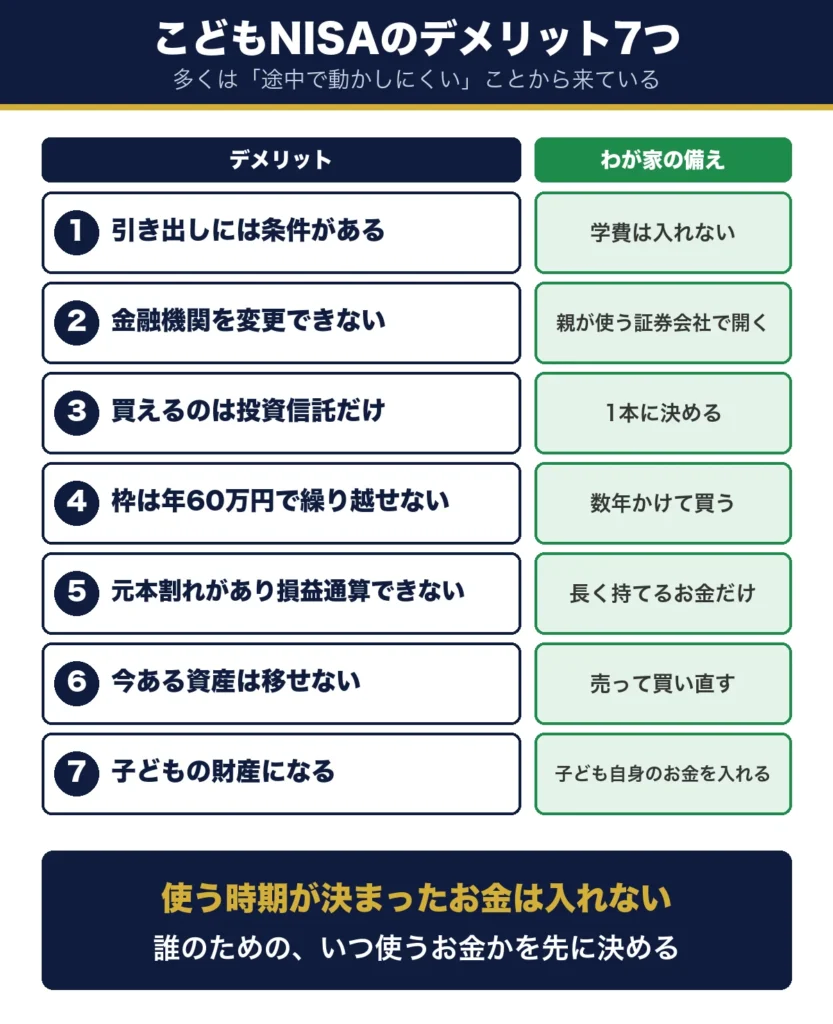
先に結論を書きます。こどもNISAのデメリットは、ほとんどが「途中で動かしにくい」ことから来ています。
だから、使う時期が決まっているお金は入れない。これが、わが家のいちばんの備えです。
引き出しには条件がある
こどもNISAのお金は、12歳になるまでは、原則として引き出せません。12歳以降は、子どもの同意などの条件を満たせば引き出せます。
金融機関はあとから変えられない
口座は1人1つで、金融機関の変更はできません。変えるには、一度口座を解約して作り直すことになります。18歳になる前に口座を解約すると、それまでの利益にさかのぼって税金がかかります。
口座のお金は子どもの財産になる
こどもNISAは子ども名義の口座で、中の資産は子ども本人の財産です。親の都合で使えるお金ではありません。
1. 引き出しには条件がある
いちばん大きな注意点です。こどもNISAのお金は、18歳になるまで、自由には引き出せません。引き出せるかどうかは、子どもの年齢で変わります (出典:楽天証券 こどもNISAの取引・ルール)。
年齢ごとの決まりと、口座の解約との違いを確かめます。年齢の区切りは、正確には「12歳である年」「3月31日時点で18歳である年の前年12月31日」です。
表1 こどもNISAの引き出しの決まり
| 子どもの年齢 | 引き出し |
|---|---|
| 12歳になるまで | 原則できない (災害などやむを得ない場合を除く) |
| 12歳から17歳まで | 子どもの同意などの条件を満たせばできる |
| 18歳から | 大人のNISAに移り、制限がなくなる |
12歳からは条件つきで引き出せる
12歳の年からは、条件を満たせば引き出せます。使い道が子どものためであること、子どもが同意していることが条件で、金融機関への届出と審査が必要です。災害などやむを得ない場合も、非課税で引き出せる決まりになっています (出典:楽天証券 払出制限について)。
口座の解約は引き出しとは別
お金を引き出すことと、口座そのものを解約することは、別の手続きです。18歳になる前に口座を解約すると、こどもNISAで出た利益に、さかのぼって税金がかかります。口座は、解約せずに持ち続ける前提で考えます (出典:楽天証券 こどもNISA口座の解約)。
わが家の備え|学費は入れない
使う時期が決まっている学費は、こどもNISAに入れません。引き出すには子どもの同意と手続きが要り、払う時期に株価が下がっていることもあるからです (学費はこどもNISAに入れない理由)。
2. 金融機関を変更できない
こどもNISAの口座は、1人につき1つです。そして、あとから金融機関を変更することはできません (出典:楽天証券 こどもNISAの取引・ルール)。
大人のNISAは年ごとに金融機関を変えられますが、こどもNISAは扱いが違います。
変えるには解約して作り直す
別の金融機関に移りたい場合は、一度こどもNISAの口座を解約して、新しく開設することになります。解約すると、それまでの利益にさかのぼって税金がかかります。
重ねて申し込まない
複数の金融機関で重ねて申し込むと、希望しないほうで口座が開くことがあります。申し込むのは1か所だけにします。なお、口座が開く前の2026年中は、申込のキャンセルができます。
わが家の備え|親が使う証券会社で開く
変えられない前提で、親が普段使っている楽天証券で申し込みました。画面が操作しやすく、家族の口座もそこにあるからです (こどもNISAの口座はどこで開く)。
3. 買えるのは投資信託だけ
こどもNISAで買えるのは、長期の積立・分散投資に向いた、一定の投資信託だけです。大人のNISAのつみたて投資枠の対象商品に準じます (出典:楽天証券 こどもNISAの取引・ルール)。
選べる範囲について、3つの点を押さえます。
個別株は買えない
大人のNISAにある成長投資枠は、こどもNISAにはありません。個別の株式は買えず、子どもに株を持たせたい場合は、こども口座 (未成年口座) を使います。
専用の商品は証券会社ごとに違う
信託報酬がゼロの専用商品は、証券会社ごとに用意されています。口座を開いた証券会社で買える商品から選ぶことになります (楽天証券の信託報酬ゼロ投信の考え方)。
わが家の備え|1本に決める
選べる範囲が限られるのは、迷わずに済むという面もあります。わが家は、子どもと一緒に1本に決めました (こどもNISAは何を買う?)。
4. 枠は年60万円で繰り越せない
こどもNISAで買えるのは、1年に60万円まで、総額で600万円までです。この枠の使い方にも決まりがあります (出典:楽天証券 こどもNISAの取引・ルール)。
まとまったお金を一度に入れたい人は、ここで計画が変わります。
使わなかった枠は持ち越せない
その年に使わなかった枠を、翌年に繰り越すことはできません。1年目に入れなかった分を、2年目にまとめて入れることはできない、ということです。
売っても同じ年には使えない
一度使った年間の枠は、売っても同じ年には戻りません。総額の枠は、買ったときの金額の分だけ、翌年に戻ります。
わが家の備え|数年かけて買う
今ある子ども名義の資産をこどもNISAで買い直すには、数年かかります。年60万円ずつ買う前提で、計画を立てました (売って買い直す手順)。
5. 元本割れがあり損益通算できない
こどもNISAで買うのは投資信託です。値下がりして、入れたお金を下回ることがあります。
値下がりしたときの扱いも、ふつうの課税口座とは違います。
元本は保証されない
預金や学資保険と違い、元本の保証はありません。短い期間で見ると、マイナスになる年もあります。
損失は他の口座と相殺できない
こどもNISAで出た損失は、課税口座の利益と相殺できません。損失を翌年以降に繰り越すこともできません (出典:楽天証券 こどもNISAの取引・ルール)。
わが家の備え|長く持てるお金だけ
長く持つほど、結果の幅は狭くなる傾向があります。すぐに使う予定のない、長く置いておけるお金だけを入れます。子どもにも「必ず増える」とは伝えていません (子どもへの説明の記録)。
6. 今ある資産は移せない
すでに子ども名義で持っている投資信託や株式を、こどもNISAへそのまま移すことはできません (出典:楽天証券 こどもNISAの取引・ルール)。
移せない口座は、2つあります。
特定口座や一般口座から移せない
こども口座 (未成年口座) の特定口座や一般口座で持っている商品は、こどもNISAに入れられません。入れたいなら、一度売って現金にします。売った利益には、20.315%の税金がかかります。
ジュニアNISAからも移せない
ジュニアNISAで持っている資産は、そのまま持ち続けられますが、こどもNISAへは移せません (ジュニアNISAとこどもNISAの使い分け)。
わが家の備え|売って買い直す
子どもの口座にある投資信託は、売ってこどもNISAで買い直すつもりです。ジュニアNISAは、別の口座としてそのまま使います。
7. 口座のお金は子どもの財産になる
こどもNISAは、子ども名義の口座です。口座の中の資産は、子ども本人の財産になります (出典:楽天証券 こどもNISA)。
親が積み立てる場合は、お金の出どころにも気を配ります。
親が出すお金は贈与になる
親が自分のお金を子どもの口座に入れると、親から子への贈与になります。贈与税は、1年間にもらった財産の合計から、基礎控除110万円を引いた残りにかかります (出典:国税庁 No.4402 贈与税がかかる場合)。
祖父母からの分も合計する
こどもNISAの枠は年60万円なので、それだけなら110万円に収まります。ただし、祖父母など他の人からもらった分も、合計して数えます。
わが家の備え|子ども自身のお金を入れる
わが家がこどもNISAに入れるのは、主に子どもがもらったお祝い金やお年玉です。もともと子どものお金なので、「これはあなたのお金だよ」と伝えられました。
デメリットの多くは、何のお金を入れるかで避けられる。入れる前に、そこを決めておくといいよ。
それでも申し込んだ理由
注意点を並べましたが、わが家は申し込みました。デメリットが、わが家の使い方では問題にならないからです。
理由を3つ書きます。
子どもがお金を学ぶ場になる
わが家がこどもNISAを使う目的は、子どもの金融教育です。自分の口座で、お金が増えたり減ったりするのを見られる場になります。
引き出しにくいことが強みにもなる
12歳からの引き出しには、子どもの同意が要ります。親が勝手に使えないので、子どものお金として守られるしくみだと考えています。
18歳で大人のNISAに引き継がれる
成人すると、残高は大人のNISAのつみたて投資枠に移り、枠は1,800万円に広がります (出典:楽天証券 こどもNISAの取引・ルール)。子どもが自分で続けられる形で、引き継がれます。
まとめ|入れるお金を先に決める
もう一度、要点です。こどもNISAのデメリットは、入れるお金の選び方で、ほとんど避けられます。
- 引き出しには条件がある:12歳になるまでは原則できない。12歳以降は、子どもの同意などの条件つき
- 金融機関を変更できない:変えるには口座を解約して作り直す。解約すると、利益にさかのぼって課税
- 買えるのは投資信託だけ:個別株は不可。専用商品は証券会社ごと
- 枠は年60万円:繰り越せない。売っても同じ年には使えない
- 元本割れがある:損失は、他の口座と相殺できない
- 今ある資産は移せない:特定口座もジュニアNISAも、そのままでは移せない
- 子どもの財産になる:親が出すお金は贈与。年110万円の基礎控除を意識する
まず、こどもNISAに入れるのは「誰のための、いつ使うお金か」を書き出してください。使う時期が決まっているお金は、別の置き場に分けるのが安心です。
よくある質問
Q1. 12歳より前に、お金が必要になったらどうなりますか?
原則として引き出せません。災害などやむを得ない場合は、非課税で引き出せるとされています。それ以外で口座を解約すると、利益にさかのぼって税金がかかります。
Q2. 申し込んだあとで、やめることはできますか?
2026年中は、申込のキャンセルができます。口座が開くのは2027年1月以降だからです。口座が開いたあとにやめる場合は、解約の扱いになります。
Q3. 証券会社をあとから変えたくなったら?
変更はできず、解約して作り直すことになります。解約すると、それまでの利益に税金がかかります。変えない前提で選んでください。
Q4. デメリットが多いなら、やめたほうがいいですか?
入れるお金しだいだと考えます。長く置いておける、子ども自身のお金なら、デメリットの多くは問題になりません。学費のように使う時期が決まったお金は、別に用意するのが安心です。
この記事は、筆者の実体験と、楽天証券・国税庁の公開資料 (2026年10月10日に確認) をもとにまとめたものです。取引のルールは金融機関によって異なる場合があり、今後変わることもあります。申し込む前に、口座を開く金融機関の最新の案内を確認してください。税金の扱いは、税務署や税理士に確かめてください。
コメント