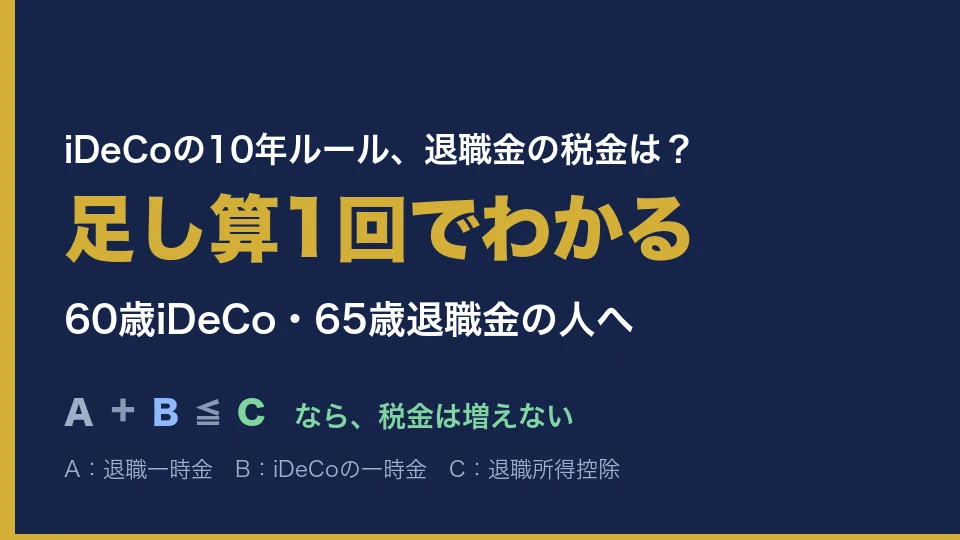
60歳でiDeCoを一時金で受け取り、65歳で会社の退職金を受け取る。会社員によくあるこの順番が、2026年1月から、退職金の税金をiDeCoと合わせて計算する対象になりました。
ただし、退職金にかかる税金が増えるかどうかは人によって違います。確かめ方は、退職一時金とiDeCoの一時金を足して、退職所得控除と比べるだけです。iDeCoの残高が小さい人ほど、影響も小さくなります。
この記事は、国税庁の改正内容と所得税法施行令の条文を読んでまとめました。筆者は52歳の会社員で、まさにこの順番で受け取る予定です。60歳で受け取るか迷っている人も、読み終えるころには、窓口に聞かなくても自分の退職金にかかる税金が増えるかを判断できます。
- 10年ルールで何が変わったか
- 退職金にかかる税金が増えるかを足し算1回で確かめる方法
- 退職一時金に合算するiDeCoの額の出し方
- 法律の書き方とこの記事の書き方の違い
- 60歳で受け取る前に知っておくこと
60歳でiDeCo、65歳で退職金って、ふつうの順番だよね?それがダメになったの?
結論から言うと、ダメになったわけじゃないよ。計算のしかたは変わったけど、税金が増えるかは足し算で分かるんだ。
足し算1回でわかる税金の増減
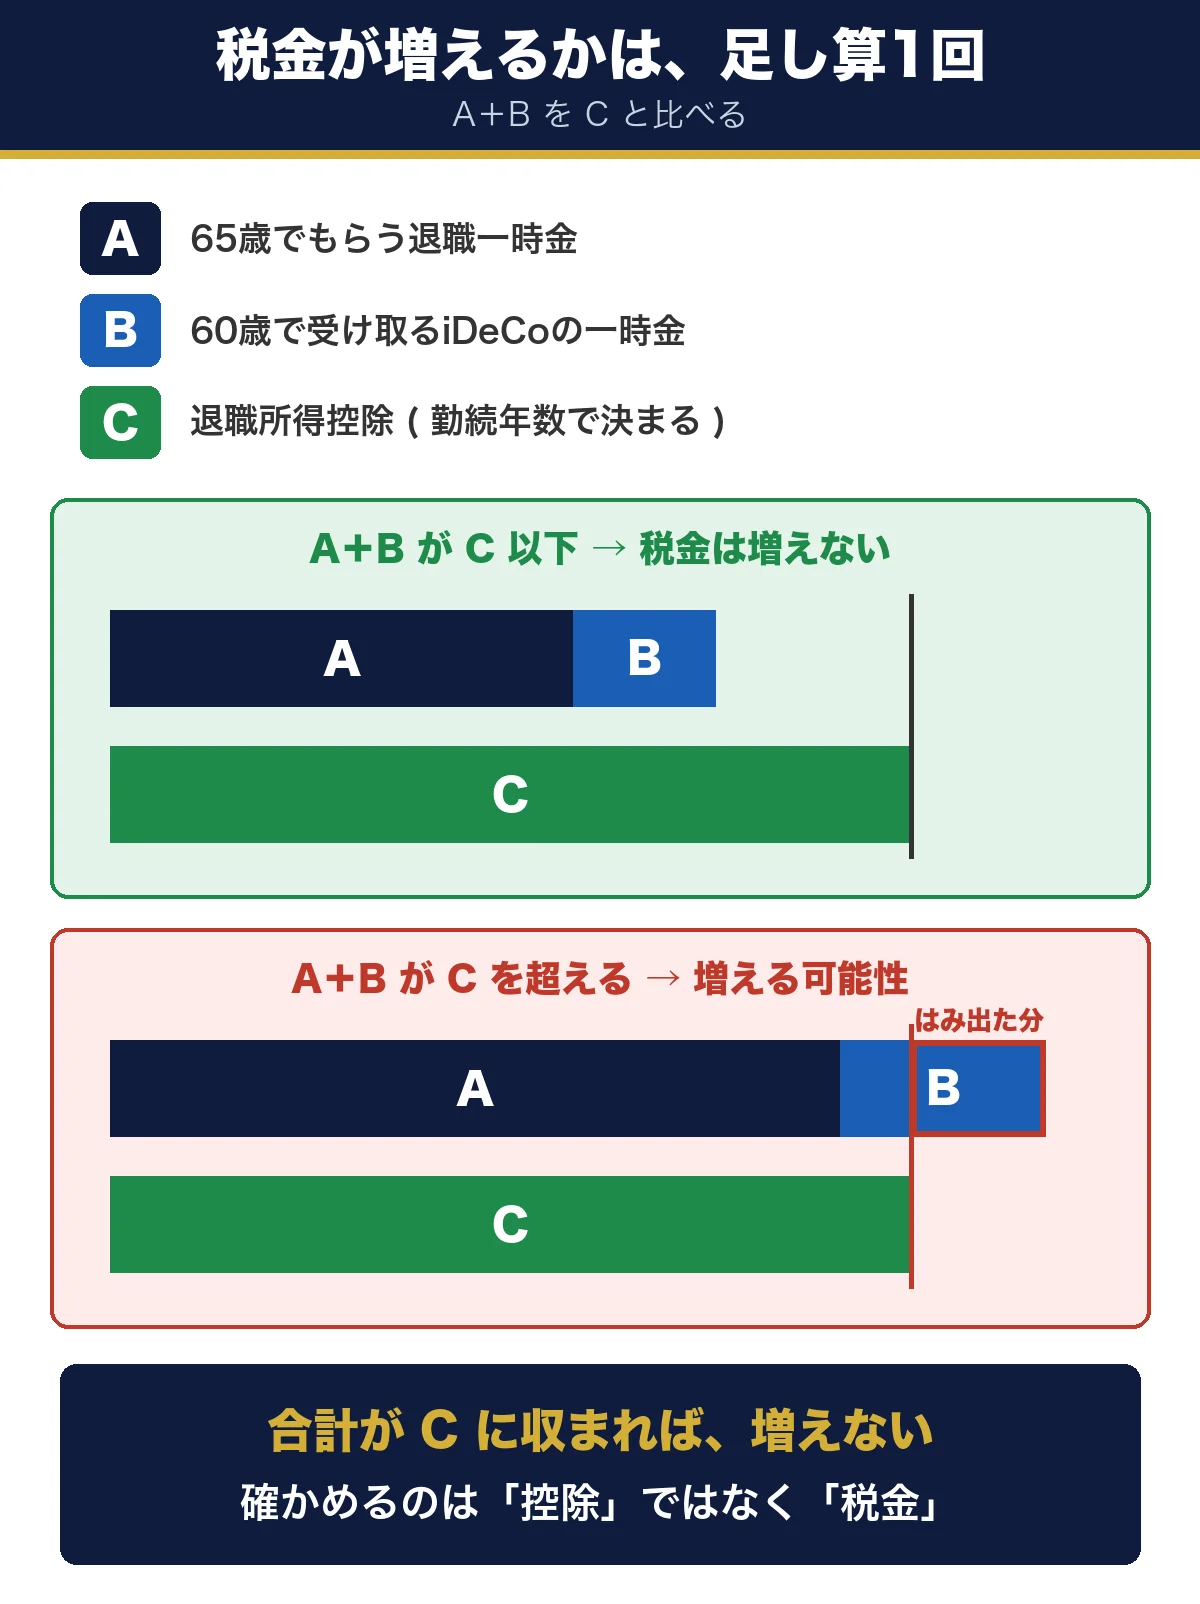
先ずは結論からです。60歳でiDeCoを一時金で受け取り、65歳で退職一時金を受け取ると、退職金の税金は、先に受け取ったiDeCoの一時金も足して計算することになります。ただし、足しても退職所得控除 ( C ) に収まれば、退職金にかかる税金は増えません。
判定に使う数字は3つだけで、計算は足し算1回で終わります。数字はどれも、手元の書類や勤続年数から出せるものです。3つの数字の中身、A+B と C の比べ方、年金で受け取る部分の扱いを順に見ていきます。
足し算に使う3つの数字
- A. 65歳でもらう退職一時金:一時金でしか受け取れない分。会社の退職金規程や、企業年金の見込み額の通知に載っています
- B. 60歳で受け取るiDeCoの一時金:見込み額。今の残高に「毎月の掛金×60歳までの月数」を足すと目安になります
- C. 退職所得控除:勤続年数で決まる額で、iDeCoの受取額では変わりません。20年以下は40万円×年数、20年超は800万円+70万円× ( 年数−20 ) 。例えば30年なら800+70×10=1,500万円です
勤続年数の1年未満の端数は切り上げます。企業年金から出る一時金は、勤続年数ではなくその企業年金に加入していた期間で数えます ( 出典:所得税法施行令 第69条 ) 。
C って、どうやって調べるの?
今の会社に何年勤めてるか、数えたことある?20年までは1年ごとに40万円。20年を超えた年からは、1年ごとに70万円ずつ増えるよ。
A+BとCの比べ方
A+B が C 以下なら、退職金にかかる税金は増えません。C を超える場合は、はみ出した分に税金がかかる可能性があります。図1が、その比べ方です。B は受取額をそのまま足して構いません。実際に合算する額は受取額より小さいか同じなので、判定には少し余裕が出ます。
年金で受け取る部分の扱い
企業年金を年金で受け取る部分は、この足し算に入りません。年金は退職所得ではなく、公的年金等 ( 雑所得 ) として課税されるからです ( 出典:国税庁 No.1600 公的年金等の課税関係 ) 。
10年ルールで変わった調整の範囲
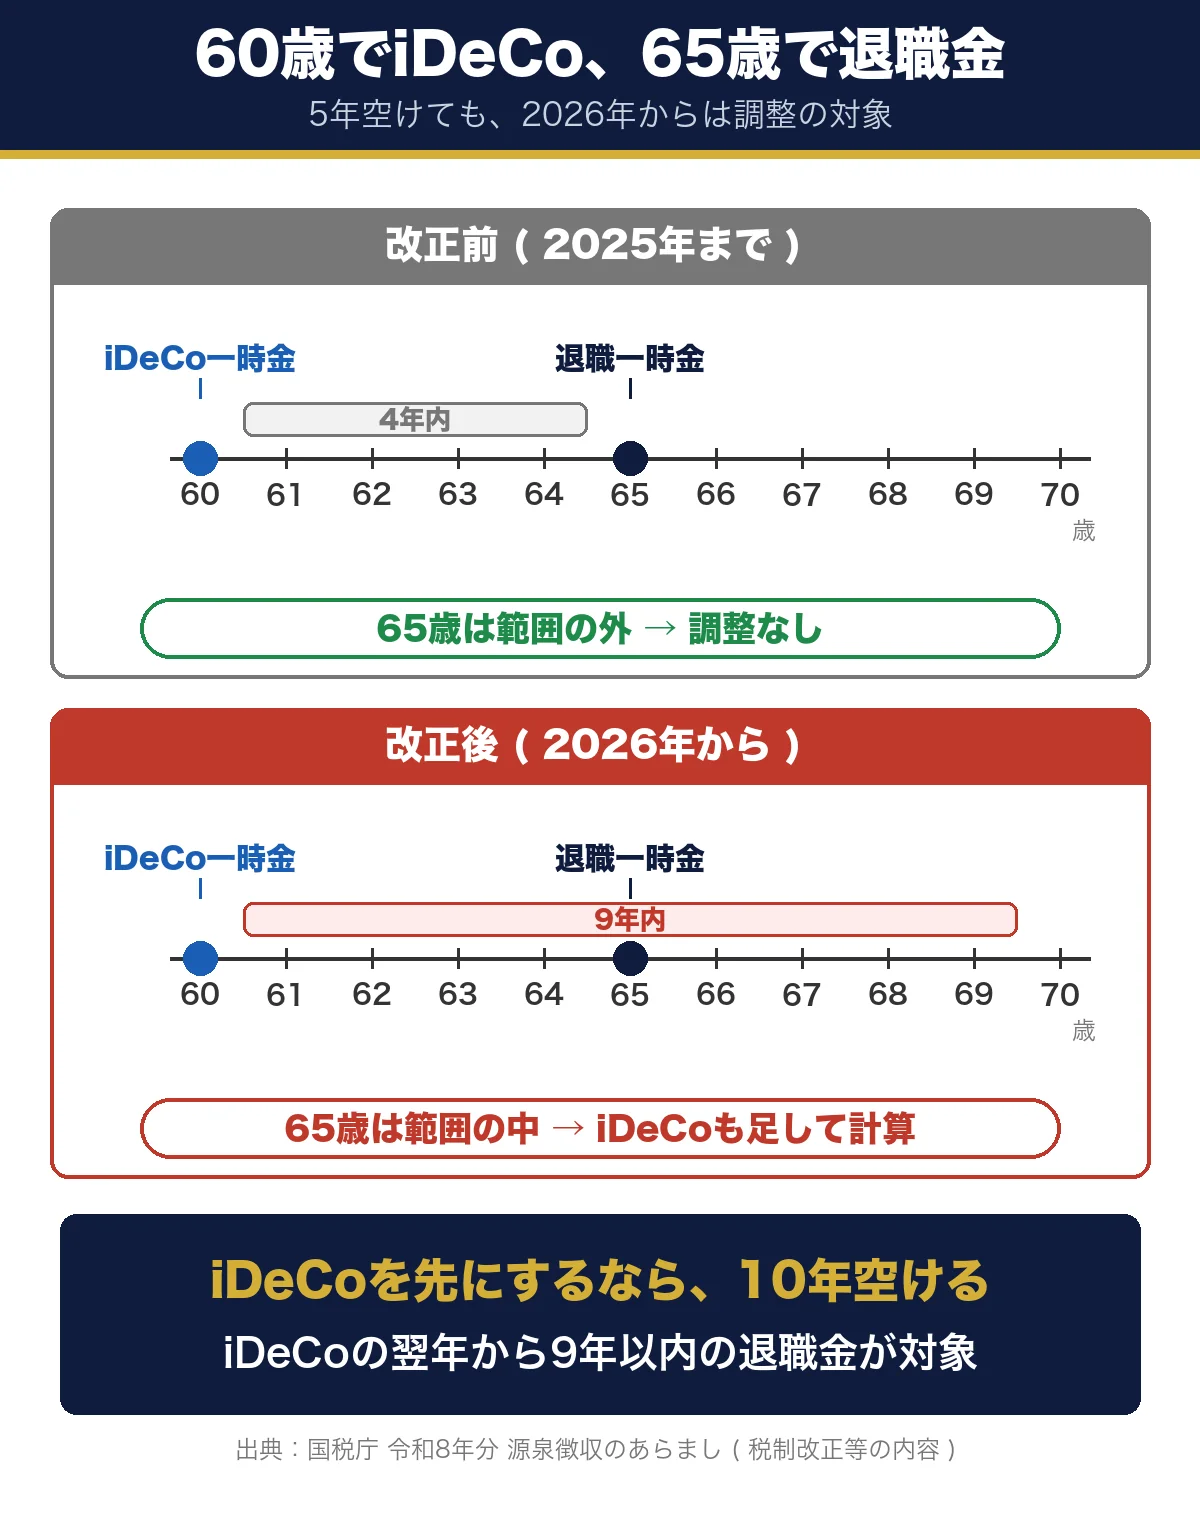
変わったのは、iDeCoの一時金と退職金を別々の年に受け取ったとき、控除を重ねて使えないようにする範囲です。令和7年度の税制改正により、2026年1月からこの範囲が4年内から9年内へ広がりました。
その結果、60歳と65歳のように5年空けて受け取る人も、新たに調整の対象に入っています。順番を逆にした場合にも別の範囲があり、対象になるのは2026年以降に受け取る一時金です。この3点を順に確認します。
4年内から9年内への拡大
これまでは、退職金を受け取る年の前年以前4年内にiDeCoの一時金を受け取っていると、退職金の税金を計算するときに、iDeCoの分も足して考えていました。2026年1月からは、これが前年以前9年内になりました ( 出典:国税庁 令和8年分 源泉徴収のあらまし ) 。
60歳でiDeCo、65歳で退職金なら5年差です。改正前は範囲の外、改正後は範囲の中に入ります。これを図2に示します。
逆の順番に適用される19年ルール
表1 受け取る順番と、控除が調整される範囲
| 先に受け取る | 後に受け取る | 調整される範囲 |
|---|---|---|
| iDeCoの一時金 | 退職金 | 前年以前9年内 ( 改正前は4年内 ) |
| 退職金 | iDeCoの一時金 | 前年以前19年内 |
じゃあ、退職金を先にもらえばいいんじゃない?
逆の順番は19年なんだ。65歳で退職金をもらって、iDeCoを75歳まで待っても10年しか空かない。順番を入れ替えるだけでは、範囲から出られないよ。
対象になるiDeCoの一時金
対象は2026年1月1日以後に受け取るiDeCoの一時金です ( 出典:所得税法施行令 第70条 ) 。いま50代で、これから受け取る人は新しいルールで考えます。
退職一時金に合算するiDeCoの額
10年ルールの対象になると、退職金の税金は、退職一時金にiDeCoの分を合算して計算するのと同じ結果になります。ただし、iDeCoの受取額がそのまま合算されるわけではありません。
合算するのは、iDeCoが会社と重なる期間に使った控除の分で、重なる年数×40万円で出します。iDeCoの受取額が小さい人や、今の会社に入る前からiDeCoを始めていた人ほど、合算する額は小さくなります。出し方、計算例、法律の書き方との違いを順に説明します。
合算するiDeCoの額の出し方
合算する額は、次の3つの手順で出します。40万円という数字は、退職所得控除が勤続20年までは1年あたり40万円であることから来ています。
- 手順1. 受取額を40万円で割り、小数点以下を切り捨てる:これが「iDeCoで控除を使った年数」です。受取額がiDeCo自身の控除 ( 加入年数×40万円 ) 以上なら、加入期間そのものを使います
- 手順2. そのうち、今の会社の勤続期間と重なる年数を数える:1年未満は切り捨てます
- 手順3. 重なる年数に40万円をかける:これが退職一時金に合算するiDeCoの額です
線の長さを期間、面積を受取額として表すと、図3のようになります。太さを1年40万円にそろえると、線の長さが「iDeCoで控除を使った年数」になります。
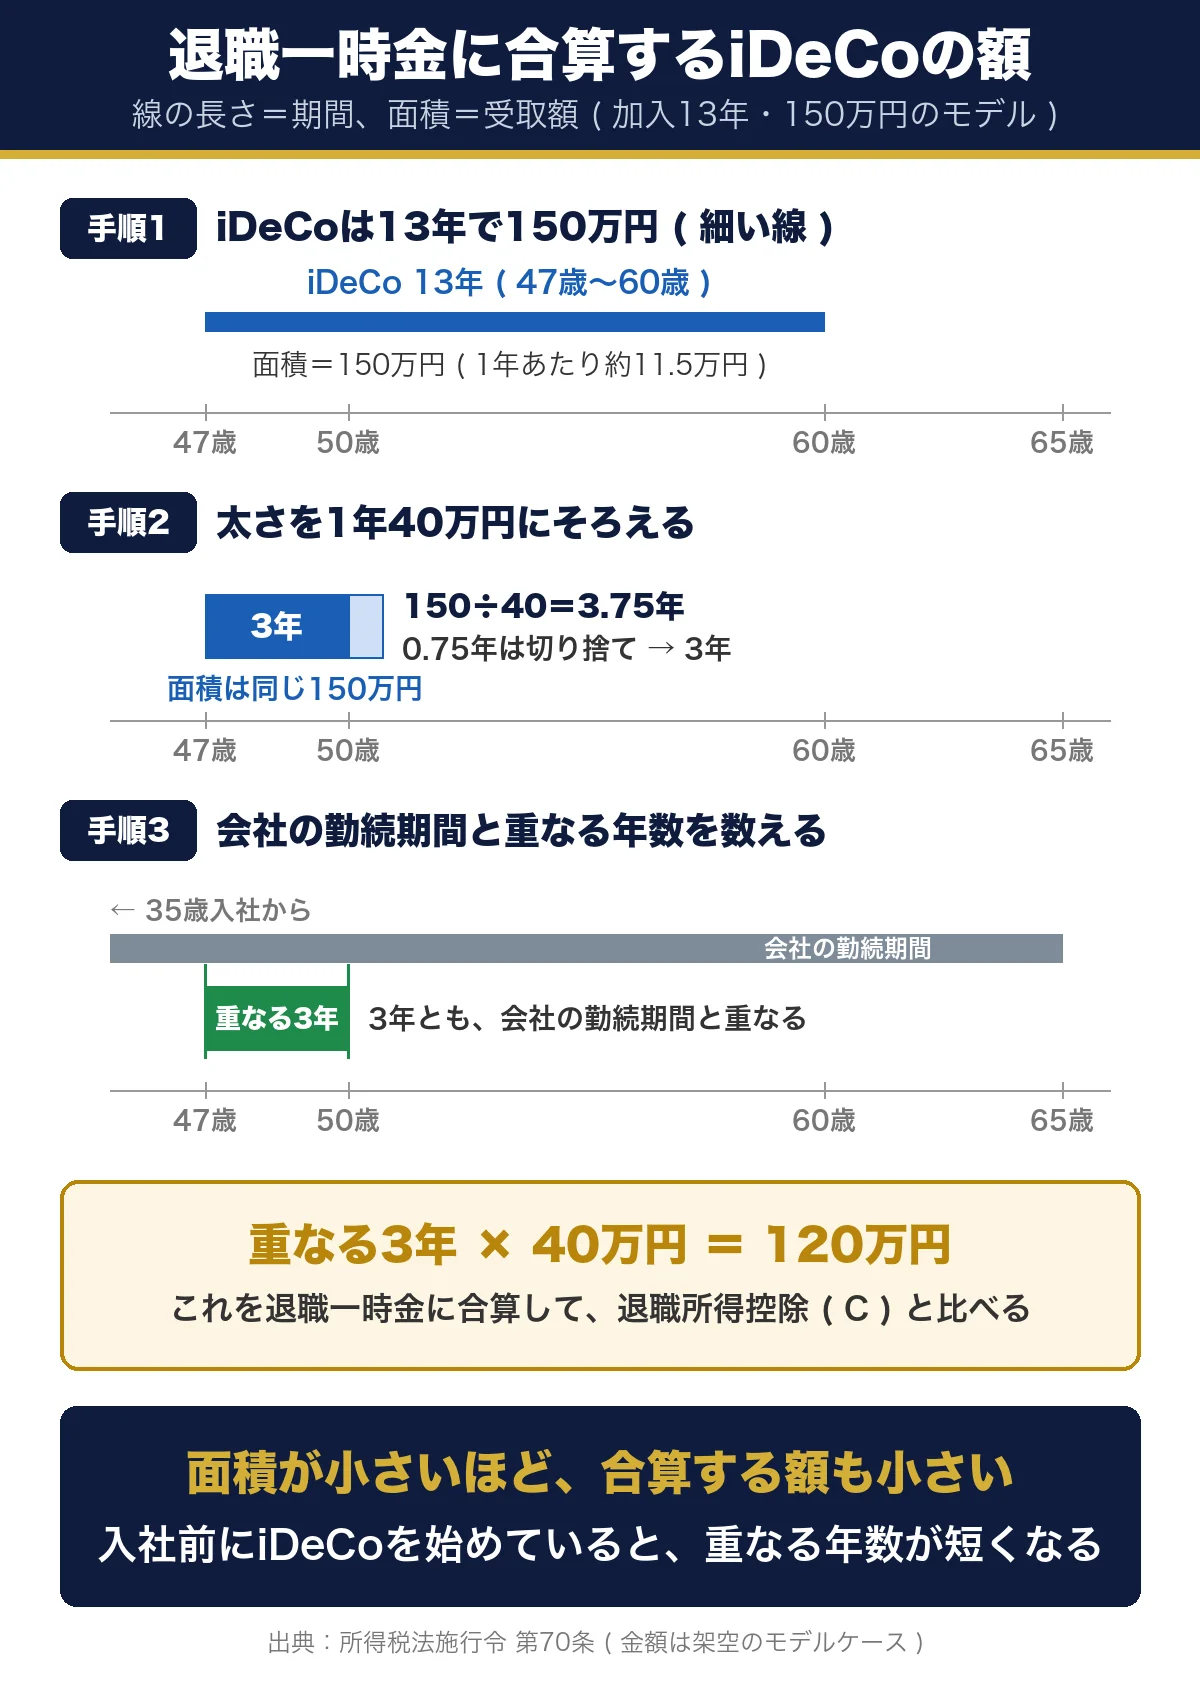
表2 退職一時金に合算するiDeCoの額 ( 加入13年・全期間が会社と重なる場合 )
| iDeCoの受取額 | 計算 | 合算する額 |
|---|---|---|
| 150万円 | 150÷40=3.75 → 3年 / 重なる3年 / 3×40=120 | 120万円 |
| 300万円 | 300÷40=7.5 → 7年 / 重なる7年 / 7×40=280 | 280万円 |
| 520万円 | 520万円は控除520万円以上 → 加入13年 / 重なる13年 / 13×40=520 | 520万円 |
| 800万円 | 控除520万円以上 → 加入13年 / 重なる13年 / 13×40=520 | 520万円 |
表2は、iDeCoの加入期間がすべて今の会社の勤続期間に含まれ、加入がちょうど13年の場合です。800万円のケースで合算しなかった分 ( 800−520=280万円 ) は、iDeCoを受け取った年に課税の対象になります。
加入期間に1年未満の端数があると、重なる年数は切り捨てます。例えば加入12年3か月で控除を使い切っていれば、重なるのは12年で、合算する額は12×40=480万円です。受取額が800万円を超える人は、超えた部分を70万円で割ります。
課税対象の計算例
表3 課税対象の計算例 ( 勤続30年でC=800+70×10=1,500万円・単位:万円 )
| ケース | 改正前 | 改正後 |
|---|---|---|
| 退職金1,000・iDeCo300 | ( 1,000−1,500 ) ÷2 → 0 | ( 1,000+280−1,500 ) ÷2 → 0 |
| 退職金1,000・iDeCo520 | ( 1,000−1,500 ) ÷2 → 0 | ( 1,000+520−1,500 ) ÷2=10 |
| 退職金1,500・iDeCo150 | ( 1,500−1,500 ) ÷2=0 | ( 1,500+120−1,500 ) ÷2=60 |
| 退職金2,000・iDeCo300 | ( 2,000−1,500 ) ÷2=250 | ( 2,000+280−1,500 ) ÷2=390 |
計算の結果がマイナスになるときは0で、税金はかかりません。表の数字は退職所得 ( 税金がかかる対象の額 ) で、税額ではありません。金額はすべて架空のモデルです。
iDeCoが520万円のケースは、足し算すると1,000+520=1,520万円です。C の1,500万円を20万円はみ出すので、課税対象は20÷2=10万円になります。
iDeCoを少ししか積んでない人は、あまり気にしなくていいってこと?
受け取る額が小さいほど、合算する額も小さいのはその通り。ただ、A が大きければ小さな B でもはみ出すから、足し算だけはしておいてね。
法律の書き方との違い
ここまでは「退職一時金にiDeCoを足して、控除を引く」という向きで説明してきました。法律は逆の向きで、「退職金の控除から、iDeCoと重なる期間の分を差し引く」と書いています ( 出典:所得税法 第30条、所得税法施行令 第70条 ) 。
表4 法律の書き方と、この記事の書き方 ( 退職金1,500・iDeCo150の例・単位:万円 )
| 書き方 | 式 | 計算 |
|---|---|---|
| 法律 | 退職金 − ( C − 差し引く分 ) | 1,500 − ( 1,500 − 120 ) =120 |
| この記事 | ( 退職金 + 合算する額 ) − C | ( 1,500 + 120 ) − 1,500=120 |
どちらも120万円で、その半分の60万円が課税対象です。向きが違うだけで、計算の結果は同じになります。
法律の書き方は、退職金の税金を受け取った年ごとに計算する仕組みに沿っています。所得税法は、その年中に受け取った退職手当の額から控除を引く、と定めています。60歳で受け取ったiDeCoは60歳の年に計算が終わっているので、65歳の年の収入には足し直しません。
その代わりに、65歳の年の控除を小さくして、同じ勤続期間の控除を2回使えないようにしています。差し引くのは、iDeCoが控除を使った年数のうち、会社と重なる分だけです。だから、iDeCoの額を合算して計算したときと結果が一致します。
影響を受けやすい転職組
退職所得控除 ( C ) は、原則として今の会社の勤続年数で決まり、前の会社の年数は含みません。転職した人ほど C が小さく、A+B がはみ出しやすくなります。
年収を上げるために転職を重ねてきた人ほど、退職金の出口では控除の枠が小さくなるということです。転職の回数ではなく、今の会社に何年いるかで決まる点に注意が必要です。勤続年数ごとの控除の大きさ、筆者の場合、転職した人が早めに確かめておきたいことを順に見ていきます。
勤続年数で変わる控除の大きさ
表5 勤続年数と退職所得控除
| 勤続年数 | 計算 | 退職所得控除 |
|---|---|---|
| 10年 | 40×10 | 400万円 |
| 20年 | 40×20 | 800万円 |
| 30年 | 800+70× ( 30−20 ) | 1,500万円 |
| 40年 | 800+70× ( 40−20 ) | 2,200万円 |
20年を境に、1年あたりの増え方が40万円から70万円に変わります ( 出典:国税庁 No.1420 退職金を受け取ったとき ) 。
筆者の勤続年数
筆者は就職氷河期に社会に出て、転職を3回しています。今の会社は勤続16年です。新卒から同じ会社に勤めてきた人より、C は小さくなります。
転職した人が先に確かめたいこと
転職した人は、定年を待たずに、定年時点の勤続年数で C を出しておくと安心です。A と B の見込みが分かった時点で、すぐに足し算ができます。
今の会社に入る前からiDeCoを始めていた人は、会社と重なる年数が短くなるため、合算する額も小さくなります。C が小さい一方で、合算する額も小さくなる点は覚えておいてください。
転職で年収が上がっても、退職金の控除では損するんだ。
「損」というより、控除の枠が勤続年数に比例するってこと。だから転職した人ほど、足し算を先にしておく価値があるよ。
60歳で受け取る前に知っておくこと
60歳で受け取ると決める前に、iDeCo側の決まりも確認しておきます。受け取るための条件、受け取ったあとに起きること、受け取る時期の選び方の3つです ( 出典:iDeCo公式 加入資格・掛金・受取方法等 ) 。
どれもiDeCo公式サイトの案内に書かれている基本ですが、60歳でプラスなら受け取る、といった方針を決める前に知っておくと迷いません。退職金との間隔にも関わるので、10年ルールとあわせて見ておきます。
60歳で受け取るための加入期間
60歳から受け取るには、60歳になるまでに加入していた期間などが10年以上必要です。足りないと、受け取れる年齢が61歳以降に繰り下がります。
受け取ったあとに止まる積み立て
iDeCoを受け取ると、それ以降は積み立てられません。一括で受け取った場合も同じで、65歳まで会社員を続けても掛金は止まります。
75歳まで選べる受け取りの時期
受け取る時期は、75歳になるまでの間で選べる決まりです。60歳で値下がりしていれば、待つこともできます。
ただし、65歳で退職一時金を受け取る人は、iDeCoを60歳から75歳のどこで一時金にしても、10年ルールか19年ルールのどちらかに入ります。時期をずらしても範囲からは出られないので、見るべきは足し算です。
筆者の受け取り方
ここからは筆者個人の受け取り方です。定年は65歳で、iDeCoは2021年1月から続けています。会社の企業年金には、一時金でしか受け取れない分と、年金で受け取れる分があります。
60歳でiDeCo、65歳で退職金という順番なので、筆者は10年ルールの対象です。そこで自分の数字で足し算をしてみました。受け取り方の一覧、足し算の結果、掛金を増やさない判断とのつながりを順に書きます。
受け取る順番と方法
表6 筆者の受け取り方
| 何を | いつ | どう受け取る |
|---|---|---|
| iDeCo | 60歳 ( 値上がりしていれば ) | 一時金 |
| 退職金 ( 一時金でしか受け取れない分 ) | 65歳 | 一時金 |
| 退職金 ( 残り ) | 65歳から | 年金 |
足し算の結果
10年ルールで65歳の退職金にかかる税金が増えるかを確かめるため、自分の数字で A+B と C を比べました。A+B は、C より小さいか同じくらいでした。金額は書きません。
60歳でプラスなら受け取る、という方針はそのままにしています。
60歳で値下がりしてたら、どうするの?
そのときは待つよ。受け取る時期は75歳まで選べるからね。
掛金を増やさない判断とのつながり
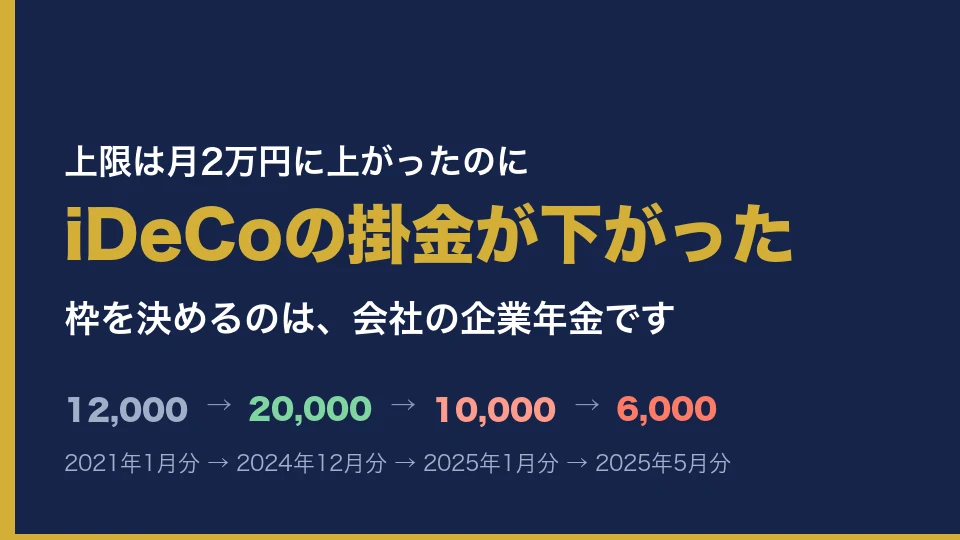
iDeCoの掛金を増やさないと決めた理由のひとつが、この出口の複雑さでした。上限が上がったのに掛金が下がった経緯と、増やさない判断はiDeCoの掛金が下がった理由|枠を決めるのは会社に書いています。
まとめ|見るのは控除ではなく税金
もう一度、結論です。10年ルールでiDeCoと合わせて計算するようになっても、退職金にかかる税金が増えるとは限りません。
- 60歳でiDeCo、65歳で退職金は対象:2026年から範囲が「前年以前9年内」に広がった
- iDeCoを足して C と比べる:A+B が C 以下なら増えない
- 合算するのは、重なる年数×40万円:iDeCoの受取額より大きくはならない
- 転職した人ほど C が小さい:勤続年数で決まるため
- 時期をずらしても範囲からは出られない:65歳に退職一時金があれば、60〜75歳のどこでも対象
退職金の見込み額とiDeCoの残高が分かれば、足し算は1回で終わります。窓口に行く前に、まず A と B を調べてください。
新NISAを埋めたあと、iDeCoと特定口座をどう使い分けるかは新NISAを埋め切ったあと、どこに入れる?に、iDeCoを始めたときの記録はiDeCo始めてみたに残しています。
よくある質問
Q1. iDeCoを年金で受け取れば10年ルールは関係ない?
年金で受け取る部分は、10年ルールの対象外です。調整の対象は一時金だけだからです。ただし年金は公的年金等として課税され、公的年金と合わせた額で控除を計算するので、別の比べ方が必要になります。
Q2. 退職金を先に受け取れば影響はない?
逆の順番には19年ルールがあります。iDeCoの一時金を受け取る年の前年以前19年内に退職金を受け取っていると、控除が調整されます。65歳で退職金なら、75歳までにiDeCoを受け取っても範囲に入ります。
Q3. 勤続年数はどう数えますか?
1年未満の端数は切り上げです。10年2か月なら11年として数えます。企業年金から出る一時金は、その企業年金に加入していた期間が基準です。
Q4. A+B が C を超えそうなときの対策は?
一時金にする額 ( B ) を減らす方法があります。iDeCoを年金で受け取るか、取り扱っている金融機関なら一時金と年金を組み合わせます。年金にした分は公的年金等の控除と重なるので、両方を比べて決めてください。
Q5. 60歳でiDeCoが値下がりしていたら?
受け取る時期を遅らせる方法があります。受給開始は75歳になるまでの間で選べます ( 出典:iDeCo公式 ) 。ただし65歳で退職一時金を受け取るなら、後ろにずらしても19年ルールの範囲に入るので、足し算は受け取る年の見込み額でやり直してください。
この記事は筆者個人の経験と考え方をまとめたもので、特定の受け取り方を勧めるものではありません。計算例の金額はすべて架空のモデルケースです。退職所得控除には、ここで扱っていない特例 ( 障害者になったことが直接の原因で退職した場合、同じ年に複数の退職金を受け取る場合など ) があります。制度は2026年9月時点のものです。
コメント