「会社の持株会、奨励金がもらえてお得らしい。入った方がいいのかな?」「新NISAも気になるけど、どっちを優先すべき?」――会社員の資産形成で、ここはとても迷うポイントです。
先に私の結論をお伝えします。私は、資産形成を目的とした持株会への加入はおすすめしません。優先すべきは新NISA口座での投資。たとえ新NISAを満額埋められる人でも、NISAを埋め切れるなら、その次は持株会ではなく特定口座でオルカンやS&P500のインデックスがよい、というのが私の考えです。
私自身も、以前会社の持株会に加入していたうちの一人です。勿論、新NISA (インデックスつみたて) や高配当個別株も実践してきました。両方を経験して出した結論が、「資産形成をするうえで、持株会は不要」です――「目先の奨励金 (木) に飛びついて、投資の目的や分散 (森) を見失わないで」という注意喚起の記事です。
えっ、奨励金がもらえてお得なのに、持株会はおすすめしないの?
そう。奨励金は確かに”お得”なんだけど、それは買った瞬間だけの一度きりのおまけなんだ。投資の本質は複利と分散。そこを取り違えると、もったいないことになるよ
- 結論|新NISAが先。ただし「奨励金が損」という意味ではありません
- 同じ利益が出たとき、どちらが手取りで多く残るか
- 奨励金の正体|”購入時だけのおまけ”で、複利とは別物
- 持株会の代償|1社集中リスクと、増える”持ち物”
- 大前提:何のために投資するのか?いくら必要か? (これが”森”)
- 正しい順番|NISA優先、埋まるなら特定口座でオルカン/S&P500
- すでに入っている人はどうする?|私は”ゼロ”にしました
- 持株会の株は、新NISAに移せる? (答え:移せません)
- 新NISA・iDeCo・持株会|会社員が使える3つの枠の優先順位
- ひと目で比較|奨励金 vs 複利・分散
- 経験者の本音|入っていた私が「資産形成のためには入らない」と思う理由
- まとめ:木 (奨励金) ではなく、森 (目的・分散・複利) を見る
- よくある質問
結論|新NISAが先。ただし「奨励金が損」という意味ではありません
先に答えをお伝えします。どちらか一方なら、新NISAが先です。奨励金は買った時点の一度きりの上乗せですが、非課税と分散は持っている間ずっと効き続けるからです。
ただし「奨励金のほうが得になる場面」もあります。利益が小さいうちは、持株会のほうが手取りが多く残ります。どこで入れ替わるのかは計算で出せます。次の章で数字をお見せします。
同じ利益が出たとき、どちらが手取りで多く残るか
「奨励金が10%もらえるなら、持株会のほうが得ではないか」——ここがいちばん迷うところだと思います。答えは「利益の大きさで変わる」です。
理由は単純で、2つの制度は効く場所が違うからです。
- 奨励金は「入れた金額」に効きます。10万円入れれば1万円。株価が上がっても下がっても変わりません
- 新NISAの非課税は「利益」に効きます。利益が大きいほど、浮く税金も大きくなります
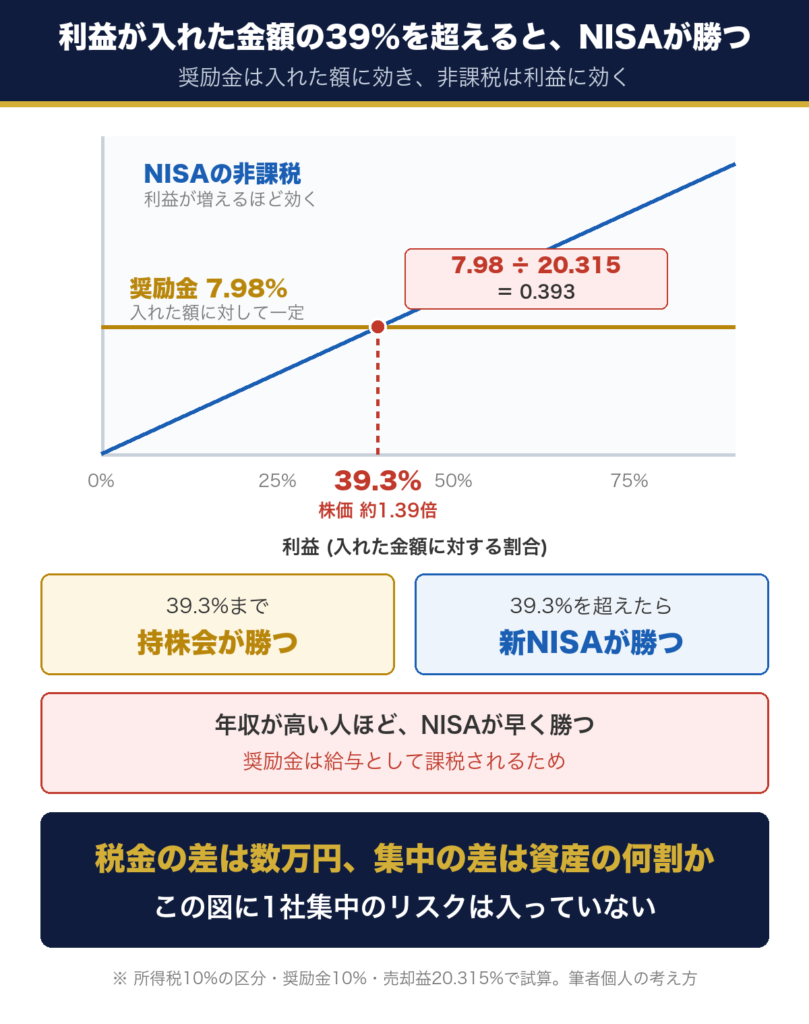
だから利益が小さいうちは持株会が勝ち、利益が大きくなると新NISAが勝ちます。どこで入れ替わるのかを計算しました。
まず、税金のかかり方を並べる
表A 持株会と新NISA、税金のかかり方
| かかる場面 | 持株会 (引き出して特定口座で売却) | 新NISA |
|---|---|---|
| 買うときの上乗せ | 奨励金10% ※給与として課税される | なし |
| 売却益への税 | 20.315% | 0% |
| 配当への税 | 20.315% | 0% |
奨励金が給与として課税される点は見落とされがちです。額面10%が、そのまま手取り10%にはなりません。根拠と税率別の実質値は持株会の奨励金は何%が相場?にまとめました。
ステップ1|奨励金は、手取りだと何%になるか
奨励金は拠出額の10%ですが、給与として課税されるので10%は残りません。まず、手元に残る率を出します。所得税10%の区分で計算します。
表B 奨励金10%の手取り (所得税10%の区分)
| 項目 | 計算 | 結果 |
|---|---|---|
| 所得税 | 10% × 1.021 (復興特別所得税2.1%が上乗せ) | 10.21% |
| 住民税 | 所得割 | 10.00% |
| 引かれる合計 | 10.21% + 10.00% | 20.21% |
| 手元に残る奨励金 | 10% × (1 − 20.21%) | 拠出額の7.98% |
これが奨励金の正味の価値です。拠出額の7.98%。株価が上がろうが下がろうが、この率は変わりません。
ステップ2|新NISAの得を、同じものさしに揃える
一方、新NISAの得は「払わずに済む税金」です。特定口座なら売却益に20.315%かかるので、その分がまるごと浮きます。
ただし、このままでは奨励金と比べられません。奨励金は「拠出額の◯%」、新NISAは「利益の◯%」で、分母が違うからです。そこでどちらも「拠出額に対して何%か」に揃えます。
表C 2つの得を、同じ分母に揃える
| 得の中身 | 拠出額に対して何%か | 株価が上がると | |
|---|---|---|---|
| 奨励金 | 課税後の奨励金 | 7.98% | 変わらない |
| 新NISA | 払わずに済む売却益の税 | 利益率 × 20.315% | 大きくなる |
※ 利益率とは「利益 ÷ 拠出額」のことです。120万円を入れて利益が60万円なら、利益率は50%になります。
ステップ3|2つが釣り合う点が、勝敗の分かれ目
奨励金の得と新NISAの得が等しくなる点。そこが入れ替わる点です。そこより手前なら奨励金のほうが大きく、そこを超えると新NISAのほうが大きくなります。
式にすると、こうなります。
7.98%  =  利益率 × 20.315%

利益率 =  7.98 ÷ 20.315
       =  0.3928
       =  39.3%
7.98 を 20.315 で割っただけです。答えは39.3%。利益が拠出額の39.3%を超えると、新NISAの勝ちに変わります。株価でいえば約1.39倍です。
ステップ4|120万円で検算する
表D 拠出120万円のとき、本当に釣り合うか
| 項目 | 計算 | 結果 |
|---|---|---|
| 奨励金 | 1,200,000 × 10% | 120,000円 |
| 給与として引かれる税 | 120,000 × 20.21% | 24,252円 |
| 手元に残る奨励金 | 120,000 − 24,252 | 95,748円 (120万円の7.98%) |
| 同額の税が浮く利益 | 95,748 ÷ 20.315% | 471,317円 |
| そのときの利益率 | 471,317 ÷ 1,200,000 | 39.3% ✓ |
たしかに釣り合いました。拠出120万円に対して利益が約47万円出たところで、奨励金と非課税の得が同じ大きさになります。
入れ替わる点は、所得税の区分で動く
ここまでは所得税10%の区分で計算しました。税率が変われば、7.98%も39.3%も変わります。
表E 入れ替わる点は、所得税の区分で動く
| 所得税の区分 | 奨励金の手残り | 入れ替わる利益率 | 株価にすると |
|---|---|---|---|
| 5% | 8.49% | 41.8% | 約1.42倍 |
| 10% | 7.98% | 39.3% | 約1.39倍 |
| 20% | 6.96% | 34.3% | 約1.34倍 |
| 23% | 6.65% | 32.7% | 約1.33倍 |
年収が高い人ほど、新NISAが早く勝ちます。奨励金は給与として課税されるので、税率が上がるほど手残りが減るからです。
数字で確かめる
表F 120万円を入れた場合の手取り比較 (所得税10%の区分)
| 利益 | 利益率 | 持株会 | 新NISA | 差 (新NISA – 持株会) |
|---|---|---|---|---|
| 30万円 | 25.0% | 334,803円 | 300,000円 | ▲34,803円 |
| 50万円 | 41.7% | 494,173円 | 500,000円 | + 5,827円 |
| 100万円 | 83.3% | 892,598円 | 1,000,000円 | +107,402円 |
持株会の手取りは「利益 × (1 − 20.315%) + 奨励金12万円の手残り95,748円」で計算しています。
この数字をどう読むか
株価が1.4倍にならないなら、持株会のほうが手取りは多い。これは事実です。奨励金を否定するつもりはありません。
ですが、1.4倍にならないことを期待して投資する人はいません。10年、20年と積み立てるつもりなら、超える前提で選ぶべきだと筆者は考えています。
そして、この表にはいちばん大事なものが入っていません。1社に集中しているという事実です。数字で比べられるのは税金だけで、勤め先が傾いたときに給与と資産が同時に減ることは、この計算に出てきません。税金の差は数万円ですが、集中の差は資産の何割かになります。
なお、この試算では次の3つを考慮していません。いずれも入れると新NISA側がさらに有利になります。奨励金が社会保険料の算定基礎に含まれる場合は手残りがさらに減ること、配当にかかる税を含めていないこと、そして持株会は単元に達するまで引き出せないことです。
奨励金の正体|”購入時だけのおまけ”で、複利とは別物
持株会の一番の売りは奨励金です。拠出額に会社が上乗せしてくれる――確かに、買った瞬間に少しだけ得をします。東証の調査では10%がもっとも多く、平均は10.7%でした (持株会の奨励金は何%が相場?で分布を詳しく見ています)。
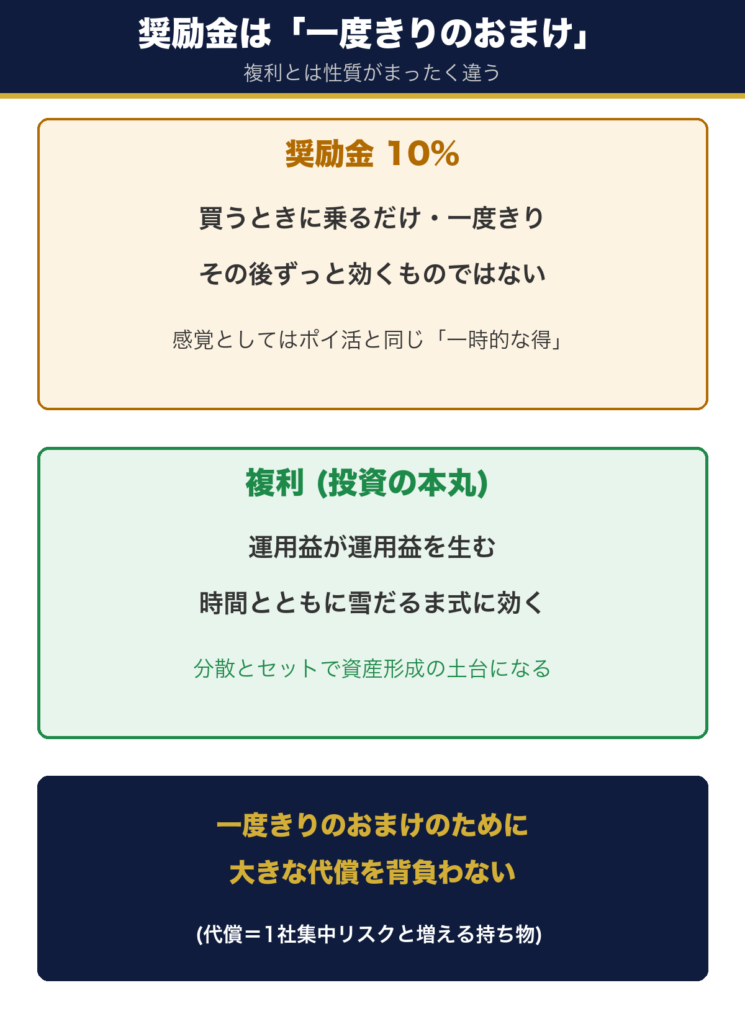
でも、ここを冷静に見てください。奨励金は「買うときに一度だけ」乗る、それきりのおまけです。お金が時間をかけて雪だるま式に増えていく”複利”や、企業価値が伸びていく”株価成長”とは、本質がまったく違います。
- 一度きり:買うときに乗るだけ。その後ずっと複利で効き続ける性質のものではない
- 本質は”おまけ”:私の感覚では、ポイ活でもらう数百円と同じレベルの一時的な得。投資の本丸 (複利・分散) とは別物
- その代わりに払う代償が大きい:後述する「1社集中リスク」と「口座・持ち物が増える手間」を背負うことになる
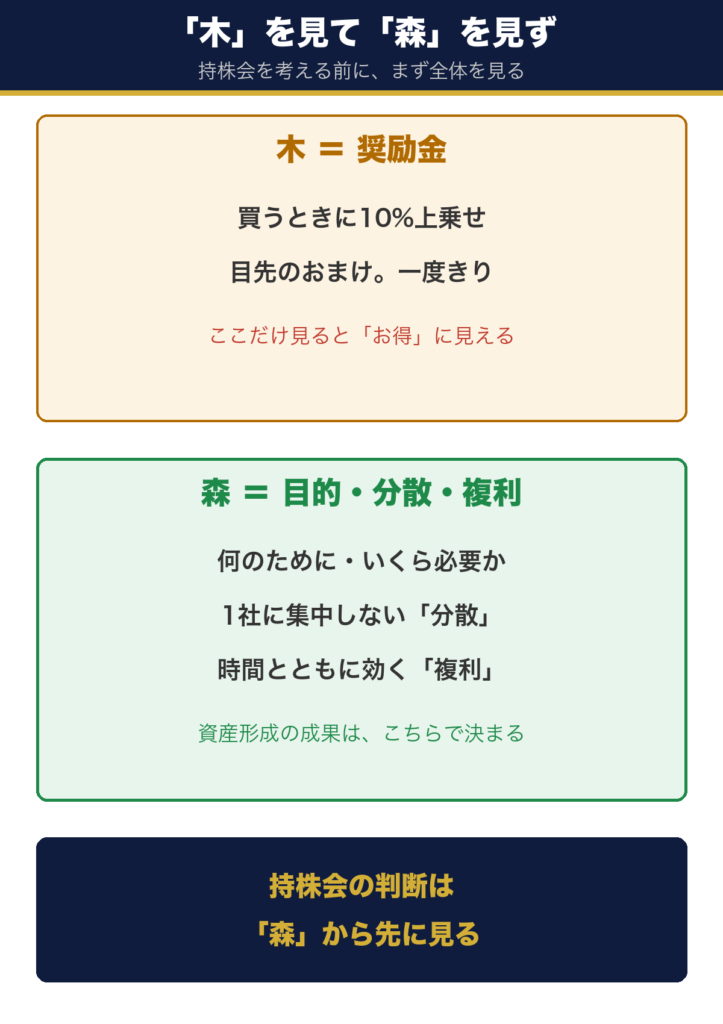
もちろん、奨励金そのものを否定したいのではありません。ただ、“購入時に一度だけのおまけ”のために、投資の本質である分散や複利を犠牲にするのは順番が逆だと考えています。木 (奨励金) のために森 (目的・分散・複利) を見逃してはいけません。
持株会の代償|1社集中リスクと、増える”持ち物”
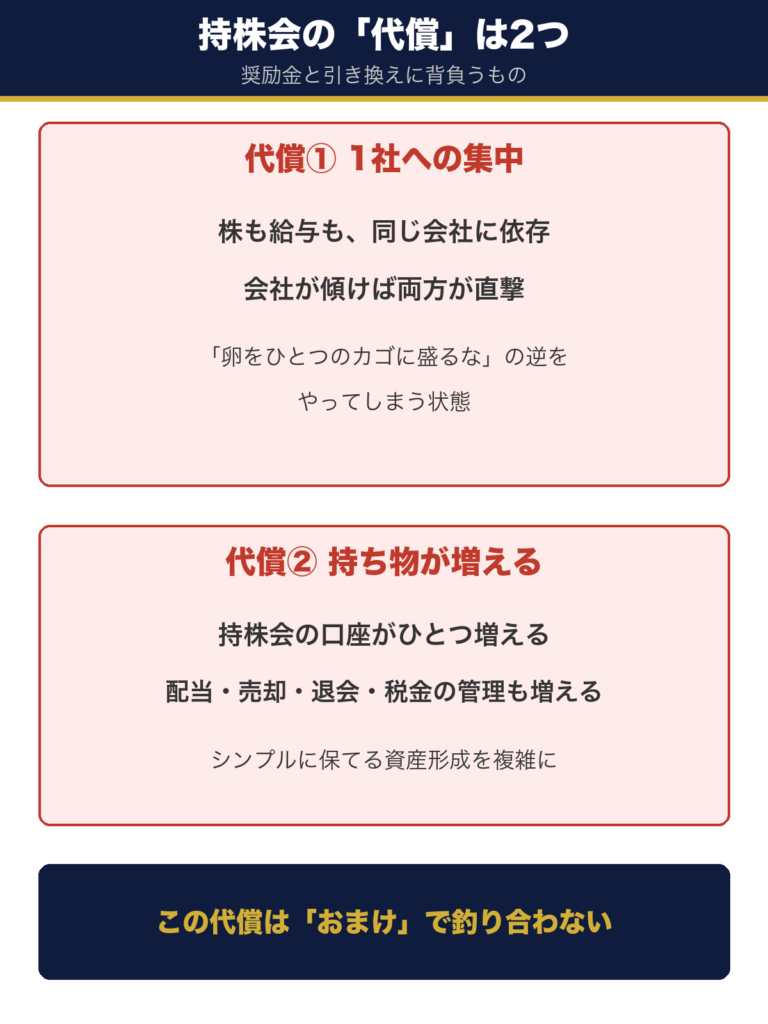
奨励金というおまけと引き換えに、持株会では2つの代償を負います。
- 1社への集中投資:自社株が上がるか下がるかは、たった1社の浮き沈み次第。しかも給与 (収入) も同じ会社に依存しているので、もし会社が傾けば「収入も資産も同時に減る」最悪の事態になりうる。これは分散とは正反対
- 持ち物 (管理対象) が増える:持株会の口座が1つ増え、配当・売却・退会の手続きや税金の管理も増える。シンプルに保てる資産形成を、わざわざ複雑にする側面がある
「自社のことはよく分かっているから安心」と感じる人もいます。でも、よく知っているからこそ冷静に判断しづらくなる面もあります。1社の株価を当て続けるのは、プロでも難しいことです。持株会そのものの損得は持株会って儲かる?それとも損する?でも掘り下げています。
大前提:何のために投資するのか?いくら必要か? (これが”森”)
「持株会か、NISAか」の前に、必ず立ち止まって考えてほしいことがあります。それは「何のために投資をするのか」「その目的に、いくら必要なのか」です。
たとえば「65歳までに老後資金2,000万円」「15年で教育費に1,000万円」のように、目的とゴール金額が決まって初めて、毎月いくら、どんな配分で投資すべきかが決まります。ここが”森”です。目的が曖昧なまま「奨励金がもらえるから」と持株会に入るのは、森を見ずに目の前の木に飛びつくのと同じ。まずはゴールを決める。話はそれからです。
「目的→必要額→毎月の積立額」。この順番で考えると、奨励金が判断の主役じゃないことが見えてくるんだ
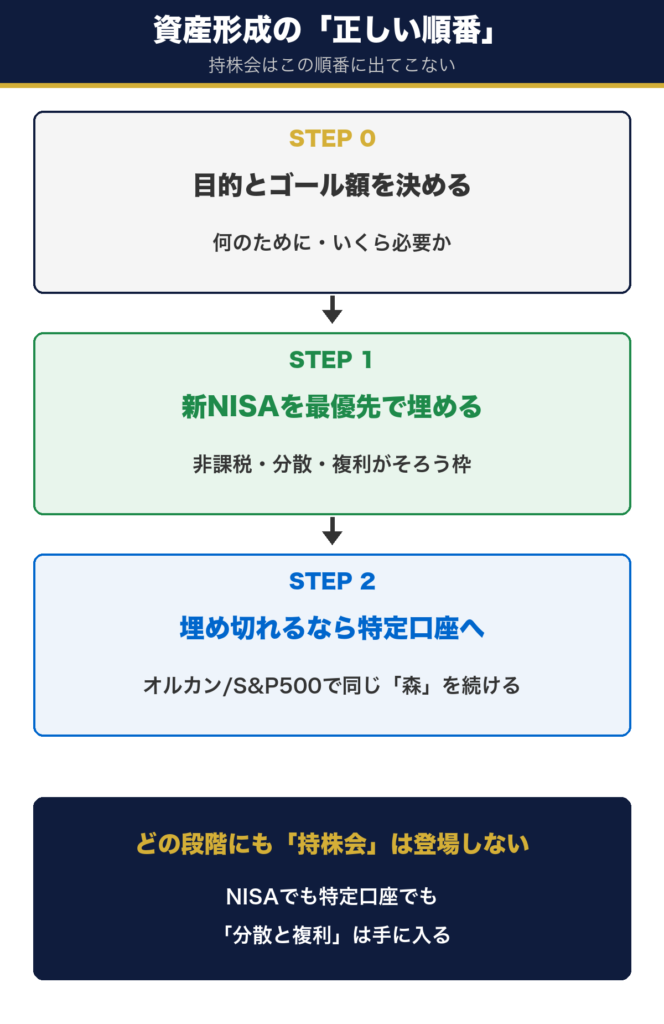
正しい順番|NISA優先、埋まるなら特定口座でオルカン/S&P500
では、どうすればいいのか。私が考える順番はシンプルです。
- STEP0:目的とゴール額を決める (何のために・いくら必要か)
- STEP1:NISAを埋め切れないなら → 新NISAに集中。非課税・分散・複利がそろう最優先の枠。まずはここを全力で埋める
- STEP2:NISAを埋め切れるなら → 特定口座でオルカン/S&P500。課税はされるが、分散と複利という”森”はNISAと同じ。1社集中の持株会より、よほど理にかなっている
ポイントは、NISAが埋まった先の”次の一手”も、持株会ではなく「NISAと同じ中身 (オルカンやS&P500) を特定口座で買う」ことです。非課税ではなくなっても、世界中に分散しながら複利で育てる本質は変わりません。わざわざ1社に集中する持株会を選ぶ理由は、私には見当たらないのです。
新NISAをまだ始めていない方は、ここから。楽天証券での積立設定を図解しています。
👉 【楽天証券】新NISA積立投資の始め方|eMAXIS Slim全世界株式
すでに入っている人はどうする?|私は”ゼロ”にしました
ここまでは「これから入るかどうか」の話でした。でも実際にこの記事にたどり着く方の多くは、すでに持株会に入っていて、続けるか迷っているのではないでしょうか。
先に私の結論をお伝えします。私は、持株会で保有する自社株をゼロにしました。
割合で決めたのではなく、”二重に投じている”と気づいたから
正直に書くと、私は「自社株は資産の何%まで」といった割合を決めていませんでした。決め手になったのは、まったく別の気づきです。
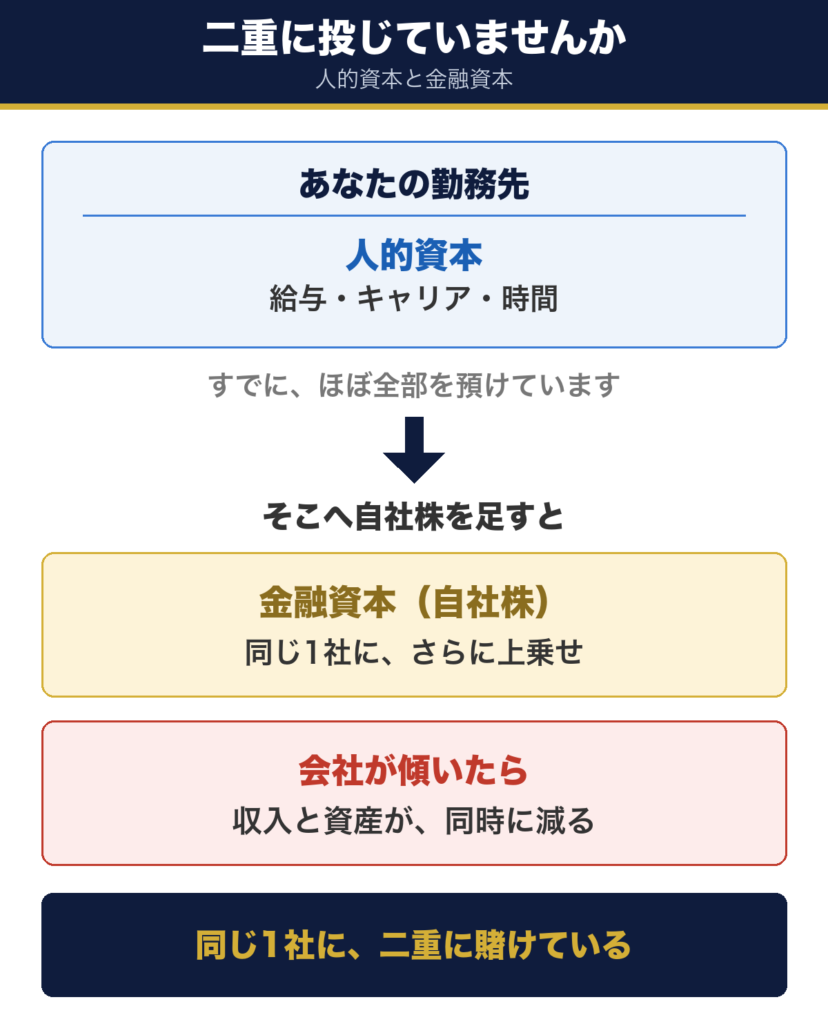
それは、すでに人的資本を勤務先に投じている、という事実でした。
会社員は、自分の時間と能力——つまり人的資本のほぼ全部を、一つの勤務先に預けています。そこへさらに持株会で金融資本まで積み上げれば、同じ一社に二重に投じていることになります。会社が傾けば、給与と資産が同時に減る。この構造に気づいた時点で、私にとって持株会は「割合を調整するもの」ではなく「ゼロにするもの」になりました。
えー、でも奨励金がもらえるのにゼロにしちゃうの?もったいなくない?
私もそう思ってた時期があるよ。でも気づいたんだ。給料をもらってる時点で、もう会社に全部賭けてるようなものなんだって。そこに株まで足すのは、賭け金を上乗せしてるのと同じなんだよ
それでも持ちたい人へ|「銘柄数」から逆算すると答えが出ます
とはいえ「全部売るのは抵抗がある」「自社に愛着がある」という方もいると思います。その気持ちは分かります。
そういう方に向けて、割合の目安を銘柄数から逆算するという考え方をご紹介します。これは私が自分のポートフォリオで実際に使っている見方です。
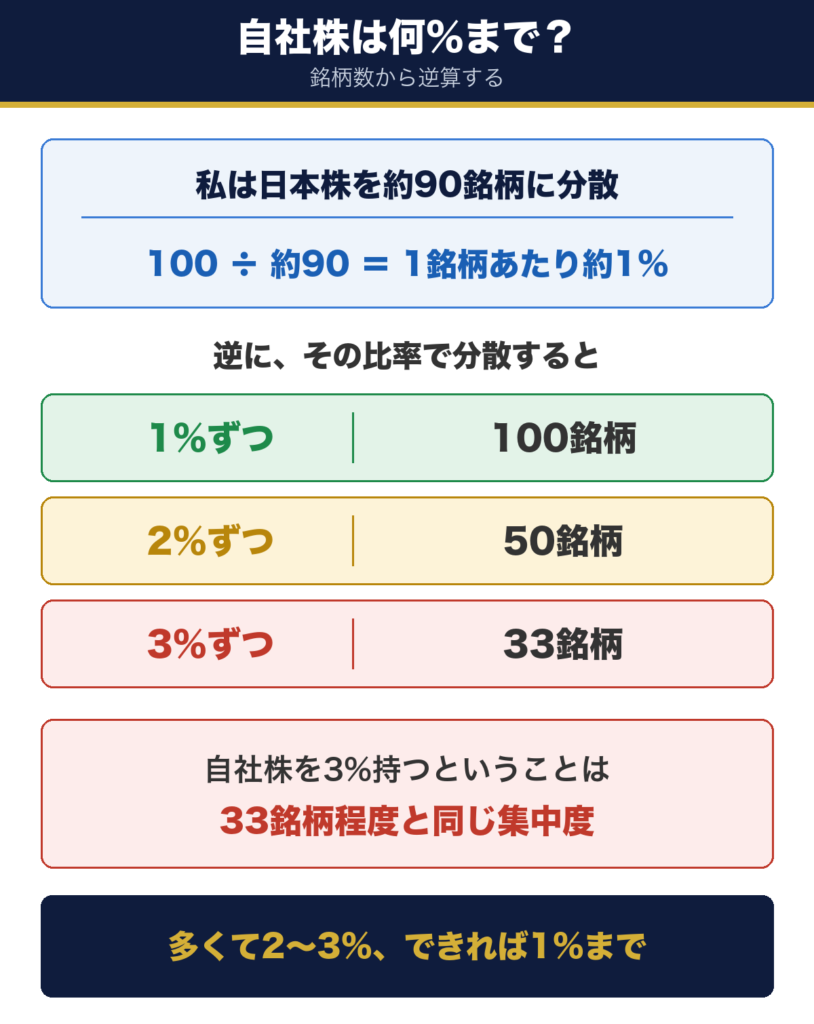
私はいま日本の高配当株を約90銘柄保有しています。仮にこれを均等に持っているとすると、1銘柄あたりの比率はこうなります。
100 ÷ 約90銘柄 = 1銘柄あたり約1%
つまり今の私の感覚では、1銘柄に配分する上限は1%程度ということです。自社株だけを特別扱いして、それ以上の比率で持つ理由はありません。
逆から見ると、もっとはっきりします。
| 1銘柄あたりの比率 | その比率で分散すると |
|---|---|
| 1%ずつ | 100銘柄 |
| 2%ずつ | 50銘柄 |
| 3%ずつ | 33銘柄 |
自社株を3%持つということは、「33銘柄程度に分散している場合と同じ集中度」で、その1枠を自社に賭けているという意味になります。
ですから、どうしても自社株を持ちたい場合の目安は、多くても日本株全体の2〜3%、できれば1%までです。これを上回るなら、相当高いリスクを負っていると考えたほうがいいと思います。しかも自社株の場合は、さらに人的資本の集中が上乗せされていることを忘れないでください。
実際の退会・引き出しの手続きは持株会のやめ方|退会・引き出し・売却の手続きにまとめています。売るタイミングの判断は持株会の株はいつ売る?「売り時」5つの合図をどうぞ。
なお、売却のタイミングには注意が必要な場合があります。決算発表前など、社内で未公表の重要情報を知り得る立場にいると、インサイダー取引に該当する可能性があるためです。詳しくは持株会の株を売るとインサイダー取引になる?で解説しています。
持株会の株は、新NISAに移せる? (答え:移せません)
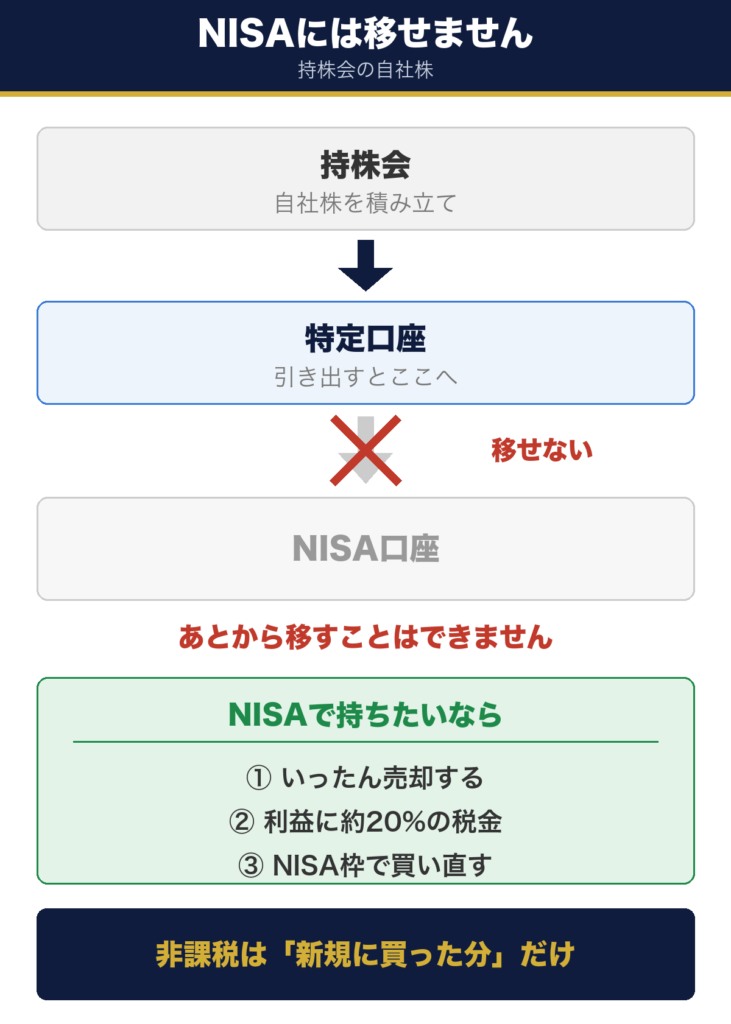
「持株会の株を、非課税の新NISAに移せたらいいのに」——そう考える方は多いのですが、結論から言うと、移せません。
NISA口座で非課税になるのは、NISA口座で新しく買った分だけです。特定口座や一般口座ですでに持っている株式を、あとからNISA口座へ移すことはできません。これは国税庁のQ&Aでも明記されています。
持株会から引き出した自社株は、証券会社の特定口座などに入ります。つまりこの時点でNISAの対象外ということです。
では、どうすればNISAで持てるのか。売って、あらためて買い直すことになります。その手順と、売ったあとの置き場所の決め方は持株会をやめて新NISAへ移すにはにまとめました。
えっ、じゃあ持株会でコツコツ貯めた株は、ずっと課税されるってこと?
売るときの利益にはね。どうしてもNISAで持ちたいなら、いったん売って現金にして、あらためてNISA枠で買い直すしかないんだ。ただし売った時点で、利益に約20%の税金がかかるよ
「移せない」ことは、実は判断を助けてくれる
一見すると不便な話ですが、私はむしろこの事実が判断をシンプルにしてくれると考えています。
もし移管できたなら、「とりあえず持株会で買って、あとでNISAに移せばいい」と考えられます。でも実際にはできません。だとすれば、最初からNISA枠で分散されたインデックスを買っておくほうが、明らかに効率がいいということです。
新NISA・iDeCo・持株会|会社員が使える3つの枠の優先順位
会社員が資産形成に使える制度は、大きく3つあります。新NISA、iDeCo、そして持株会です。iDeCoを入れると、順番がもっとはっきりします。
| 新NISA | iDeCo | 持株会 | |
|---|---|---|---|
| 掛金・拠出時 | 優遇なし | ◎ 全額が所得控除 | 奨励金は給与扱いで課税 |
| 運用中 | ◎ 運用益が非課税 | ◎ 運用益が非課税 | 課税 |
| 受け取り時 | ◎ 課税なし | △ 課税される場合あり (一時金=退職所得/年金=雑所得) | 売却益に課税 |
| 分散 | ◎ 世界中に分散できる | ◎ 分散できる | × 自社1社に集中 |
| 引き出し | いつでも可 | 原則60歳まで不可 | 退会すれば可 |
| 会社との関係 | 無関係 | 無関係 | 収入も資産も同じ会社 |
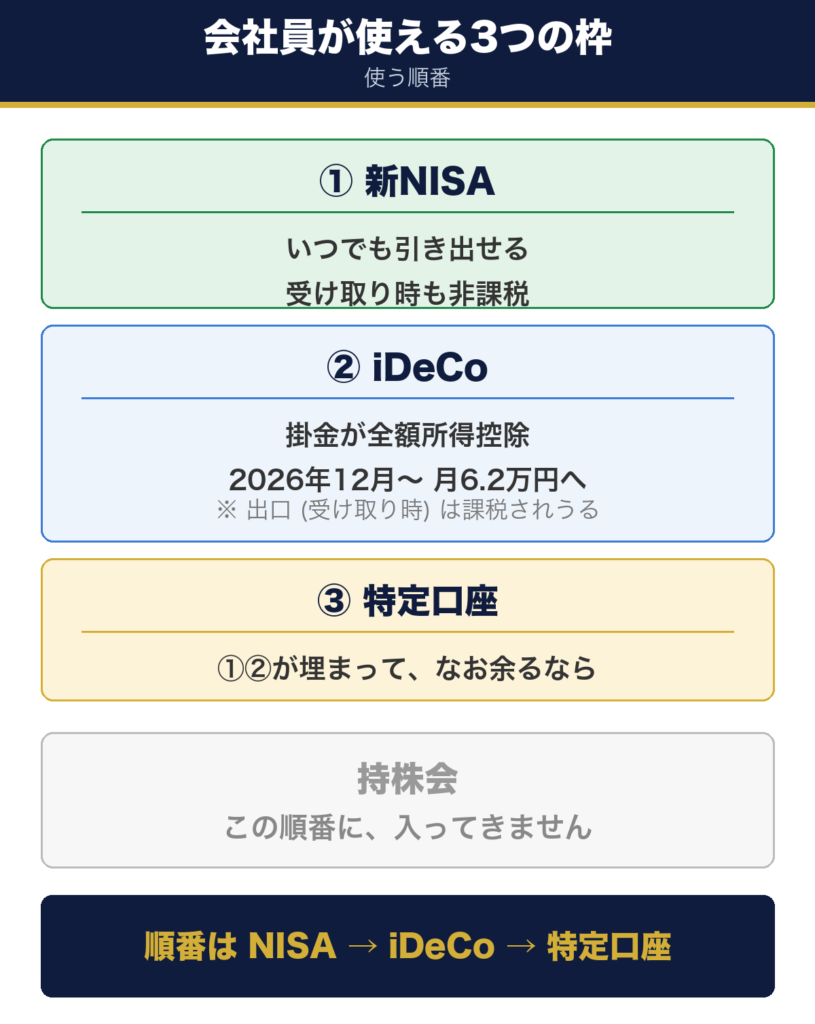
筆者の優先順位は、新NISA → iDeCo の順です。持株会はそもそもこの並びに入りません。非課税でも分散でもないからです。
ただしiDeCoは、出したい額を自分で決められるとは限りません。会社に企業年金があると、その掛金の分だけ自分の枠が削られます。筆者は上限が上がった月に増額しましたが、翌月には半分になりました。iDeCoの掛金が下がった理由|枠を決めるのは会社に書いています。
iDeCoは「出口」に注意が必要です
iDeCoは掛金が全額所得控除になる強力な制度ですが、受け取るときには課税の対象になります。一時金なら退職所得、年金形式なら雑所得です。どちらも控除はありますが、会社の退職金と受け取る時期が近いと控除の枠を分け合う形になり、税金がかかることがあります。
そして2026年1月から、iDeCoの一時金を先に受け取る場合は「10年空けないと控除が減る」ルールに変わりました (2025年12月31日までは5年)。60歳でiDeCoを一時金で受け取り、65歳で退職金——というよくある流れは、そのまま当てはまります。受け取り方は早めに設計してください。計算は勤続年数や退職金の額で変わるので、勤務先の制度を確認したうえで国税庁の最新情報か税理士にご相談ください。
2026年12月から、iDeCoの枠が広がります
会社員のiDeCoの掛金上限は、企業年金がない方で月2万3,000円です。これが2026年12月から、iDeCoと企業年金等を合計して月6万2,000円まで引き上げられます。
「新NISAを埋め切ったから、次の置き場所として持株会」という理由は、ますます成り立たなくなります。非課税で分散できる枠が、まだ残っているからです。
ちなみに筆者が使っているのは楽天証券iDeCoです。運営管理手数料が0円で、新NISAと同じ画面で残高を確認できるのが、続けるうえで地味に効いています。
※ 手数料・取扱商品・掛金の上限は2026年8月時点のものです。運営管理手数料が0円でも、国民年金基金連合会・信託銀行への手数料は別途かかります。またiDeCoは原則60歳まで引き出せません。最新情報とご自身の掛金上限は、楽天証券の公式サイトおよび勤務先でご確認ください。
ひと目で比較|奨励金 vs 複利・分散
| 項目 | 持株会 (自社株) | 新NISA/特定口座のインデックス |
|---|---|---|
| 得の種類 | 奨励金 (買うとき一度きり) | 複利+分散 (ずっと効き続ける) |
| 分散 | × 自社1社に集中 | ◎ 世界中に分散 |
| 収入との関係 | × 給与も同じ会社に依存 | ◎ 勤務先と無関係 |
| 税金 | 課税 | NISA=非課税/特定口座=課税だが分散・複利は同じ |
| 手間・持ち物 | △ 口座・手続きが増える | ◎ シンプルに保てる |
こうして並べると、奨励金という”一度きりの得”のために、分散も複利も犠牲にして1社へ集中する――そのデメリットがはっきり見えてきます。
経験者の本音|入っていた私が「資産形成のためには入らない」と思う理由
冒頭で書いたとおり、私は勤務先の持株会のに加入していました。そのうえで正直に言うと、もしゼロから選び直せるなら、私は持株会には入りません。
理由は、ここまで書いてきたとおり。奨励金は買うときだけのおまけで、複利や成長の本質とは別物だからです。その小さな得のために、1社集中という大きなリスクと、持ち物が増える手間を引き受けるのは、目的 (森) から見て割に合わないと考えるからです。もし今、自社株がそれなりに積み上がっている方は、持株会のやめ方|退会・引き出し・売却の手続きや、その税金・確定申告もあわせて確認し、少しずつ分散へ移すことを検討してみてください。
奨励金という目先の”木”に飛びつかないで、目的と分散という”森”を見るんだね
👉 なお、退職・転職の予定がある方は持株会の扱いが変わります。持株会は退職・転職するとどうなる?もあわせてどうぞ。
👉 「では、いま持っている自社株はいつ売るか」。私は株価ではなく、人的資本と金融資本の集中投資に気づいたときを合図にしました。→ 持株会の株はいつ売る?「売り時」5つの合図
まとめ:木 (奨励金) ではなく、森 (目的・分散・複利) を見る
- まず「何のために・いくら必要か」を決める (これが森)
- 奨励金は買うとき一度きりの”おまけ”。複利・分散という投資の本質とは別物
- 持株会の代償は「1社集中 (収入も同じ会社に依存)」+「持ち物が増える手間」
- 順番=①目的・ゴールの時期と金額 → ②NISA埋められないならNISA集中 → ③埋められるなら特定口座でオルカン/S&P500
- 持株会加入経験者の私の本音:今ゼロから選ぶなら、持株会には入らない
目の前の奨励金は、確かに少しだけ得をします。でも、それは”木”。資産形成を目的とした投資で本当に効くのは、目的に向かって、分散しながら、複利で長く育てる”森”のほうです。木を見て森を見ず――にならないように、まずは自分の目的とゴールを決め、新NISAから着実に埋めていきましょう。配当でキャッシュフローを作りたい方は、分散の効いた高配当株の選び方もあわせてどうぞ。以上、参考になれば幸いです。
👉 高配当個別株投資の始め方|初心者におすすめの証券会社と銘柄の選び方
👉 【50代の投資】月3万円で14年後728万円|51歳から始める新NISA
よくある質問
Q1. 持株会と新NISA、両方やってもいいですか?
問題ありません。ただし順番は新NISAが先です。NISAの枠が埋まっていない状態で持株会に拠出するのは、非課税の枠を空けたまま課税される投資をしていることになります。両方続ける場合は、自社株が資産全体に占める割合に上限を決めておくことをおすすめします。
Q2. 持株会の株を新NISAに移せますか?
移せません。NISA口座で非課税になるのはNISA口座で新規に買った分だけで、特定口座などにある株式を後から移すことはできません。NISAで持ちたい場合は、いったん売却して買い直すことになり、その際の利益には課税されます。手順は持株会をやめて新NISAへ移すにはをご覧ください。
Q3. 奨励金の率が高ければ、持株会を優先してもいいですか?
私の考えは変わりません。奨励金が高いほど「その分だけ多く買える」効果はありますが、買っている中身が自社1社であることは変わらないからです。奨励金の率で判断するのではなく、資産全体の分散で判断してください。
Q4. 自社株は資産全体のどのくらいまでなら持っていいですか?
私自身はゼロにしました。すでに人的資本を勤務先に投じているところへ、金融資本まで重ねる必要はないと考えたからです。それでも持ちたい場合の目安は、多くても日本株全体の2〜3%、できれば1%まで。1銘柄3%ということは33銘柄しか持たないのと同じ集中度で、その1枠を自社に賭けることを意味します。
Q5. 持株会をやめると、それまでの自社株はどうなりますか?
退会すると、単元株にまとめて証券口座へ引き出すか、売却して現金で受け取るかを選ぶのが一般的です。会社によって手続きは異なります。詳しくは持株会のやめ方|退会・引き出し・売却の手続きをご覧ください。退職・転職の場合は持株会は退職・転職するとどうなる?で解説しています。
⚠️ 免責事項
本記事は一般的な情報提供と筆者個人の考えを示すものであり、特定の投資手法・銘柄・行動を推奨・勧誘するものではなく、投資助言でもありません。なお筆者は投資助言業者・金融商品仲介業者ではなく、本記事は個人の実体験・見解に基づく情報提供です。持株会の制度内容 (奨励金率・売却手続き・税制の取り扱いなど) は会社や状況により異なり、人によって最適な選択は変わります。新NISA・税制の最新情報や勤務先の規約とあわせて、必ずご自身で確認のうえ、投資はご自身の判断と責任で行ってください。