SBI証券が、こどもNISA専用の投資信託「ゼロカン」を発表しました。全世界株式に投資して、信託報酬は年0.00%。ずっと無料と聞くと、心が動く人も多いと思います。
それでも、私は飛びつきません。1年後に最初の運用報告書が出て、仮に良い結果だったとしても、自分なら買わないと決めています。理由は、信託報酬の差がそのまま成績の差にはならなかったという、私自身の実体験があるからです。
この記事では、ゼロカンの中身をSBI証券の発表で確かめたうえで、同じ指数のファンドを2本ずつ買って比べた結果と、私が飛びつかない3つの理由を書きます。
- ゼロカンの中身 (買える口座・設定日・成人後の扱い)
- 信託報酬ゼロでも費用はゼロではない理由
- 同じ指数のファンドを2本ずつ買って比べた実体験
- 私が飛びつかない3つの理由と、ゼロカンが向く人
信託報酬がゼロなら、選ばない理由なんてなくない?
数字だけ見るとそうだよね。でも、信託報酬が安いほうが勝つとは限らなかったんだ。実際に買って比べた結果を見せるね。
結論|買わない
先に結論です。私はゼロカンを買いません。1年後に運用報告書が出て、仮に良い結果でも買わないつもりです。理由は次の3つです。
信託報酬が0.1%を切る世界では、下げても成績への効果は小さいこと。信託報酬とは別にかかる「隠れコスト」がまだ分からないこと。そして、わずかな差のために口座を増やす管理の手間が見合わないことです。
1. 信託報酬の差は成績の差にならなかった
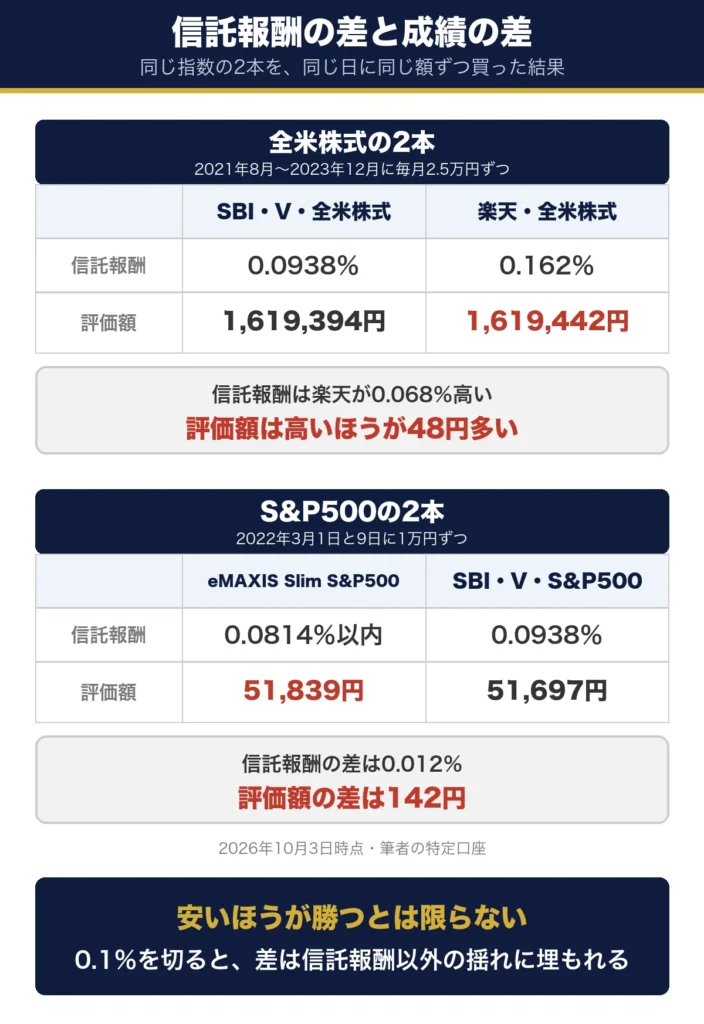
同じ指数のファンドを2本ずつ買って比べたところ、信託報酬が高いほうが評価額で上回る組もありました。差はどちらも数十円〜百円台です。
2. 隠れコストがまだ分からない
ゼロカンの信託報酬は0.00%ですが、売買の手数料などは別にかかると、SBI証券自身が書いています。実際にかかった費用は、最初の運用報告書が出るまで分かりません。
3. 差の割に管理の手間が増える
子どもの口座は、すでに楽天証券にあります。ゼロカンを買うにはSBI証券にこどもNISAの口座が要るので、持ち物が増えます。試算の差を考えると、その手間は見合いません。
ゼロカンとは
まず、ゼロカンの中身をSBI証券の発表で確かめておきます。正式名称はSBI・ゼロ・オールカントリー・インデックス・ファンドで、運用はSBIアセットマネジメントです (出典:SBI証券 2026年10月1日のお知らせ)。
同じ日に、同じ中身に投資する「SBIオールカントリー」も設定されます。2本の違いは、買える口座と信託報酬です。
表1 ゼロカンとSBIオールカントリー
| ゼロカン | SBIオールカントリー | |
|---|---|---|
| 信託報酬 (年率・税込) | 0.00% | 0.055% |
| 投資先 | MSCIオール・カントリー・ワールド・インデックスに連動 | 同じマザーファンド |
| 買える口座 | こどもNISAだけ (積立) | NISA・課税口座など |
| 設定日 | 2026年11月17日 | 2026年11月17日 |
| 成人後 | 通常のNISAに引き継ぎ、0.00%のまま保有できる | — |
こどもNISAでしか買えない
ゼロカンの積立は、こどもNISAに限られます。使うには、子どものこどもNISAの口座をSBI証券で開く必要があります。こどもNISAは1人1口座なので、ほかの証券会社で開いた人は買えません。
18歳以降は買い増しできない
成人すると、こどもNISAの残高は通常のNISAに引き継がれ、ゼロカンは0.00%のまま持ち続けられます。ただし積み立てを続けたいなら、SBIオールカントリーなど別のファンドに切り替えることになります。
信託報酬ゼロでも費用はゼロではない
投資信託の費用は、信託報酬だけではありません。売買の手数料や監査の費用など、ファンドの中から差し引かれる費用があり、これがいわゆる「隠れコスト」です。
SBI証券の発表にも、信託報酬0.00%とは別に、監査報酬や有価証券の売買に伴う売買委託手数料などがかかると書かれています (出典:SBI証券 2026年10月1日のお知らせ)。
表示と実際がずれた例
私が持っているSBI・V・全米株式インデックス・ファンドは、表示の信託報酬が0.0938%です。ところが運用報告書 (2024年7月〜2025年7月) を見ると、信託報酬0.079%に、投資先のETFの経費0.03%を足して0.109%でした (詳しい比較)。表示の数字だけでは、実際の費用は分かりません。
新しいファンドは1年待たないと分からない
ゼロカンは2026年11月に設定される新しいファンドです。実際にかかった費用は、最初の運用報告書が出るまで誰にも分かりません。数字が出る前に飛びつく理由は、私にはありません。
無料の仕組みにも目を向ける
信託報酬がゼロでも、運用会社と販売会社は事業として続ける必要があります。発表では「ゼロ革命」の第4弾と位置づけられていて、こどもNISAの口座を集める狙いもあると報じられています。無料がいつまで、どんな形で続くかも、長く持つなら気にしておきたい点です。
信託報酬の差は成績の差にならなかった
ここからが、私自身の実体験です。同じ指数に連動するファンドを、同じ日に同じ金額ずつ買い、評価額を比べました。数字は2026年10月3日時点の、私の特定口座の画面からです。
2組とも、信託報酬が安いほうが勝つとは限らない、という結果になりました。
全米株式の2本は高いほうが48円上
表2 全米株式の2本 (2021年8月〜2023年12月に毎月2.5万円ずつ)
| SBI・V・全米株式 | 楽天・全米株式 | |
|---|---|---|
| 信託報酬 (表示) | 0.0938% | 0.162% |
| 評価額 | 1,619,394円 | 1,619,442円 |
| 損益率 | +123.35% | +123.36% |
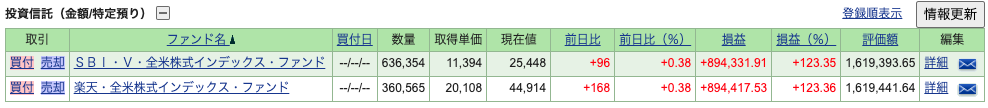
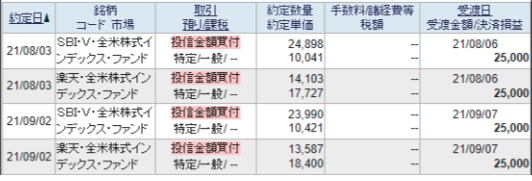
信託報酬は楽天のほうが0.068%高いのに、評価額は楽天のほうが48円多い結果でした。元本は各約72.5万円です。2025年11月の時点でも、差は121円しかありませんでした (2025年11月の比較)。
S&P500の2本は差142円
表3 S&P500の2本 (2022年3月1日と9日に1万円ずつ)
| eMAXIS Slim 米国株式 (S&P500) | SBI・V・S&P500 | |
|---|---|---|
| 信託報酬 (表示) | 0.0814%以内 | 0.0938% |
| 評価額 | 51,839円 | 51,697円 |
| 損益率 | +159.19% | +158.47% |
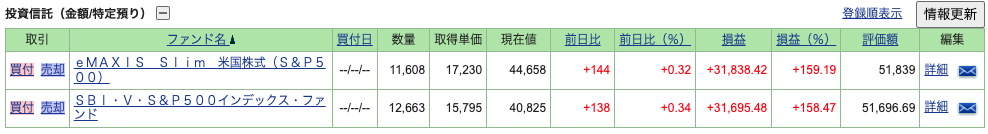
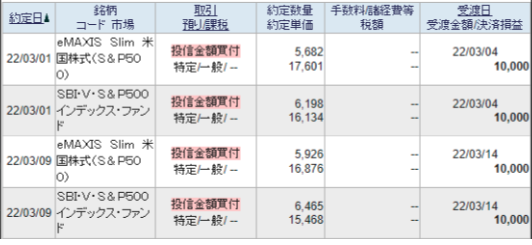
こちらは信託報酬が安いeMAXIS Slimが142円上でした。ただし信託報酬の差は0.012%しかなく、差の向きも大きさも、信託報酬の差とは比例していません。元本は各2万円です。
差を生むのは信託報酬だけではない
信託報酬が0.1%前後のファンドどうしでは、隠れコストや、指数への連動のずれ、基準価額の計算のタイミングなどで、信託報酬の差より大きい揺れが出ます。違いの理由はSBI・V VTIと楽天VTIの違いにまとめました。
0.1%を切ると下げても効果は小さい
では、信託報酬が0.00%と0.05775% (eMAXIS Slim 全世界株式 (オール・カントリー)) で、どれだけ差がつくのか。こどもNISAの枠いっぱいに積み立てた場合で計算しました。
隠れコストが同じだったとしての、最大の差です。実際には、隠れコストしだいで差は縮むこともあります。
表4 月5万円を10年積み立て、18年後まで持った場合 (私の試算)
| 年の利回り | 信託報酬0% | 0.05775% | 差 |
|---|---|---|---|
| 3% | 約885万円 | 約879万円 | 約6.6万円 |
| 5% | 約1,145万円 | 約1,137万円 | 約8.4万円 |
| 7% | 約1,478万円 | 約1,467万円 | 約10.8万円 |
元本600万円で、18年かけてついた差は、年5%で約8.4万円 (0.74%) です。1年あたりにすると、残高600万円に対して年3,465円の違いです。
0.05775%と0%の差は、隠れコストの揺れの中に埋もれてしまうくらいの大きさなんだ。
結果が良くても私が買わない理由
では、1年後に運用報告書が出て、隠れコストも小さかったら買うのか。それでも私は買いません。
わが家の事情も含めて、理由を書きます。
差の割に管理の手間が増える
我が家の場合、子どもの未成年口座はすでに楽天証券に開設済みです。ゼロカンのためにSBI証券で口座を開くと、持ち物が増えます。ログイン、残高の確認、書類の管理。表4の差のために、子どもの口座を2か所に分ける気にはなれません。
口座は楽天証券で申し込んだ
こどもNISAの口座は、楽天証券で申し込みました。こどもNISAは1人1口座で、あとから金融機関を変えられるかはまだ公表されていません。画面が操作しやすく、家族の口座もそろっていることが決め手でした (楽天証券にした理由)。
買う投資信託はもう決めている
子どものお金は、今の子ども口座と同じeMAXIS Slim 全世界株式 (除く日本) で買い直すと、子どもと話して決めています (子どもへの説明の記録)。ゼロカンはオール・カントリー (日本を含む) なので、そもそも中身が違います。18歳以降に買い増しできない点も、長く積み立てたいわが家には合いません。
それでもゼロカンが向く人
ここまで飛びつかない理由を書きましたが、ゼロカンが悪い商品だと言いたいわけではありません。条件が合う家庭には、よい選択肢になり得ます。
たとえば、次のような家庭です。
親もSBI証券を使っている
親の口座がSBI証券にあり、子どもの口座もこれから開くなら、持ち物は増えません。私が気にしている管理の手間は、ほとんどかかりません。
オール・カントリー1本でいい
子どものお金を全世界株式 (日本を含む) 1本で持つと決めているなら、中身は合っています。18歳までの積み立てに割り切れるなら、買い増しできない点も気になりにくいはずです。
運用報告書を見てから決める
こどもNISAの投資が始まるのは2027年1月です。最初の運用報告書を見てから決めても遅くはありません。迷うなら、隠れコストが分かるまで待つのがいちばん確実です。
まとめ|信託報酬だけで選ばない
もう一度、要点です。信託報酬が0.1%を切ったファンドどうしでは、ゼロかどうかより大事なことがあります。
- ゼロカンはこどもNISA専用:信託報酬0.00%・設定は2026年11月17日・成人後は0.00%のまま保有、買い増しは不可
- 費用はゼロではない:売買委託手数料などの隠れコストは、最初の運用報告書まで分からない
- 信託報酬の差は成績の差にならなかった:全米株式の2本は高いほうが48円上、S&P500の2本は差142円
- 0.1%を切ると効果は小さい:0%と0.05775%の差は、18年で約8.4万円 (年5%・枠いっぱいの場合)
- 私は買わない:口座を増やす手間が見合わない。子どもの口座は楽天証券で、買うものも決めている
まず、親の口座がどこにあるか、子どものお金で何を買うかを先に決めてください。ゼロカンを選ぶかどうかは、そこから自然に決まります。
よくある質問
Q1. ゼロカンは楽天証券でも買えますか?
いまのところ、SBI証券のこどもNISA専用として発表されています。楽天証券など、ほかの証券会社でこどもNISAの口座を開いた場合は買えません。
Q2. 隠れコストはいつ分かりますか?
最初の運用報告書が出たときです。ゼロカンは2026年11月17日に設定されるので、実際にかかった費用が分かるのは、そこから1年ほど先になります。
Q3. 18歳になったら、ゼロカンはどうなりますか?
通常のNISAに引き継がれ、信託報酬0.00%のまま持ち続けられます。ただし買い増しはできないので、積み立てを続けるならSBIオールカントリーなどを別に設定する形です。
Q4. 信託報酬が安いファンドに乗り換えたほうがいいですか?
0.1%を切っているなら、急いで乗り換える必要は小さいと考えます。特定口座なら、売った利益に20.315%の税金がかかるからです。表4の差と、乗り換えにかかる手間や税金を比べてください。
この記事は、筆者の実体験と公開されている資料をもとにまとめたものです。特定の投資信託をすすめる、または否定するものではありません。評価額は2026年10月3日時点の筆者の口座のもので、将来の成果を約束するものではありません。制度と商品の内容は2026年10月時点のもので、今後変わる場合があります。
コメント