こどもNISAの口座を申し込んだら、次に決めるのは「何を買うか」です。オルカンか、S&P500か、それとも別の投資信託か。迷っている人は多いと思います。
わが家は、候補を2本に絞り、子どもと一緒にeMAXIS Slim 全世界株式 (除く日本) に決めました。ただ、この1本がいちばん良いと言いたいのではありません。
すでに買っている、または買うと決めている優良な投資信託があるなら、それで十分です。この記事では、候補の2本を数字で比べたうえで、わが家がどう決めたかを、決め方の一例として書きます。
- こどもNISAで買えるもの
- オルカンと除く日本の違い (信託報酬・リターン)
- わが家が2択で決めた手順と事情
- 信託報酬ゼロの投資信託をどう考えるか
みんなオルカンを買っているんでしょ? オルカンにしておけば間違いない?
オルカンに決めているなら、それで十分だよ。わが家は別の事情で、もう1本のほうにしたんだ。
結論|決めた優良な1本を買う
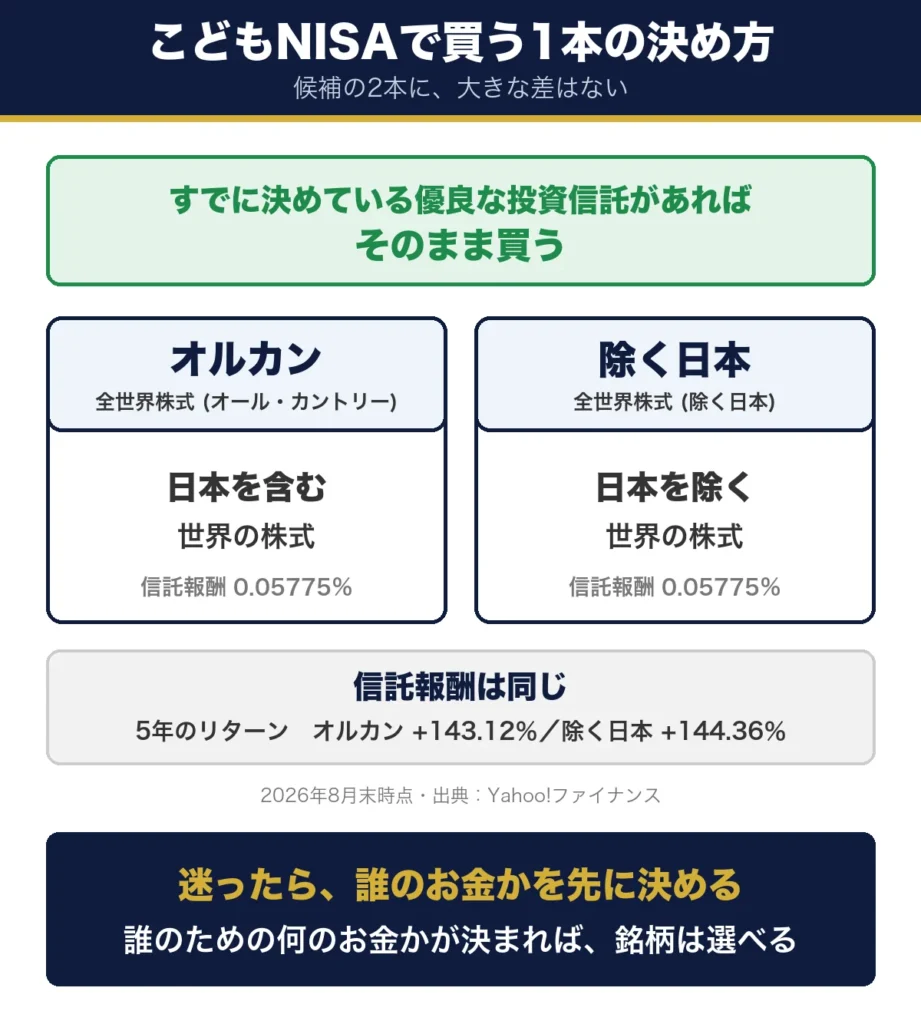
先に結論を書きます。こどもNISAで買うのは、すでに決めている優良な投資信託の1本で十分です。オルカンでも、全世界株式 (除く日本) でも、中身の差は小さいからです。
迷っている人は、銘柄より先に決めることがあります。要点を3つにまとめました。
決めている投資信託があればそのまま
すでにオルカンなどの優良な投資信託を買っている、または買うと決めているなら、こどもNISAでも同じものを買えばよいと考えます。
候補の2本に大きな差はない
オルカンと全世界株式 (除く日本) は、信託報酬が同じで、過去のリターンもほぼ同じでした。違いは、日本を含むかどうかだけです。
迷ったら誰のお金かを先に決める
わが家は、親自身のお金はオルカン、子どものためのお金は除く日本と分けています。誰のための何のお金かが決まると、銘柄は自然に決まりました。
こどもNISAで買えるもの
まず、こどもNISAで何が買えるのかを確かめます。買えるのは、金融庁が長期・積立・分散投資に向くと認めた商品で、ほとんどが投資信託です (出典:金融庁 つみたて投資枠対象商品)。
大人のNISAの「つみたて投資枠」と同じ範囲だと考えると、分かりやすいと思います。
個別株は買えない
こどもNISAでは、個別の株式は買えません。子ども名義で株を持たせたい場合は、こども口座 (未成年口座) を使います (こどもNISAの口座はどこで開く)。買えるものが限られる点を含め、注意点はこどもNISAのデメリット7つに書きました。
枠は年60万円・総額600万円
買えるのは1年に60万円まで、総額で600万円までです (出典:金融庁 令和8年度税制改正について)。枠が大きくないので、何本にも分けず、1本に絞っても十分だと考えました。
候補はどちらも対象の投資信託
候補にした2本は、どちらもつみたて投資枠の対象で、楽天証券で買えます。わが家は、こどもNISAの口座を楽天証券で申し込んでいます (申込の手順)。
候補にした2本を数字で比べる
候補は、eMAXIS Slim 全世界株式 (オール・カントリー)、いわゆるオルカンと、eMAXIS Slim 全世界株式 (除く日本) です。運用会社は、どちらも三菱UFJアセットマネジメントです。
信託報酬とリターンを並べます。リターンは2026年8月末時点の数字です。
表1 候補にした2本の比較
| オルカン | 全世界株式 (除く日本) | |
|---|---|---|
| 投資先 | 日本を含む世界の株式 | 日本を除く世界の株式 |
| 信託報酬 (年率・税込) | 0.05775% | 0.05775% |
| リターン (1年) | +24.27% | +23.73% |
| リターン (3年) | +90.74% | +90.83% |
| リターン (5年) | +143.12% | +144.36% |
| 純資産 | 約14.1兆円 | 約1.3兆円 |
出典は、Yahoo!ファイナンスのオルカンと全世界株式 (除く日本) のページです (2026年10月10日に確認)。
違いは連動する指数だけ
2本は、連動をめざす指数が違います。オルカンは日本を含む指数、除く日本は日本を除いた指数です (参考:三菱UFJアセットマネジメント よくあるご質問)。
信託報酬は同じ
信託報酬は、どちらも年0.05775%です。費用の面では、選ぶ理由になりません。
リターンの差は5年で約1ポイント
5年の累計は、オルカンが+143.12%、除く日本が+144.36%。差は約1.2ポイントです。1年ではオルカンが上、3年と5年では除く日本がわずかに上でした。この先、どちらが上になるかは分かりません。
数字で比べても、優劣はつかなかった。だから、どちらに決めている人も、そのままでいいと思うよ。
わが家が除く日本にした事情
ここからは、わが家の事情です。成績の見込みではなく、暮らしとお金の管理のしやすさで決めました。
同じ事情の家庭ばかりではありません。あくまで、決め方の一例として読んでください。
子どもが将来稼ぐお金は円になる
子どもは将来、日本で働けば円で給料を受け取ります。暮らしの土台が円にあるので、資産まで日本に寄せないほうが、偏りが小さくなると考えました。
親のお金と名前で区別できる
親のNISAでは、親自身の資産をオルカン、子どもの学費を全世界株式 (除く日本) で運用しています。子どものためのお金は除く日本とそろえておけば、誰のためのお金か、ひと目で分かります (学費の置き場の考え方)。
今と同じものを買い直す
子どもの口座では、もともと全世界株式 (除く日本) を持っていました。こどもNISAでも同じものを買い直すほうが、子どもも気持ちの整理がつくことを確かめて、こちらに決めました (売って買い直す手順)。
表2 わが家の投資信託の使い分け
| 誰のためのお金か | 置き場 | 投資信託 |
|---|---|---|
| 親自身の資産 | 親のNISA | オルカン |
| 子どもの学費 | 親のNISA・ジュニアNISA | 全世界株式 (除く日本) |
| 子ども自身のお金 | こどもNISA | 全世界株式 (除く日本) |
子どもと一緒に2択で決めた
何を買うかは、子どもと一緒に決めました。選択肢を2つに絞ってから見せたのが、うまくいった点です。
進め方を、3つに分けて書きます。
選択肢は2つに絞る
こどもNISAの対象の投資信託は、数百本あります。全部を見せても選べません。親が先に2本まで絞り、違いを説明しました。
違いは一点だけ
2本の違いは、日本の会社を含むかどうかの一点です。説明することが少ないので、2択にしやすい組み合わせでした。除く日本にしている事情も、あわせて話しています。
必ず増えるとは言わない
長く持つほど結果の幅が狭くなった過去の実績は見せましたが、保証ではないと添えています。話した順番や見せた図は、子どもへの説明の記録にまとめました。
信託報酬ゼロの投資信託をどう考えるか
こどもNISAに合わせて、信託報酬がゼロの専用の投資信託が発表されています。わが家は、すぐには買いません。
決めた1本を変えない理由を、短く書いておきます。
ゼロカンはSBI証券の専用商品
SBI証券の「ゼロカン」は、信託報酬0.00%で全世界の株式に投資します。SBI証券のこどもNISA専用なので、楽天証券で口座を申し込んだわが家は買えません (ゼロカンに飛びつかない3つの理由)。
楽天証券の商品は詳細がまだ出ていない
楽天証券も、こどもNISA専用の信託報酬ゼロの投資信託を出すと発表しました。ただ、何に投資するのかは、まだ公表されていません。最初の運用報告書が出るまでは買わないつもりです (楽天証券の信託報酬ゼロ投信をすぐ買わない理由)。
0.1%を切ったら無理に増やさない
いまの信託報酬は年0.05775%です。ゼロになっても差は小さく、商品が増えると子どもが混乱します。コストが0.1%を切る商品どうしで、無理に種類を増やさないと決めています。
まとめ|銘柄より先に決めること
もう一度、要点です。オルカンと除く日本は、数字で比べても優劣がつきません。
- 決めている優良な1本があれば、それで十分:オルカンでも、全世界株式 (除く日本) でもよい
- 2本の差は小さい:信託報酬は同じ。5年のリターンの差は約1.2ポイント
- わが家は除く日本:子どもが将来稼ぐお金は円。親のお金 (オルカン) と名前で区別できる
- 子どもと決めた:選択肢を2つに絞り、違いを一点で伝えた
- 信託報酬ゼロの投資信託:すぐには買わない。0.1%を切ったら無理に増やさない
まだ決めていない人は、まずこどもNISAに入れるお金が、誰のための何のお金かを決めてください。そこが決まれば、どの投資信託にするかは、迷わず選べます。
よくある質問
Q1. オルカンと除く日本は、どちらを選べばよいですか?
どちらでも、大きな差はありません。信託報酬は同じで、過去のリターンもほぼ同じでした。すでに持っている、または決めているほうで十分だと考えます。
Q2. オルカンと除く日本は、どちらが増えますか?
分かりません。過去5年の差は約1.2ポイントで、期間によって上下が入れ替わっています。成績で選ぶのは難しいでしょう。
Q3. 日本の株は持たなくていいのですか?
わが家は、子どものお金では持たないと決めました。子どもが将来、円で稼ぐことを考えたからです。日本を含めたい家庭は、オルカンを選べば足ります。
Q4. こどもNISAで個別株は買えますか?
買えません。こどもNISAで買えるのは、一定の投資信託などです。個別株は、こども口座 (未成年口座) で買います。
この記事は、筆者の家庭での実体験と公開されている資料をもとにまとめたものです。特定の投資信託をすすめる、または否定するものではありません。リターンは過去の実績で、将来の成果を約束するものではありません。制度と商品の内容は2026年10月時点のもので、今後変わる場合があります。
コメント