「50代からでもiDeCoは無意味ではない」。そう書いた記事をよく見かけます。掛金が全額所得控除になるのは事実で、私もそこは否定しません。
それでも、iDeCoに入っている50代の私は、新NISAを優先しています。iDeCoの掛金は月6,000円のまま、2026年12月に上限が上がっても増やしません。理由は、退職金が多い人ほど、受け取るときにiDeCoの控除額が減るからです。
そして大前提は、「お得だから」で決めないことです。iDeCoを使うかは、ライフプラン表で本当に必要かを確かめてから。この記事では、その順番と、私が新NISAを優先する4つの理由を、国税庁やiDeCo公式の資料をもとに整理しました。
- iDeCoを考える前にライフプラン表で確かめること
- iDeCoが要らない人と役に立つ人の分かれ目
- 50代の私がiDeCoを月6,000円のままにしている理由
- 新NISAを優先する4つの理由
iDeCoって節税になるんでしょ?入らない理由なんてあるの?
入るときの節税は本物だよ。でも受け取るときに税金がかかる。退職金が多いと、そこで控除額が減ってしまうんだ。
結論|お得かより必要かで決める
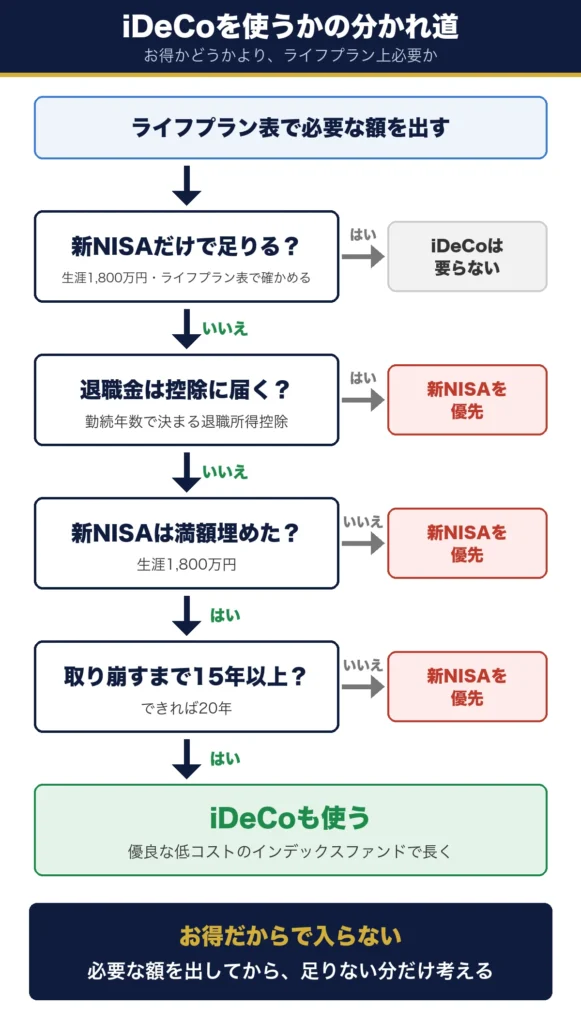
先に結論です。iDeCoを使うかどうかは、お得かどうかではなく、ライフプラン上本当に必要かどうかで決めます。老後資金が新NISAで足りるなら、iDeCoは要りません。
足りないと分かった場合でも、退職金が一定以上多い50代の会社員は、新NISAを優先するのが私の答えです。iDeCoが役に立つのは、退職金が無い、または小さく、新NISAを埋め終えていて、取り崩すまで15年以上とれる人だと考えています。
表1 iDeCoが要らない人と役に立つ人
| 要らない人 | 役に立つ人 | |
|---|---|---|
| ライフプラン上 | 新NISAで足りる | 新NISAだけでは足りない |
| 会社の退職金 | 多い (退職所得控除に届く) | 無い、または小さい |
| 新NISA | 埋まっていない | 満額埋めている |
| 取り崩すまで | — | 15年以上 (できれば20年) |
まずライフプラン上必要か
何歳にいくら必要かを書き出し、新NISAの枠 (生涯1,800万円) で足りるかを確かめます。足りるなら、iDeCoを使う理由はありません。
退職金が多い人は新NISAを優先
会社の退職金が、勤続年数で決まる退職所得控除に届く人です。たとえば勤続20年なら控除は800万円なので、退職金が800万円以上ならこの側に入ります (出典:国税庁 No.1420 退職金を受け取ったとき)。iDeCoの一時金と控除を取り合うことになるからです。
役に立つのは3つの条件がそろう人
新NISAだけでは足りないと分かったうえで、退職金が無い、または小さく、新NISAを満額埋めていて、取り崩すまで15年以上とれる人です。この3つがそろえば、入るときの所得控除と、運用中の非課税を素直に活かせます。
前提|お得だからで入らない
iDeCoは「節税になるからお得」と紹介されることが多い制度です。でも、お得だからという理由だけで入るのは、目的を見失っていしまっていると私は考えています。
iDeCoに入れたお金は、原則60歳まで引き出せません。必要以上に入れると、使いたいときに使えないお金が増えるだけになりかねないからです。
ライフプラン表で必要な額を出す
先にやるのは、ライフプラン表に年ごとの収入と支出を書き出し、何歳にいくら必要かを把握することです。私は2012年から自作の表をつけています (ライフプラン表の作り方)。
新NISAで足りるならiDeCoは要らない
老後資金として必要な額が、新NISAで積み立てられる範囲に収まるなら、iDeCoを使う理由はありません。いつでも引き出せる新NISAのほうが、計画が変わったときにも対応できます。
足りない分だけiDeCoを考える
新NISAだけでは足りないと分かったときに、はじめてiDeCoが候補に入ります。そのときに確かめるのが、次の章から書く退職金の額と、4つの理由です。
「お得だから」で入ると、60歳まで動かせないお金が増えるだけになりかねない。先に表で、必要かどうかを確かめよう。
私のiDeCoは月6,000円のまま
私がiDeCoに入ったのは2021年です。いまの掛金は月6,000円です。自分で下げたのではなく、会社の企業年金の掛金との関係で、これが上限になっています。
偶然ですが、iDeCoの掛金の下限は月5,000円なので、ほぼ最低額に近い金額です (出典:iDeCo公式)。そして私は、この金額のまま続けると決めています。
2021年に入ったのは非課税枠が小さかったから
当時はまだ新NISAがなく、私はつみたてNISAで運用していました。非課税の枠は年40万円×20年=800万円です。それだけでは足りないと考え、もう一つの非課税制度だったiDeCoにも入りました。
いまは新NISAで、年最大360万円×5年=1,800万円の非課税枠があります (出典:金融庁 NISA特設ウェブサイト)。枠が2倍以上になったので、今なら、私はiDeCoに入る必要はありません。
表2 私がiDeCoに入ったときと今の非課税枠
| 2021年 (加入時) | いま | |
|---|---|---|
| 使える非課税制度 | つみたてNISA | 新NISA |
| 非課税の枠 | 年40万円×20年=800万円 | 年最大360万円×5年=1,800万円 |
| iDeCoに入る理由 | 枠が足りないのでもう一つの非課税制度として | 入る必要はない (新NISAで足りる) |
上限は企業年金しだいで変わってきた
表3 私のiDeCoの掛金の変化
| 時期 | 掛金 (月) | きっかけ |
|---|---|---|
| 2024年11月まで | 12,000円 | 企業年金がある会社員の上限 |
| 2024年12月 | 20,000円 | 上限が2万円に上がったので増額 |
| 翌月 | 10,000円 | 企業年金の掛金を差し引いた額に下がる |
| いま | 6,000円 | 企業年金の掛金が上がり、さらに下がる |
上限を見て増額したら、翌月には下げられていました。いきさつはiDeCoの掛金が下がった話に書いています。会社員のiDeCoは、会社の制度で上限が動くものだと実感しました。
12月に上限が上がっても増額しない
2026年12月からは、企業年金とiDeCoを合わせた上限が月6.2万円に上がり、70歳未満まで加入できるようになります (改正の中身)。私の上限も上がる見込みですが、増額はしません。
やめずに続ける理由
一方で、やめることもしません。月6,000円なら、受け取るときの控除への影響は小さく、入るときの所得控除は毎年受けられます。小さく続けて、大きくは増やさない。これが私の立ち位置です。
新NISAを優先する4つの理由
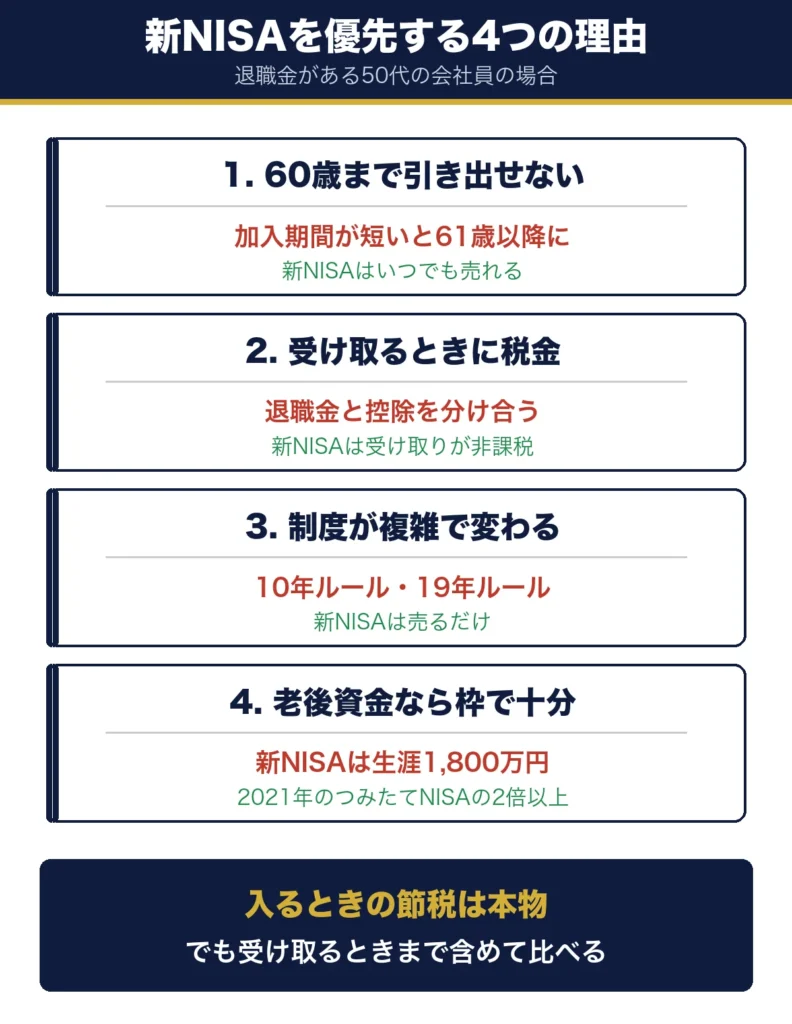
ここからは、私が新NISAを優先している理由です。iDeCoの節税効果を否定したいわけではありません。50代で退職金がある会社員という条件だと、次の4つが重くなります。
1つずつ見ていきます。
1. 60歳まで引き出せない
iDeCoは原則60歳まで引き出せません。しかも60歳時点の加入期間が10年に満たないと、受け取れる年齢が遅くなります。52歳で入った人は、61歳まで待つことになります (出典:iDeCo公式)。新NISAなら、必要なときにいつでも売れます。
2. 受け取るときに税金がかかる
iDeCoは「非課税」と言われることがありますが、受け取るときには課税されます。一時金なら退職所得控除、年金なら公的年金等控除で軽くなるだけです。そして会社の退職金と受け取る時期が近いと、控除を分け合う決まりがあります。
たとえば勤続20年・退職金1,000万円の人が60歳で退職金を受け取り、その後にiDeCoを一時金で受け取ると、iDeCoに残る控除額は80万円まで減ります。計算は退職金が先の場合 (19年ルール) とiDeCoが先の場合 (10年ルール) にまとめました。
3. 制度が複雑で変わる
iDeCoの受け取りには、退職金との順番で「10年ルール」「19年ルール」があり、2026年1月には5年ルールが10年ルールに変わりました。65歳からは、iDeCoの年金と公的年金が1つの控除を分け合います。何十年も先の受け取り方を、今の制度で決め切るのは難しいと感じています。
4. 老後資金なら新NISAの枠で十分
新NISAの生涯の枠は、1人1,800万円です。私がiDeCoに入った2021年のつみたてNISA (800万円) の2倍以上あります。老後資金が目的なら、この枠で十分足りると私は考えています。いつでも引き出せて、受け取るときの税金がかからない新NISAを先に埋めるのが、私にとっては自然な順番です。
iDeCoが役に立つ人
ここまで読むと「iDeCoは要らない」と聞こえるかもしれません。でも、条件がそろえば、iDeCoは強い制度です。ライフプラン上、新NISAだけでは足りないと分かったうえで、私が「必要」だと思うのは、次の3つがそろう人です。
3つのうち1つでも欠けるなら、先に新NISAを埋めるほうが迷いは少なくなります。
退職金が無いまたは小さい
退職金が退職所得控除に届かなければ、iDeCoの一時金が控除を丸ごと使えます。会社の退職金制度がない人や、勤続年数に比べて退職金が小さい人は、受け取るときの税金をかなり抑えられます。
新NISAを満額埋めている
新NISAの枠が残っているなら、まずそちらです。埋め終えてからの次の置き場として、iDeCoが候補に入ります。埋めたあとの考え方は新NISAを埋め切ったあとの置き場所に書きました。
取り崩すまで15年以上とれる
できれば20年、難しければ15年は運用期間をとりたいところです。優良な低コストのインデックスファンドで長く持つほど、値上がり益を期待しやすくなるからです。金融庁の試算でも、期間が長いほど結果の幅は狭くなっています。
表4 国内外の株式と債券に毎月積み立てた結果の幅 (1985年以降)
| 保有期間 | 100万円が |
|---|---|
| 5年 | 81万円〜183万円 (元本割れの年がある) |
| 20年 | 178万円〜326万円 |
金融庁が過去の実績から計算したもので、20年持った場合は元本を割った例がありません (出典:金融庁 つみたてNISA Meetup資料 7ページ)。過去の結果であり、将来を約束するものではありません。
12月の改正で上限が上がる人へ
2026年12月の改正で、多くの会社員はiDeCoの上限が上がります。「上限が上がったなら増やすべき?」と迷う人もいるはずです。
私の答えは、表1の条件に当てはまらないなら、増額を急がなくていいです。上限は「出せる額」で、「出すべき額」ではありません。
まずライフプラン表で確かめる
上限が上がっても、あなたに必要な額が変わるわけではありません。まずライフプラン表で、新NISAだけで足りるかを確かめるのが先です。
次に退職金の額を確かめる
会社の退職金の見込み額は、就業規則や退職金規程、人事の案内で確かめられます。勤続年数から退職所得控除を計算し、退職金と比べるだけで、自分がどちら側かが分かります。
最後に新NISAの枠を確かめる
新NISAの枠がまだ残っているなら、増額より先に新NISAです。60歳以降も積み立てるかは、新NISAは60歳以降も積み立てる?に考え方を書いています。
上限が上がると、使わないと損な気がするよね。でも本当に必要かと、受け取るときの税金まで見て決めれば、迷わないよ。
まとめ|お得より先にライフプラン
もう一度、要点です。50代のiDeCoは、お得かどうかではなく、ライフプラン上必要かどうかで決まります。
- 大前提はライフプラン表:iDeCoが本当に必要かを確かめる。「お得だから」だけで入らない
- 退職金が多い人は新NISAを優先:受け取るときにiDeCoの控除額が減る (勤続20年・退職金1,000万円なら80万円まで)
- 役に立つのは3つがそろう人:退職金が無い、または小さい・新NISAを満額・取り崩しまで15年以上
- 新NISAを優先する4つの理由:60歳まで引き出せない・受け取るときの税金・制度が複雑・老後資金なら新NISAの枠で十分
- 私は月6,000円のまま続ける:12月に上限が上がっても増額しない
- 上限は出せる額であって、出すべき額ではない
まず、ライフプラン表で、老後資金が新NISAだけで足りるかを確かめてください。足りないと分かったら、次に退職金の見込み額と退職所得控除を比べます。iDeCoを使うかどうかは、そこから決まります。
よくある質問
Q1. すでにiDeCoに入っている50代は、やめるべきですか?
やめる必要はありません。iDeCoは途中で解約して引き出すことが原則できず、掛金を止めても資産は60歳以降まで引き出せません。私は掛金を小さくして続けています。増額するかどうかは、ライフプラン表と退職金の額で判断すれば十分です。
Q2. 退職金がいくらなら「多い」ですか?
目安は、勤続年数で決まる退職所得控除に届くかどうかです。勤続20年までは1年につき40万円 (最低80万円)、20年を超えると800万円に1年につき70万円が加わります (出典:国税庁 No.1420)。勤続20年なら800万円、30年なら1,500万円になります。
Q3. 退職金がない自営業の人はどうですか?
「役に立つ人」の条件に近いです。退職金と控除を分け合うことがないからです。ただし、新NISAの枠が残っているか、取り崩すまで15年以上とれるかは、同じように確かめてください。
Q4. iDeCoの節税効果は、本当は大きいのでは?
入るときの効果は大きいです。掛金は全額が所得控除になります。この記事で言いたいのは、受け取るときまで含めて比べると、退職金が多い人は差が縮むということです。入るときと受け取るときの両方で判断してください。
Q5. 節税でお得なら、とりあえず入ったほうがいいですか?
おすすめしません。iDeCoに入れたお金は原則60歳まで引き出せません。先にライフプラン表で必要な額を出し、新NISAだけでは足りないと分かってから考えれば十分です。
この記事は、筆者の実体験と公開されている資料をもとにまとめたものです。制度の内容は2026年9月時点のもので、今後変わる場合があります。退職金や税金の扱いは人によって異なるため、詳しくは勤務先や税務署、専門家に確認してください。
コメント