「持株会でコツコツ買ってきた自社株、売りたいけど……これってインサイダー取引にならない?」――退会や退職で自社株を売るとき、ふとこの不安がよぎる方は多いはずです。
結論から言うと、不安に感じるのは正解です。意外に知られていませんが、持株会での「買い」はインサイダー取引規制の適用除外なのに、引き出した株の「売り」は適用除外ではありません。つまり売却は、普通の自社株売買と同じく規制の対象です。
とはいえ、正しく確認してから売れば何も怖くありません。私は持株会を退会して自社株を全株売却した経験者です。この記事では、規制の仕組みをかみくだいたうえで、売却前に確認すべき3つのことをお伝えします。読み終えれば、安心して手続きを進められるはずです。
売りは規制対象|確認は3つだけ
まず結論からお伝えします。持株会とインサイダー取引規制の関係は、次の一言に尽きます。
「毎月の積立で”買う”のはセーフ。引き出して”売る”のは規制対象。」

だから売却の前に、次の3つを確認します。
- 自分が「未公表の重要事実」を知らないかを確認する (知っていたら公表後まで売らない)
- 自社株売買の社内ルール (事前届出・承認制など) を確認して従う
- 迷ったら自己判断しない。株式・法務などの管理部署に照会する
以下、順番に理由と中身を解説します。
え、買うのはセーフなのに売るのはダメかもしれないの?なんだか不公平…
理由を知れば納得できるよ。ポイントは「自分の判断で売買したかどうか」なんだ
インサイダー取引とは何か
インサイダー取引とは、上場会社の「重要事実」を公表前に知りながら、その会社の株を売買することです (金融商品取引法で禁止されています)。重要事実とは、たとえば次のようなものです。
- 業績予想の大幅な修正 (上方も下方も)
- 合併・買収・業務提携
- 増資・自社株買い・配当の変更
- 災害・不祥事など、投資判断に影響する事実
従業員は立場上、こうした情報に触れやすい「会社関係者」です。違反すれば刑事罰や課徴金の対象になる重い違反で、「知らなかった」では済みません。詳しい定義は日本取引所グループ (JPX) の解説ページにまとまっています。

なぜ持株会の「積立」はセーフなのか
「え、じゃあ毎月の積立だって、社員は何か知ってるかもしれないのに大丈夫なの?」と思いますよね。ここが制度のよくできたところです。
持株会の積立は、あらかじめ決めた計画に従って、毎月一定額を機械的に買い付ける仕組みです。買うタイミングも金額も自分では選べません。つまり「その時々の自分の判断」が入り込む余地がないため、インサイダー取引規制の適用除外とされています。
毎月おまかせで買ってるから、判断が入らないってことね。
そういうこと。だから逆に「自分で決めた」部分はアウトになるよ。重要事実を知ってから新しく入る・積立額を増やすのはダメなんだ。
ただし注意点がひとつ。「未公表の重要事実を知ったから、持株会に新規加入する・積立額を増やす」のはNGです。加入や増額の判断そのものは”自分の判断”だからです。良い情報を耳にして「今のうちに積立を増やそう」は、アウトになり得ます。
売りが規制対象になる理由
一方、売却はどうか。持株会から引き出した株を売るのは、「いつ・どれだけ売るか」を自分で決める行為です。機械的な積立とは違い、そこに自分の判断が入るため、適用除外にはなりません。普通の株の売買と同じ規制がかかります。
具体的に危ないのは、こんなパターンです。
- 決算発表の直前、社内で「今期はかなり悪い」と聞いてしまってから売る
- 公表前の不祥事・リコールなどを業務で知ってしまってから売る
- 退職の直前、たまたま重要な社内情報に触れた状態で駆け込み売却する
やっかいなのは、売りたい理由が「退職するから」「住宅資金が必要だから」であっても、重要事実を知った状態での売買は違反になり得ることです。動機は関係ありません。だからこそ、売る前の確認が大切になります。
知っていたら必ずアウト、ではありません
ここまで読んで、「何か知っている気がするから、もう売れないのでは」と思われたかもしれません。そうとは限りません。
金融庁が公表している「インサイダー取引規制に関するQ&A」に、踏み込んだ記述があります (出典:金融庁 インサイダー取引規制に関するQ&A)。
自社や取引先の未公表の「重要事実」を知っている上場会社の役職員が、それらの会社の株式を売買した場合であったとしても、例えば、『「重要事実」が、その公表により株価の上昇要因となることが一般的に明白なときに、当該株式の売付けを「重要事実」の公表前に行っている場合』……など、取引の経緯等から「重要事実」を知ったことと無関係に行われたことが明らかであれば、インサイダー取引規制違反として課徴金納付命令等の対象とされることにはならないものと考えられます。
金融庁「インサイダー取引規制に関するQ&A」応用編 問3
かみくだくと、こういうことです。株価が上がる材料を知っているのに売ったのなら、その情報を利用したとは考えにくい。だから対象にならない、という理屈です。
知ってるだけでアウトじゃないんだ。
そう。問われるのは「その情報を使ったかどうか」なんだ。ただし条件があってね、「無関係だと明らかであれば」だよ。自分で「明らかだ」と判断するのは危ないところ。
ここを自己判断の根拠にしないでください。「明らかかどうか」を決めるのは自分ではありません。知っている心当たりがあるなら、やはり管理部署に相談するのが安全です。この記述は「知っている=即アウト」ではない、と知っておくために引きました。
では、いつなら売れるのか
答えは「重要事実が公表されたあと」です。公表されてしまえば、その情報はもう自分だけのものではなくなります。
いちばん分かりやすいのは、決算発表の直後でしょう。業績に関する重要事実は決算発表で公表されるため、その直後なら判断しやすくなります。
ただし、会社ごとの売買禁止期間があります
法律とは別に、多くの上場企業が独自の社内ルールを設けています。決算発表前の一定期間は自社株を売買してはいけない、という定めです。日本取引所自主規制法人も、役職員の自社株売買に関する社内ルールについて上場会社各社の状況を調査し、報告書を公表しています。
期間の長さも、届出が要るかどうかも、会社によって違います。就業規則やインサイダー取引管理規程を確認してください。法律を守っていても、社内ルールに反すれば社内処分の対象になります。
売却前に確認すべき3つのこと

確認①:自分は「未公表の重要事実」を知らないか
まず自分に問いかけます。「決算・提携・不祥事など、まだ公表されていない大きな話を知らないか?」。心当たりがあれば、その情報が公表されるまで売却を待つのが原則です。決算発表の直後は「重要事実が公表された直後」なので、比較的判断しやすいタイミングと言えます。
確認②:自社株売買の社内ルールに従う
多くの上場企業には、役職員が自社株を売買するときの社内ルール (事前届出制・承認制・売買禁止期間など) があります。これは社員を違反から守るための仕組みでもあります。就業規則やインサイダー取引管理規程を確認し、手続きが定められていれば必ず踏んでください。
確認③:迷ったら自己判断せず、管理部署に照会する
「自分が知っているこの話、重要事実に当たるのかな?」――この判断は専門家でも線引きが難しいことがあります。迷ったら自己判断は禁物。株式事務や法務・コンプライアンスなどの管理部署に「売却して問題ないか」を照会しましょう。会社に確認して売ったという事実は、あなた自身を守ってくれます。
売ったことは、ばれるのか
率直な疑問だと思います。結論から言うと、株式の売買は常に見られています。見ているのは2か所あります。
日本取引所自主規制法人が、市場での株式売買を常時チェックしています。不自然な取引があれば、そこから調査が始まります (出典:日本取引所グループ インサイダー取引規制)。
もうひとつ、注文を受けた証券会社の側にも売買審査の仕組みがあります。証券取引等監視委員会は、証券会社を「市場のゲートキーパー」と位置づけ、適正な売買審査の実施を求めています。疑わしい取引は監視委へ伝わります。
実際に、社員が摘発されています
証券取引等監視委員会の課徴金事例集には、違反した人の内訳が載っています。課徴金制度が始まった2005年度から2018年度までの集計です (出典:証券取引等監視委員会 課徴金事例集)。
表 インサイダー取引で勧告を受けた人の内訳 (2005〜2018年度)
| 立場 | 件数 |
|---|---|
| 会社関係者 | 116 |
| うち発行会社の社員 | 58 |
| うち発行会社の役員 | 15 |
| うち契約締結者等 | 41 |
| 情報を受け取った人 (第一次情報受領者) | 102 |
役員より、社員のほうが多いという結果です。内訳を見ると部長級が33件、それ以外の社員が24件。役職の有無にかかわらず、業務で情報に触れた人が対象になっています。
さらに、多くの上場企業は役職員の自社株売買を届出制や承認制にしています。つまり会社は、あなたが売ったことを把握できる立場にあります。ばれるかどうかを気にするより、先に届け出て堂々と売るほうが早いと思います。
違反すると、どうなるのか
罰則は、想像より重いです。刑事罰と、違反で得た財産の没収。この2つがあります。順に見ていきます。
5年以下の拘禁刑若しくは500万円以下の罰金、又はこれらの併科になります。また、法人の代表者又は法人の代理人、使用人その他の従業者が、その法人の計算でインサイダー取引規制に違反した場合には、その法人に対して5億円以下の罰金刑が科されます。
日本取引所グループ「インサイダー取引規制」罰則等 Q1
そして、いちばん効くのはここです。違反して得た財産は、原則として没収または追徴されます。JPXは、こんな例を挙げています。
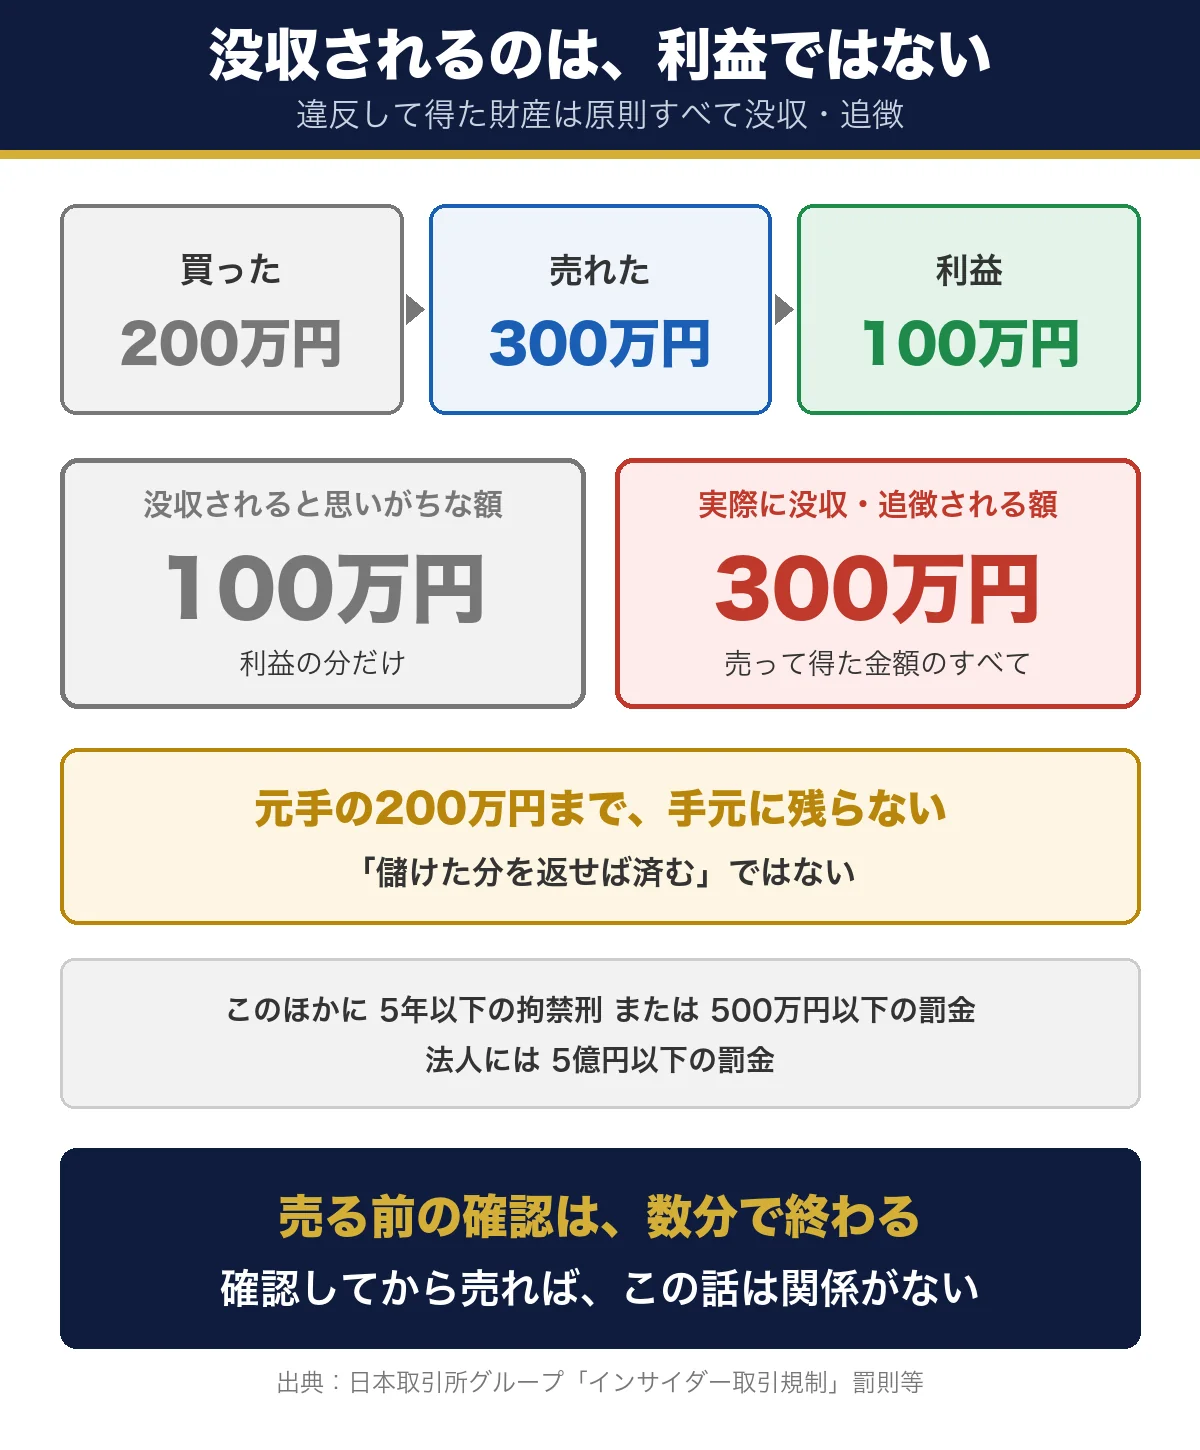
表 没収・追徴の例 (JPXの説明にもとづく)
| 金額 | |
|---|---|
| 買い付けた金額 | 200万円 |
| 売って得た金額 | 300万円 |
| 利益 | 100万円 |
| 没収・追徴される金額 | 300万円 |
没収されるのは利益の100万円ではなく、売って得た300万円のほうです。元手まで持っていかれる計算になります。「儲けた分を返せば済む」ではありません。
そこまでとは思わなかった。
うん。だからこそ売る前の確認を面倒がらないほうがいいんだ。確認そのものは、数分で終わることが多いよ。
経験者として:実際に全株売却したときの話
私自身、過去に持株会を退会し、勤務先の株を全株売却しました。手続きとしては、持株会の株をいったん証券口座へ移管してから売却する流れで、ウェブで数分で終わる作業ではありません。書類によるやり取りに加え、売却後に使わなくなった口座の解約まで含めると、正直かなり手間のかかる手続きでした。だからこそ、途中でやり直しにならないよう、売る前の確認を先に済ませておくことをおすすめします。
それでも売却して良かったと思っています。給料も資産も同じ会社に依存する「一点集中」が解消され、資産全体を自分の方針で組み直せるようになったからです。売却のタイミングで悩んでいる方は、税金や手続きの全体像も含めて、以下の記事もあわせてどうぞ。
売却まわりで迷いやすいところは、それぞれ別の記事にまとめています。
👉 では「いつ売るか」をどう決めるか。私が考える売り時の合図は、株価ではなく自分の状況にあります。→ 持株会の株はいつ売る?「売り時」5つの合図
売却の確認が済んだら、最後に決めるのは「売ったお金をどこへ置くか」です。ここを決めずに現金のまま置いておくと、結局また同じ1社に戻ってしまうことがあります。新NISAへ移す手順は持株会をやめて新NISAへ移すにはにまとめました。新NISAで世界中に分散して積み立てる手順は【楽天証券】新NISA積立投資の始め方、日本の高配当株で受け取る側を作るなら高配当個別株投資の始め方にまとめました。
まとめ:正しく確認すれば怖くない
最後にもう一度、結論です。持株会の株を売ること自体は、まったく問題ありません。確認すべきことを確認してから売れば、それで済みます。
売ったあとの資金をどこに置くかは、持株会と新NISA、どっちが得?で整理しています。奨励金は入れた金額に、非課税は利益に効くので、利益の大きさで結論が変わります。
- 持株会の積立 (買付) は適用除外。ただし未公表情報を知ってからの新規加入・増額はNG
- 引き出した株の売却は規制対象。普通の自社株売買と同じ扱い
- 売る前の確認は3つ:①未公表の重要事実を知らないか ②社内ルールに従う ③迷ったら管理部署へ照会
インサイダー取引規制は「社員を縛るルール」ではなく、市場の公平を守り、正しく確認すればあなた自身を守ってくれるルールです。不安なまま売るのでも、不安だから売れないのでもなく、確認して堂々と手続きを進めましょう。
※本記事は一般的な情報提供であり、法律助言ではありません。個別のケースについては、勤務先の管理部署・証券会社・専門家にご確認ください。
コメント