先日、ライフプランを考えるオフ会で、こんな相談を受けました。50歳を過ぎてからiDeCoに入りました。会社の定年は60歳で、退職金を先に受け取ることになるので、iDeCoの受け取りには税金がかかる可能性が高いと聞きました。iDeCoはどう受け取ればいいのですか。
この順番だと、iDeCoを一時金で受け取るときの控除が縮小されることがあります。「19年ルール」と呼ばれる決まりがあるためです。どこまで縮小されるかは会社の退職金と勤続年数しだいで、控除の最低額は80万円です。一方で、年金だけで受け取ると、65歳からの公的年金と重なって、税金が一時金で受け取る場合とあまり変わらないこともあります。
この記事では、国税庁の資料をもとに、一時金・年金・併用の3つを同じ条件で比べました。結論は、iDeCoに残る控除の額までを一時金、残りは65歳になる前に年金で受け取る形です。公的年金を遅らせれば、税金をゼロにする方法もあります。
- 退職金が先だと、iDeCoの控除が縮小される理由と、縮小される額を決める条件
- 50代で入ると受け取り開始が61歳以降になること
- 一時金・年金・併用の税金の比べ方
- 60歳以降の働き方と公的年金で変わる判断
iDeCoって、受け取るときも税金が優遇されるんじゃないの?
優遇はあるよ。ただ、退職金を先にもらう人は、その優遇がかなり小さくなるんだ。順番に説明するね。
結論|控除の額までは一時金で残りは年金
先に結論です。退職金を先に受け取る人は、iDeCoのうち一時金の控除の額までを一時金、残りを65歳になる前に年金で受け取る形を軸に考えます。一時金だけ、年金だけ、どちらに寄せても税金が増えやすいからです。
理由は3つあります。一時金の控除が縮小されることがあること、年金は65歳から公的年金と控除を分け合うこと、そして65歳より前なら年金の控除をiDeCoだけで使えることです。順に見ていきます。
一時金の控除は80万円まで縮小されることがある
退職金を受け取った翌年から19年以内にiDeCoを一時金で受け取ると、会社の勤続期間と重なる期間の分だけ、iDeCoの控除が差し引かれます。50代で入った人は、iDeCoの加入期間のほとんどが会社の勤続期間と重なります。
どこまで縮小されるかは、会社の退職金の額と勤続年数で変わります。退職金が自分の控除に近い人ほど大きく縮小されますが、差し引いた結果が80万円を下回るときは、控除は最低額の80万円になります (出典:国税庁 令和8年分 源泉徴収のあらまし 第3 退職所得)。控除がゼロになるわけではありません。
年金だけでは税金があまり減らない
iDeCoを年金で受け取ると、公的年金と同じ控除 (公的年金等控除) の対象になります。65歳からは公的年金と1つの控除を分け合うので、重なった年はiDeCoの分がまるごと課税されやすくなります。
65歳になる前に受け取り終える
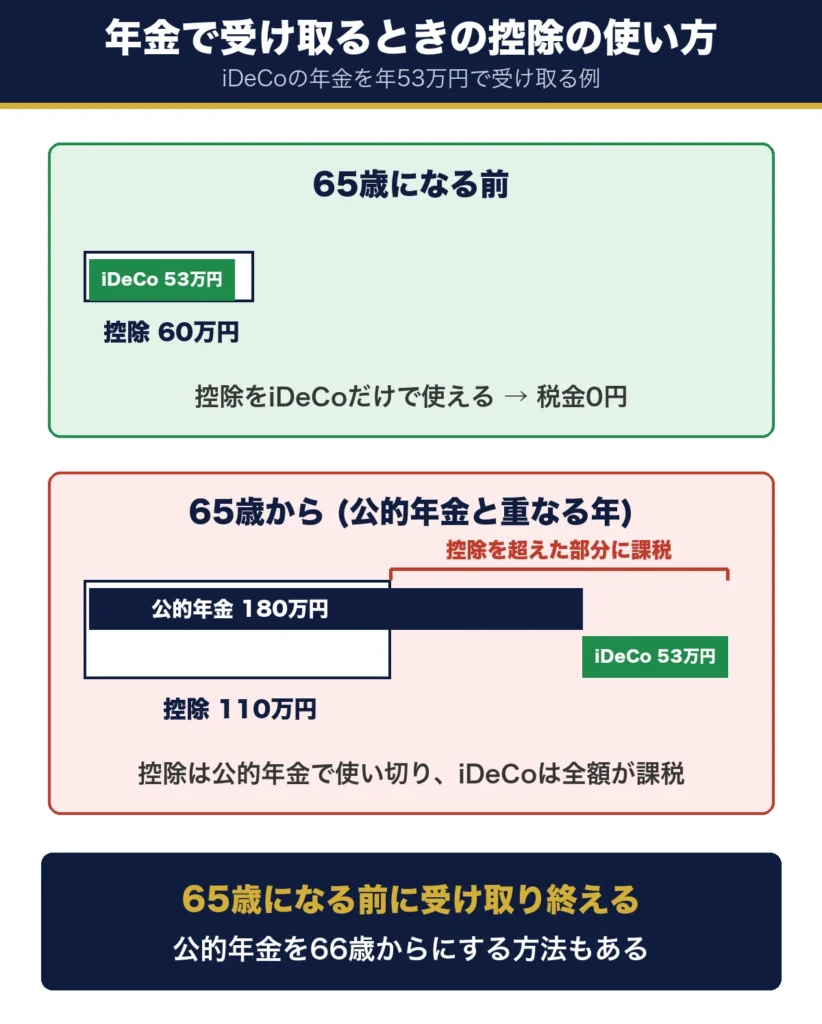
65歳より前は、公的年金がまだ始まっていない人がほとんどです。この期間なら、年60万円の控除をiDeCoの年金だけで使えます。一時金を控除の額に合わせ、残りを65歳までの年金で受け取ると、控除を2つとも無駄なく使えます。
私の場合は逆で、iDeCoが先、退職金が後なんだ。そちらの順番の話は10年ルールの記事にまとめているよ。
50代で入ると受け取りは61歳以降
iDeCoをいつから受け取れるかは、年齢ではなく加入していた期間で決まります。10年以上なら60歳から受け取れますが、50歳を過ぎて入った人は、60歳の時点で10年に届きません。
受け取りの開始が61歳以降になると、60歳で受け取る退職金よりも必ず後になります。加入期間と開始年齢の関係、受け取りを始められる期限、そして開始を遅らせたときの扱いを順に確認します。
加入期間で決まる受け取り開始の年齢
表1 加入した年齢と受け取りを始められる年齢
| 加入した年齢 | 60歳までの加入期間 | 受け取り開始 |
|---|---|---|
| 50歳まで | 10年以上 | 60歳 |
| 51〜52歳 | 8年以上10年未満 | 61歳 |
| 53〜54歳 | 6年以上8年未満 | 62歳 |
| 55〜56歳 | 4年以上6年未満 | 63歳 |
| 57〜58歳 | 2年以上4年未満 | 64歳 |
| 59歳 | 1年以上2年未満 | 65歳 |
たとえば52歳で入ると、60歳までの加入期間は8年で、受け取りは61歳からです (出典:iDeCo公式 加入資格・掛金・受取方法)。加入した月と誕生月の関係で、1年ずれることがあります。
表1の「受け取り開始」の年齢は、「60歳までの加入期間」だけで決まります。60歳以降も加入して掛金を出し続けても、その期間は数えないので、受け取り開始の年齢は早まりません (出典:企業年金連合会 用語集 通算加入者等期間)。
この記事のモデル (加入8年) は当てはまりませんが、55歳以降に入って加入期間が5年以下になる人は注意が必要です。一時金が「短期退職手当等」として扱われるためです。控除を引いたあとの額が300万円を超えると、超えた部分は2分の1にする計算が適用されません (出典:国税庁 源泉徴収のあらまし 第3 退職所得)。
受け取りは75歳までに始める
受け取りを始める時期は、75歳になるまでの間で選べます。受け取り方は、一時金、年金 (5年以上20年以下)、その組み合わせの3つです。
遅らせても19年は空けられない
60歳で先に企業からの退職金を受け取った人が、控除の調整を避けるには、iDeCoを80歳以降に受け取る必要がありますが、75歳が受け取る期限なので、退職金が先の人は、調整を避ける方法がありません。受け取る時期ではなく、受け取り方で工夫することになります。
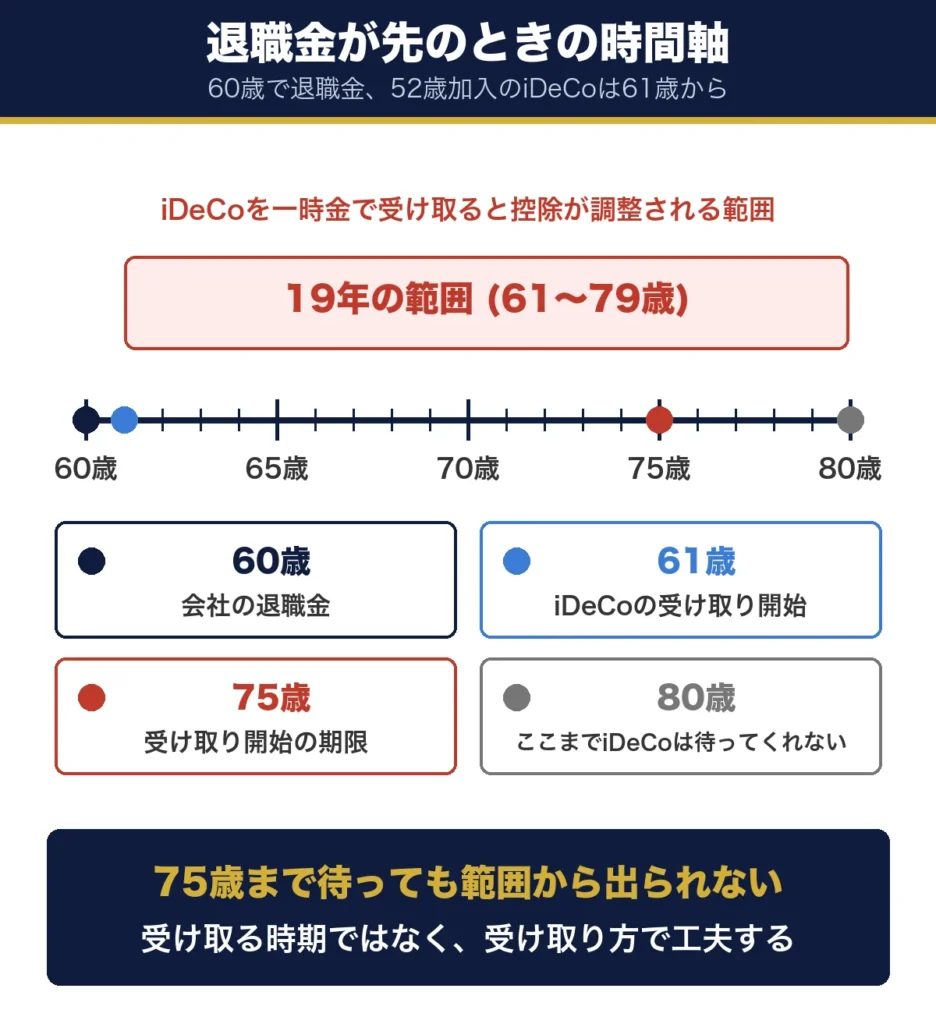
退職金が先だと一時金の控除が縮小される
ここでは、一時金で受け取るときの控除がどう計算されるかを見ます。この決まりは19年ルールと呼ばれ、所得税法施行令第70条に定められています。
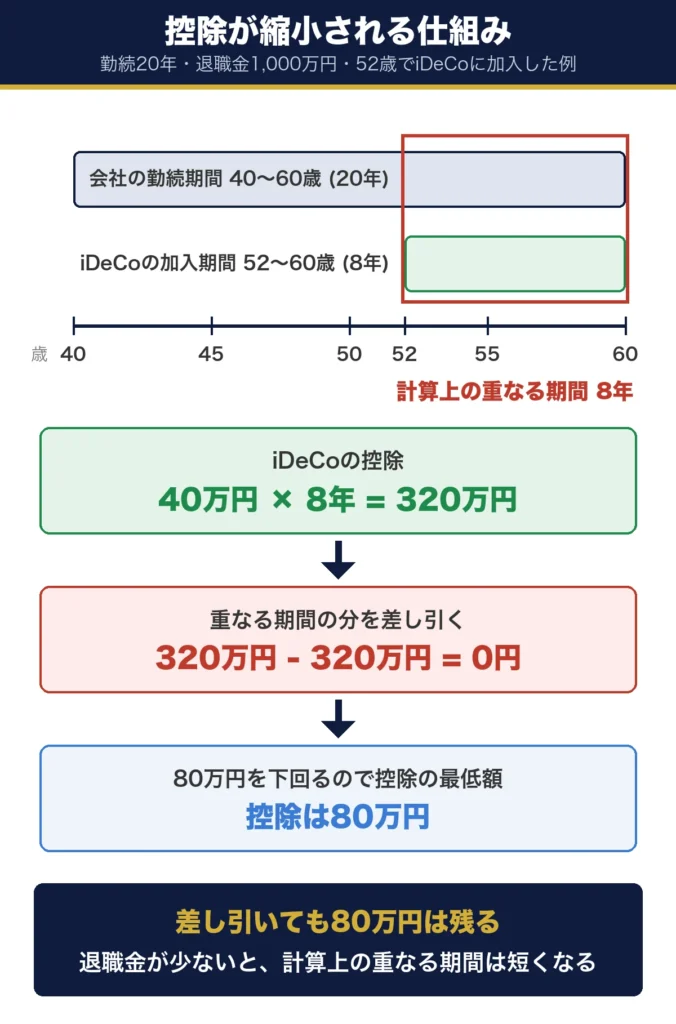
仕組みは、iDeCoの加入期間のうち、会社の勤続期間と重なる期間の分を、iDeCoの控除から差し引くというものです。どんな場合が対象になるか、どう差し引くか、控除の最低額の80万円、そして退職金と勤続年数による違いを順に説明します。
対象になるのはiDeCoを一時金で受け取る年
対象は、退職金を受け取った翌年から19年以内に、iDeCoを一時金で受け取る場合です (出典:国税庁 源泉徴収のあらまし 第3 退職所得)。年金で受け取る分は、この調整の対象になりません。
重なる期間の分を差し引く
表2 一時金で受け取るときの控除 (架空のモデル)
| 手順 | 計算 | 結果 |
|---|---|---|
| 1. iDeCoの加入期間で控除を出す | 40万円×8年 | 320万円 |
| 2. 計算上の重なる期間で控除を出す | 40万円×8年 | 320万円 |
| 3. 1から2を差し引く | 320万円−320万円 | 0円 |
| 4. 80万円を下回るので控除の最低額にする | 控除の最低額 | 80万円 |
モデルは、52歳でiDeCoに入り、60歳で定年退職 (勤続20年・退職金1,000万円) した人です。退職金は自分の控除 (40万円×20年=800万円) を超えています。iDeCoの8年はすべて会社の勤続期間 (40〜60歳) と重なり、計算上の重なる期間も8年なので、手順3で控除はゼロになります。計算上の重なる期間は1年未満を切り捨てて数えます。
差し引いても80万円は残る
手順4のとおり、差し引いた結果が80万円を下回るときは、控除は最低額の80万円になります。iDeCoを400万円受け取るなら、(400−80) ÷2=160万円が課税の対象です。
退職金と勤続年数で計算上の重なる期間が変わる
ここで、2つの「重なる期間」を区別します。iDeCoの加入期間と、実際に会社に勤めた期間が重なる年数を「実際に重なる期間」と呼びます。控除から差し引く計算に使う年数は「計算上の重なる期間」です。退職金が自分の控除額以上なら、2つは同じ年数になります。
会社の退職金が自分の控除額に届かない人は、計算に使う会社の勤続期間 (計算上の勤続期間) が、入社の日から数えて次の年数に短くなります。退職金が800万円以下なら「退職金÷40万円」年、800万円を超えるなら「(退職金−800万円) ÷70万円+20」年です。この計算上の勤続期間とiDeCoの加入期間が重なる年数が、計算上の重なる期間になります (出典:国税庁 源泉徴収のあらまし 第3 退職所得)。
表3 退職金と勤続年数で変わるiDeCoの控除 (52歳加入・60歳退職)
※マイナスは0、※※最低80万円
| 会社の勤続 (a) と退職金 | 計算上の勤続期間 (b) | 実際に重なる期間 (c) | 計算上の重なる期間 (d) ※ d = c – (a – b) | iDeCoの控除※※ (8年 – d) × 40万円 |
|---|---|---|---|---|
| 20年・1,500万円 | 20年 | 8年 | 8年 | 80万円 |
| 20年・1,000万円 | 20年 | 8年 | 8年 | 80万円 |
| 20年・800万円 | 20年 | 8年 | 8年 | 80万円 |
| 20年・600万円 | 15年 | 8年 | 3年 | 200万円 |
| 20年・400万円 | 10年 | 8年 | 0年※ | 320万円 |
| 38年・2,200万円 | 38年 | 8年 | 8年 | 80万円 |
| 38年・1,000万円 | 22年 | 8年 | 0年 | 320万円 |
勤続20年は40歳入社、38年は22歳入社の方を想定しています。自分の控除は勤続20年なら800万円、38年なら2,060万円です。退職金がこの控除に近いか上回る人ほど、iDeCoの控除は80万円まで縮小されます。勤続が短い人ほど自分の控除が小さく、縮小されやすいということです。まず退職金の見込み額を会社で確認してください。
年金で受け取るときの控除
一時金の控除が小さくなるなら、年金で受け取る方法があります。iDeCoの年金は公的年金等として扱われ、公的年金と同じ控除を使います。
ただし、この控除は65歳の前と後で大きさが変わり、65歳からは公的年金と分け合います。年金の扱い、年齢による控除の違い、そして公的年金と重なったときの影響を順に見ます。
iDeCoの年金は公的年金等控除の対象
国税庁の資料では、公的年金等に「確定拠出年金法に基づいて…個人型年金規約により老齢給付金として支給される年金」が含まれています (出典:国税庁 源泉徴収のあらまし 第4 公的年金等)。iDeCoを年金で受け取れば、この控除が使えます。
65歳の前と後で控除が変わる
表4 公的年金等控除の最低額 (他の所得が1,000万円以下の場合)
| 年齢 | 年金の収入 | 控除 |
|---|---|---|
| 65歳未満 | 130万円以下 | 60万円 |
| 65歳以上 | 330万円以下 | 110万円 |
65歳未満は年60万円までなら課税されません。iDeCoの年金を年60万円前後に抑えれば、ほとんど税金をかけずに受け取れます。
公的年金と控除を分け合う
65歳から公的年金が始まると、控除枠は公的年金とiDeCoの合計に対して1つだけです。公的年金だけで控除を使い切っている人は、iDeCoの年金がまるごと課税対象額に上乗せされます。
受け取り方を年齢ごとに比べる
同じモデルで、受け取り方を6つ比べます。52歳でiDeCoに入って加入8年、受取額は400万円です。A〜Eは、60歳で会社の退職金 (勤続20年・1,000万円) を受け取り、iDeCoは61歳から、公的年金は65歳から年180万円 (架空) の想定です。
勤続20年は、55〜59歳で働く人の勤続年数の中央値 (15〜19年の階級) をもとにしました (出典:厚生労働省 令和6年賃金構造基本統計調査 第2表)。退職金1,000万円は、勤続20〜24年の定年退職者 (大学・大学院卒) の平均1,021万円を基にしています。退職金は中央値が公表されていないため、平均を使っています (出典:厚生労働省 令和5年就労条件総合調査)。
税金は、61〜64歳は再雇用で働いて給与があり、65歳以降は年金だけという前提で計算しました。61〜64歳の年金と一時金には、所得税5%+復興特別所得税0.105%+住民税10%=15.105%がかかるとしています。65歳以降は、公的年金とiDeCoの年金を合わせた所得から基礎控除 (所得税104万円・住民税43万円) を引いて計算しました。金額はすべて架空で、税額は概算です。
表5 受け取り方ごとの「iDeCoで増えた税金」 (まとめ)
| 受け取り方 | 61〜68歳の合計 |
|---|---|
| A. 一時金だけ | 約24.2万円 |
| B. 年金だけ (5年) | 約22.4万円 |
| C. 併用 (一時金80万円+年金5年) | 約10.3万円 |
| D. 併用+公的年金を66歳から | 約2.4万円 |
| E. 併用 (年金6年) +公的年金を67歳から | 0円 |
| F. 退職金600万円:併用+公的年金を66歳から | 0円 |
表の「税金」は会社の退職金と公的年金を含めた額で、「うちiDeCoで増えた税金」は、公的年金だけの場合との差です。公的年金180万円だけなら、所得は180−110=70万円で、所得税の基礎控除104万円 (合計所得489万円以下の場合) に収まるので所得税は0円、住民税は (70−43) ×10%=2.7万円です (出典:国税庁 No.1199 基礎控除/総務省 個人住民税の基礎控除)。会社の退職金の税金は60歳の列にあります。退職所得は (1,000万円−800万円) ÷2=100万円で、15.105%をかけると約15.1万円になります。退職金600万円のFは、控除800万円に収まるので0円です。
年齢ごとの数字は、表6〜表11のとおりです。スマホでは表を横にスクロールできます。退職金とiDeCo一時金の所得 (c・i) と、年金の所得 (j) は、別々に課税されます。一時金は退職所得として他の所得と分けて、年金は雑所得として給与や公的年金と合わせて計算するためです。マイナスになる部分は0として数えます。年金は年2回 (6月と12月) に受け取る設定で、回数は年1回から毎月まで6通りから選べます (出典:楽天証券 iDeCoの給付)。
A. 一時金だけ
表6 一時金だけで受け取る場合
※税金 = (c + i) × 15.105% + 年金の所得 j にかかる税金。退職所得 (c・i) は他の所得と分けて課税され、このモデルでは所得税5% (195万円以下の区分) + 復興特別所得税0.105% + 住民税10%。61〜64歳の年金は再雇用の給与に上乗せされるものとして j × 15.105%。65歳以降は年金だけの収入として、所得税 = (j – 104万円) × 5.105%、住民税 = (j – 43万円) × 10% (マイナスは0)。社会保険料控除などは引いていないので、実際の税金はこれより少なくなります
| 単位:万円 | 60歳 | 61歳 | 62歳 | 63歳 | 64歳 | 65歳 | 66歳 | 67歳 | 68歳 |
|---|---|---|---|---|---|---|---|---|---|
| a. 会社の退職金 | 1,000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| b. 退職金の控除 | 800 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| c. 退職金の所得 (退職所得) c = (a – b) / 2 | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| d. iDeCo一時金 | 0 | 400 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| e. iDeCo年金 (年額) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| └ 1回の受取額 (6月・12月) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| f. 公的年金 | 0 | 0 | 0 | 0 | 0 | 180 | 180 | 180 | 180 |
| g. 一時金の控除 (iDeCo) | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| h. 年金の控除 (e + f に対して) | 60 | 60 | 60 | 60 | 60 | 110 | 110 | 110 | 110 |
| i. 一時金の所得 (退職所得) i = (d – g) / 2 | 0 | 160 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| j. 年金の所得 (雑所得) j = e + f – h | 0 | 0 | 0 | 0 | 0 | 70 | 70 | 70 | 70 |
| 税金 (退職金・公的年金を含む) ※ | 15.1 | 24.2 | 0 | 0 | 0 | 2.7 | 2.7 | 2.7 | 2.7 |
| うちiDeCoで増えた税金 | 0 | 24.2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
61歳:課税対象額は (400万円−80万円) ÷2=160万円です。税金は160万円×15.105%=約24.2万円 (所得税8万円+復興特別所得税1,680円+住民税16万円) です。
一時金 (退職所得) は給与と分けて課税されるので、再雇用の給与があっても税率は変わりません。
B. 年金だけ (5年)
表7 年金だけで受け取る場合 (5年)
※税金 = (c + i) × 15.105% + 年金の所得 j にかかる税金。退職所得 (c・i) は他の所得と分けて課税され、このモデルでは所得税5% (195万円以下の区分) + 復興特別所得税0.105% + 住民税10%。61〜64歳の年金は再雇用の給与に上乗せされるものとして j × 15.105%。65歳以降は年金だけの収入として、所得税 = (j – 104万円) × 5.105%、住民税 = (j – 43万円) × 10% (マイナスは0)。社会保険料控除などは引いていないので、実際の税金はこれより少なくなります
| 単位:万円 | 60歳 | 61歳 | 62歳 | 63歳 | 64歳 | 65歳 | 66歳 | 67歳 | 68歳 |
|---|---|---|---|---|---|---|---|---|---|
| a. 会社の退職金 | 1,000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| b. 退職金の控除 | 800 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| c. 退職金の所得 (退職所得) c = (a – b) / 2 | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| d. iDeCo一時金 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| e. iDeCo年金 (年額) | 0 | 80 | 80 | 80 | 80 | 80 | 0 | 0 | 0 |
| └ 1回の受取額 (6月・12月) | 0 | 40 | 40 | 40 | 40 | 40 | 0 | 0 | 0 |
| f. 公的年金 | 0 | 0 | 0 | 0 | 0 | 180 | 180 | 180 | 180 |
| g. 一時金の控除 (iDeCo) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| h. 年金の控除 (e + f に対して) | 60 | 60 | 60 | 60 | 60 | 110 | 110 | 110 | 110 |
| i. 一時金の所得 (退職所得) i = (d – g) / 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| j. 年金の所得 (雑所得) j = e + f – h | 0 | 20 | 20 | 20 | 20 | 150 | 70 | 70 | 70 |
| 税金 (退職金・公的年金を含む) ※ | 15.1 | 3 | 3 | 3 | 3 | 13 | 2.7 | 2.7 | 2.7 |
| うちiDeCoで増えた税金 | 0 | 3 | 3 | 3 | 3 | 10.3 | 0 | 0 | 0 |
61〜64歳:年金の所得は80万円−60万円=20万円で、20万円×15.105%=3.0万円。4年で3.0万円×4=約12.1万円です。
65歳:年金の所得は80万円+180万円−110万円=150万円です。所得税は (150万円−104万円) ×5.105%=2.3万円、住民税は (150万円−43万円) ×10%=10.7万円で、合計13.0万円。公的年金だけなら2.7万円なので、iDeCoで増えたのは10.3万円です。
合計は12.1万円+10.3万円=約22.4万円で、一時金 (約24.2万円) とあまり変わりません。5年が最短の受け取り期間なので、61歳から始めると最後の1年が必ず65歳に重なります。
C. 併用 (一時金80万円+年金5年)
表8 一時金80万円+年金5年で受け取る場合
※税金 = (c + i) × 15.105% + 年金の所得 j にかかる税金。退職所得 (c・i) は他の所得と分けて課税され、このモデルでは所得税5% (195万円以下の区分) + 復興特別所得税0.105% + 住民税10%。61〜64歳の年金は再雇用の給与に上乗せされるものとして j × 15.105%。65歳以降は年金だけの収入として、所得税 = (j – 104万円) × 5.105%、住民税 = (j – 43万円) × 10% (マイナスは0)。社会保険料控除などは引いていないので、実際の税金はこれより少なくなります
| 単位:万円 | 60歳 | 61歳 | 62歳 | 63歳 | 64歳 | 65歳 | 66歳 | 67歳 | 68歳 |
|---|---|---|---|---|---|---|---|---|---|
| a. 会社の退職金 | 1,000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| b. 退職金の控除 | 800 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| c. 退職金の所得 (退職所得) c = (a – b) / 2 | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| d. iDeCo一時金 | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| e. iDeCo年金 (年額) | 0 | 64 | 64 | 64 | 64 | 64 | 0 | 0 | 0 |
| └ 1回の受取額 (6月・12月) | 0 | 32 | 32 | 32 | 32 | 32 | 0 | 0 | 0 |
| f. 公的年金 | 0 | 0 | 0 | 0 | 0 | 180 | 180 | 180 | 180 |
| g. 一時金の控除 (iDeCo) | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| h. 年金の控除 (e + f に対して) | 60 | 60 | 60 | 60 | 60 | 110 | 110 | 110 | 110 |
| i. 一時金の所得 (退職所得) i = (d – g) / 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| j. 年金の所得 (雑所得) j = e + f – h | 0 | 4 | 4 | 4 | 4 | 134 | 70 | 70 | 70 |
| 税金 (退職金・公的年金を含む) ※ | 15.1 | 0.6 | 0.6 | 0.6 | 0.6 | 10.6 | 2.7 | 2.7 | 2.7 |
| うちiDeCoで増えた税金 | 0 | 0.6 | 0.6 | 0.6 | 0.6 | 7.9 | 0 | 0 | 0 |
61歳の一時金:(80万円−80万円) ÷2=0円なので、税金は0円です。年金は残りの320万円を5年で、年320÷5=64万円です。一時金は受け取り開始のときに支払われ、年金も同じ年から始まるものとして計算しました。支払いの時期は金融機関の手続きで変わるので、請求の前に確かめてください。
61〜64歳:年金の所得は64万円−60万円=4万円で、4万円×15.105%=0.6万円。4年で約2.4万円です。
65歳:年金の所得は64万円+180万円−110万円=134万円。所得税は (134万円−104万円) ×5.105%=1.5万円、住民税は (134万円−43万円) ×10%=9.1万円で、合計10.6万円です。公的年金だけの2.7万円との差、7.9万円がiDeCoで増えた分で、合計は2.4万円+7.9万円=約10.3万円です。
D. 併用+公的年金を66歳から
表9 併用+公的年金を66歳から受け取る場合
※税金 = (c + i) × 15.105% + 年金の所得 j にかかる税金。退職所得 (c・i) は他の所得と分けて課税され、このモデルでは所得税5% (195万円以下の区分) + 復興特別所得税0.105% + 住民税10%。61〜64歳の年金は再雇用の給与に上乗せされるものとして j × 15.105%。65歳以降は年金だけの収入として、所得税 = (j – 104万円) × 5.105%、住民税 = (j – 43万円) × 10% (マイナスは0)。社会保険料控除などは引いていないので、実際の税金はこれより少なくなります
| 単位:万円 | 60歳 | 61歳 | 62歳 | 63歳 | 64歳 | 65歳 | 66歳 | 67歳 | 68歳 |
|---|---|---|---|---|---|---|---|---|---|
| a. 会社の退職金 | 1,000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| b. 退職金の控除 | 800 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| c. 退職金の所得 (退職所得) c = (a – b) / 2 | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| d. iDeCo一時金 | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| e. iDeCo年金 (年額) | 0 | 64 | 64 | 64 | 64 | 64 | 0 | 0 | 0 |
| └ 1回の受取額 (6月・12月) | 0 | 32 | 32 | 32 | 32 | 32 | 0 | 0 | 0 |
| f. 公的年金 | 0 | 0 | 0 | 0 | 0 | 0 | 195.1 | 195.1 | 195.1 |
| g. 一時金の控除 (iDeCo) | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| h. 年金の控除 (e + f に対して) | 60 | 60 | 60 | 60 | 60 | 110 | 110 | 110 | 110 |
| i. 一時金の所得 (退職所得) i = (d – g) / 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| j. 年金の所得 (雑所得) j = e + f – h | 0 | 4 | 4 | 4 | 4 | 0 | 85.1 | 85.1 | 85.1 |
| 税金 (退職金・公的年金を含む) ※ | 15.1 | 0.6 | 0.6 | 0.6 | 0.6 | 0 | 4.2 | 4.2 | 4.2 |
| うちiDeCoで増えた税金 | 0 | 0.6 | 0.6 | 0.6 | 0.6 | 0 | 0 | 0 | 0 |
61〜64歳はCと同じで、約2.4万円です。
65歳:公的年金をまだ受け取らないので、iDeCoだけで控除110万円を使えます。年金の所得は64万円−110万円でマイナスなので0円、税金も0円です。66歳からの税金 (4.2万円) は公的年金だけにかかる分で、iDeCoによるものではありません。合計は約2.4万円で、公的年金は1年遅らせた分、0.7%×12か月=8.4%増えます。
60〜64歳に働いておらず他に収入がなければ、61〜64歳の4万円ずつにも税金はかかりません。
E. 税金をゼロにする受け取り方
表10 一時金80万円+年金6年+公的年金を67歳から受け取る場合
※税金 = (c + i) × 15.105% + 年金の所得 j にかかる税金。退職所得 (c・i) は他の所得と分けて課税され、このモデルでは所得税5% (195万円以下の区分) + 復興特別所得税0.105% + 住民税10%。61〜64歳の年金は再雇用の給与に上乗せされるものとして j × 15.105%。65歳以降は年金だけの収入として、所得税 = (j – 104万円) × 5.105%、住民税 = (j – 43万円) × 10% (マイナスは0)。社会保険料控除などは引いていないので、実際の税金はこれより少なくなります
| 単位:万円 | 60歳 | 61歳 | 62歳 | 63歳 | 64歳 | 65歳 | 66歳 | 67歳 | 68歳 |
|---|---|---|---|---|---|---|---|---|---|
| a. 会社の退職金 | 1,000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| b. 退職金の控除 | 800 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| c. 退職金の所得 (退職所得) c = (a – b) / 2 | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| d. iDeCo一時金 | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| e. iDeCo年金 (年額) | 0 | 53.3 | 53.3 | 53.3 | 53.3 | 53.3 | 53.3 | 0 | 0 |
| └ 1回の受取額 (6月・12月) | 0 | 26.7 | 26.7 | 26.7 | 26.7 | 26.7 | 26.7 | 0 | 0 |
| f. 公的年金 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 210.2 | 210.2 |
| g. 一時金の控除 (iDeCo) | 0 | 80 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| h. 年金の控除 (e + f に対して) | 60 | 60 | 60 | 60 | 60 | 110 | 110 | 110 | 110 |
| i. 一時金の所得 (退職所得) i = (d – g) / 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| j. 年金の所得 (雑所得) j = e + f – h | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 100.2 | 100.2 |
| 税金 (退職金・公的年金を含む) ※ | 15.1 | 0 | 0 | 0 | 0 | 0 | 0 | 5.7 | 5.7 |
| うちiDeCoで増えた税金 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
税金をゼロにする方法はあります。年金の期間を6年に延ばすと、年320÷6=53.3万円です。
61〜64歳:53.3万円−60万円はマイナスなので0円。65〜66歳:公的年金をまだ受け取らないので53.3万円−110万円もマイナスで0円。どの年も課税対象額が0円になります。公的年金は2年遅らせた分、0.7%×24か月=16.8%増えます。
ただし、公的年金を受け取らない65〜66歳の2年間は、生活費を退職金などでまかなう必要があります。税金だけでなく、手元のお金の流れまで含めて選んでください。
公的年金を遅らせるって、そんなに簡単にできるの?
65歳で請求せずに、受け取りたい年齢になってから請求するんだ。ただ、その間の生活費をどう出すかが決め手になるよ。
F. 退職金が少ないと控除が残る
退職金が600万円 (勤続20〜24年の高校卒の平均557万円に近い額) なら、自分の控除800万円に届きません。このため、計算上の勤続期間が600÷40=15年 (40〜55歳) に短くなり、計算上の重なる期間は3年 (52〜55歳) だけです (表3)。iDeCoの控除は320万円−40万円×3年=200万円残ります。
表11 退職金600万円:一時金200万円+年金5年+公的年金を66歳から受け取る場合
※税金 = (c + i) × 15.105% + 年金の所得 j にかかる税金。退職所得 (c・i) は他の所得と分けて課税され、このモデルでは所得税5% (195万円以下の区分) + 復興特別所得税0.105% + 住民税10%。61〜64歳の年金は再雇用の給与に上乗せされるものとして j × 15.105%。65歳以降は年金だけの収入として、所得税 = (j – 104万円) × 5.105%、住民税 = (j – 43万円) × 10% (マイナスは0)。社会保険料控除などは引いていないので、実際の税金はこれより少なくなります
| 単位:万円 | 60歳 | 61歳 | 62歳 | 63歳 | 64歳 | 65歳 | 66歳 | 67歳 | 68歳 |
|---|---|---|---|---|---|---|---|---|---|
| a. 会社の退職金 | 600 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| b. 退職金の控除 | 800 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| c. 退職金の所得 (退職所得) c = (a – b) / 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| d. iDeCo一時金 | 0 | 200 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| e. iDeCo年金 (年額) | 0 | 40 | 40 | 40 | 40 | 40 | 0 | 0 | 0 |
| └ 1回の受取額 (6月・12月) | 0 | 20 | 20 | 20 | 20 | 20 | 0 | 0 | 0 |
| f. 公的年金 | 0 | 0 | 0 | 0 | 0 | 0 | 195.1 | 195.1 | 195.1 |
| g. 一時金の控除 (iDeCo) | 0 | 200 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| h. 年金の控除 (e + f に対して) | 60 | 60 | 60 | 60 | 60 | 110 | 110 | 110 | 110 |
| i. 一時金の所得 (退職所得) i = (d – g) / 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| j. 年金の所得 (雑所得) j = e + f – h | 0 | 0 | 0 | 0 | 0 | 0 | 85.1 | 85.1 | 85.1 |
| 税金 (退職金・公的年金を含む) ※ | 0 | 0 | 0 | 0 | 0 | 0 | 4.2 | 4.2 | 4.2 |
| うちiDeCoで増えた税金 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
61歳の一時金:(200万円−200万円) ÷2=0円。年金は残りの200万円を5年で、年40万円 (6月と12月に20万円ずつ) です。
61〜64歳:40万円−60万円はマイナスなので0円。65歳:公的年金をまだ受け取らないので40万円−110万円もマイナスで0円。税金はゼロです。公的年金を65歳から受け取る場合でも、65歳の年の年金の所得は40万円+180万円−110万円=110万円で、所得税0.3万円+住民税6.7万円=7.0万円。公的年金だけの2.7万円との差、約4.3万円にとどまります。
どの条件でも、一時金にする額を「iDeCoに残る控除の額」に合わせるのが共通のコツになります。
60歳以降の収入で変わる判断
どの受け取り方が有利かは、60歳以降にどれだけ収入があるかで変わってきます。再雇用で働けば年金の分に高い税率がかかり、公的年金をいつ受け取るかでも重なり方が違ってきます。
ここでは、再雇用で働く場合、公的年金を遅らせて受け取る場合、そして税金以外に確かめておきたい点の3点を順に取り上げる形です。表6〜表11の数字も、この前提しだいです。
再雇用で働くと税率が上がる
60歳以降も働いて給与があると、iDeCoの年金は給与に上乗せして課税されます。上乗せ分の所得税の税率が5%から10%に上がると、税率は合計15.105%から20.21%になり、61〜64歳の年金にかかる税金は約1.3倍に増えます。一方、一時金は給与と分けて課税されるので、給与の影響を受けません。
働く収入が大きい人ほど、年金に回す額を小さくするほうが有利です。
公的年金の繰下げと組み合わせる
公的年金は、66歳以後75歳までの間で受け取りを遅らせることができ、1か月遅らせるごとに0.7%増えます。老齢基礎年金と老齢厚生年金は、別々に遅らせることもできます (出典:日本年金機構 繰下げ受給)。
66歳から受け取れば8.4%増えるうえ、65歳の年はiDeCoだけで控除を使えます。表9と表10が、この組み合わせです。
手数料と住民税も確認する
受け取るたびに、1回440円の給付手数料がかかります (出典:楽天証券 iDeCoの手数料)。年金を年1回・5年なら2,200円、併用で一時金を足すと2,640円です。
年金で受け取った分は住民税の計算にも入るので、国民健康保険料などが所得で決まる人は、自治体で影響を確かめておいてください。
まとめ|控除を2つとも使い切る
もう一度、結論です。退職金を先に受け取る人は、iDeCoの受け取り方で税金が大きく変わります。
- 一時金の控除は縮小されることがある:計算上の重なる期間の分が差し引かれる。どこまで縮小されるかは退職金と勤続年数しだいで、控除の最低額は80万円
- 50代で入ると61歳以降に受け取る:60歳の退職金より必ず後になり、調整は避けられない
- 年金だけだと65歳に重なる:公的年金と控除を分け合い、税金は一時金とあまり変わらない
- 併用が軸:一時金の控除の額までは一時金、残りは65歳になる前に年金で
- ゼロにもできる:年金を6年にして、公的年金を67歳から受け取れば税金はかからない
- 働く収入と公的年金で調整する:再雇用の給与が多いほど年金を減らし、公的年金の繰下げで重なりを消す
まず、会社の退職金の見込み額と、iDeCoの加入期間を確認してください。表2の手順で控除を出せば、どの受け取り方が合うかが見えてきます。
よくある質問
Q1. 退職金の受け取りを遅らせることはできますか?
会社の制度しだいです。定年で退職すれば、その年に退職金を受け取るのが一般的です。企業年金で年金払いを選べる会社もあるので、人事の担当に確かめてください。
Q2. iDeCoの一時金の控除はいくら残りますか?
会社の退職金と勤続年数で変わり、控除の最低額は80万円です。退職金が自分の控除に近いほど縮小され、控除より十分少なければ、iDeCoの控除はまるごと残ります。表3で自分に近い行を探してください。
Q3. 年金は何年で受け取るのがよいですか?
公的年金をいつ受け取るかしだいです。65歳から受け取るなら、65歳の年と重なる期間をできるだけ短くするのが基本です。公的年金を67歳まで遅らせられるなら、6年にすると税金をゼロにできます (表10)。受け取りの期間は5年以上20年以下で、1年刻みです。
Q4. 60歳以降も掛金を出し続けられますか?
2026年12月から、70歳未満まで入れるようになります。加入を続けると受け取りの時期や加入期間が変わるので、掛金の決まり方はiDeCoの掛金の記事もあわせて確認してください。
Q5. 退職金が先の50代は、iDeCoに入るべきですか?
筆者の意見では、退職金が先の50代にiDeCoは不要です。この記事のとおり、受け取りがこれだけ複雑になるためです。ただし、すでに入った人も、受け取り方を決めておけば節税の効果は残ります。
この記事は筆者個人の考え方と、公開されている資料をもとにした試算をまとめたもので、特定の受け取り方を勧めるものではありません。計算例の金額はすべて架空のモデルで、税額は概算です。制度は2026年9月時点のものです。実際の判断は、税務署や税理士に確認してください。
コメント