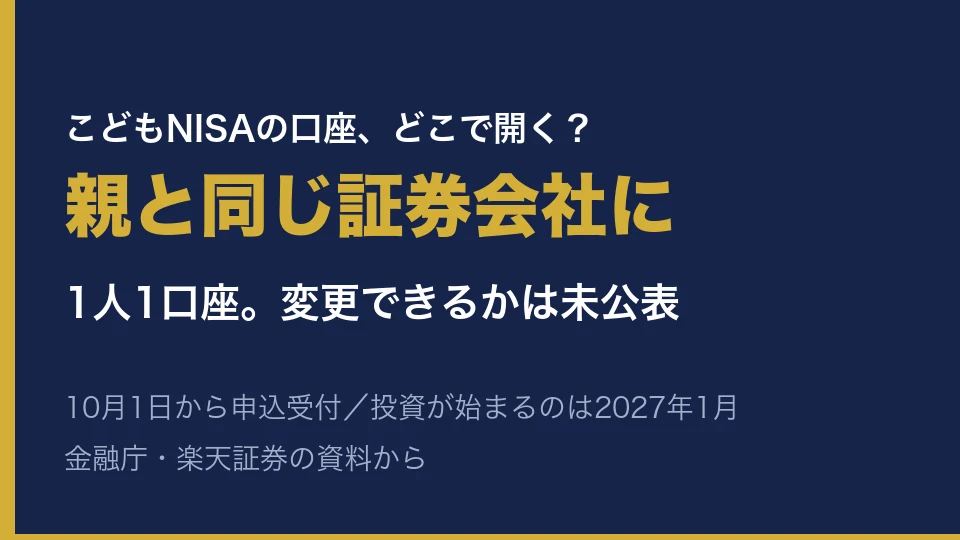
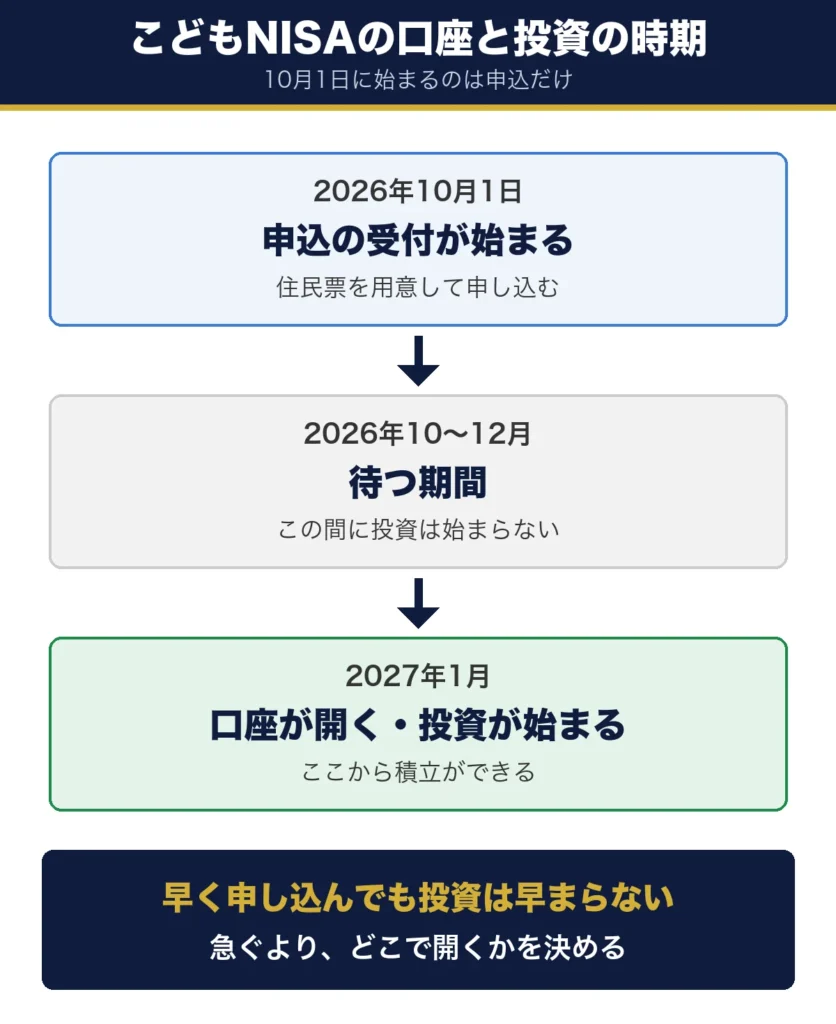
こどもNISAの口座は、2026年10月1日から申し込めます。楽天証券もSBI証券も、同じ日に受付を始めます (出典:楽天証券 お知らせ/SBIホールディングス お知らせ)。
ただし、10月に申し込んでも口座が開くのは2027年1月以降です。投資が始まるのも2027年1月なので、慌てて入金する話ではありません。それでも先に決めておきたいことがあります。こどもNISAは1人1口座で、あとから金融機関を変えられるかどうかが、まだ公表されていないからです。
この記事では、金融庁と証券会社の資料をもとに、口座を開く前に決める3つを整理しました。私は楽天証券で開きます。画面が操作しやすいこと、家族の口座もそこにあることが理由です。
- 10月1日から始まるのは申込だけだということ
- 口座を開く前に決める3つ
- 私が楽天証券を選んだ理由と、SBI証券の使い分け
- 親の口座が要るなど、申込の条件と必要書類
10月1日に申し込まないと、出遅れるってこと?
いや、投資が始まるのは2027年1月だよ。急ぐより、どこで開くかを決めるほうが大事なんだ。
結論|親が使っている証券会社にそろえる
先に結論です。こどもNISAの口座は、親が普段使っている証券会社にそろえるのが基本です。私は楽天証券にします。判断の材料は、使いやすさと、管理する人が誰かという点です。
理由は3つあります。画面が操作しやすいこと、家族のNISA口座がすでに楽天証券にあること、そして1人1口座で、変更の扱いが未公表であることです。順に見ていきます。
画面が操作しやすい
いちばん大きい理由です。楽天証券は画面が操作しやすいので、初心者でも迷子になりにくいと感じています。こどもNISAは、子どもと一緒に画面を見る場面が出てきます。説明しながら操作できるかどうかが、続けられるかを分けます。
家族に勧めたのが楽天証券だった
私自身のNISA口座も楽天証券です。家族に勧めたのも楽天証券でした。同じ画面なら、聞かれたときにそのまま答えられます。口座があちこちに散らばると、残高を確かめるだけで手間がかかります。
1人1口座で変更の扱いは未公表
こどもNISAは1人1口座で、複数の金融機関では開けません (出典:楽天証券 こどもNISA)。開設後に金融機関を変えられるかどうかは、この記事を書いている時点では公表されていません。変えられない前提で選ぶほうが安全です。
子ども名義の口座に、すでに投資信託や株がある人はこちらの記事も先に読んでおいてね。こどもNISAには移せないんだ。
10月1日から始まるのは申込だけ
まず、日程を整理します。10月1日から始まるのは口座開設の申込で、投資が始まるのは2027年1月です。この間に何が起きるかを知れば、急がなくてよい理由が分かるはずです。
申込の受付がいつからか、口座はいつ開くのか、そして申込には何が要るのかを順に確認します。
受付は10月1日から
楽天証券は2026年10月1日 (木) から、こどもNISA口座の開設受付を始めます。SBI証券も同じ日から事前受付を開始。他社も10月以降に順次始まる見込みです。
表1 こどもNISAの日程
| 時期 | 起きること |
|---|---|
| 2026年10月1日 | 口座開設の申込受付が始まる |
| 2027年1月以降 | 10〜12月に受け付けた分の口座が開く |
| 2027年1月 | 制度が始まり、投資ができるようになる |
10月に申し込んでも、口座が開くのは2027年1月以降です (出典:楽天証券 お知らせ)。早く申し込んでも、早く投資が始まるわけではありません。
申込には親の口座が要る
楽天証券でこどもNISA口座を申し込むには、親権者の総合口座が必要です。まだ持っていない人は、親の口座を先に開くことになります。口座を管理するのも親権者で、ログイン情報も親が管理します (出典:楽天証券 こども口座)。
必要な書類は、親子が同居していればマイナンバーが記載された住民票の写し1点です。別居の場合は、子どもの住民票に加えて戸籍謄本などが要ります。住民票は発行から6か月以内のものを使います。
こども口座も同時に申し込める
楽天証券では、こども口座 (未成年口座) とこどもNISA口座を同時に申し込めます。書類の提出が1回で済むので、両方を開くつもりなら同時のほうが手間が少なくなります。
口座を開く前に決める3つ
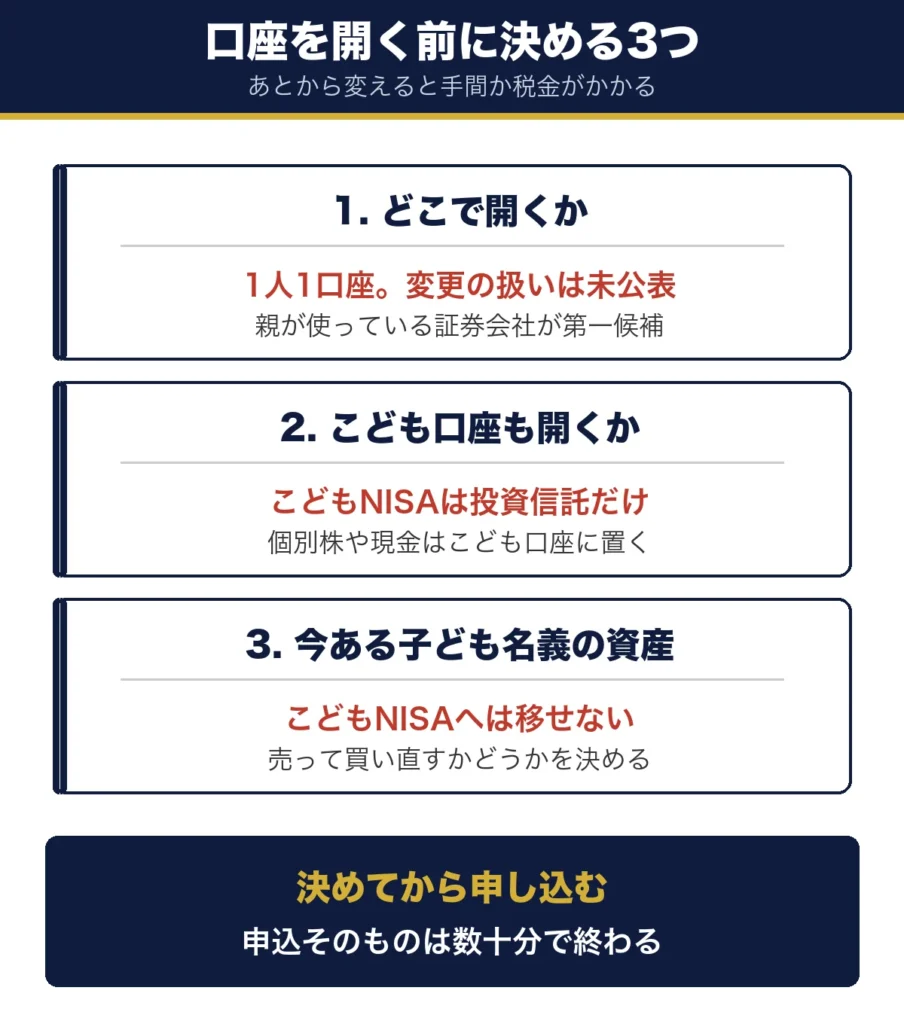
申込は数十分で終わります。時間がかかるのは、その前に決めることです。どこで開くか、こども口座も開くか、今ある子ども名義の資産をどうするかの3つです。
どれも、あとから変えるには手間か税金がかかります。順に見ていきます。
1. どこで開くか
1人1口座で、変更の扱いは公表されていません。10年以上つきあう口座だと思って選びます。判断の材料は、親が使っている証券会社かどうか、画面が操作しやすいか、積立の設定が分かりやすいか、の3点です。
取扱商品の本数で比べたくなりますが、こどもNISAで買えるのはつみたて投資枠と同じ一定の投資信託です。主要なネット証券なら、主な投資信託はどこでも買えます。決め手になるのは商品数より使いやすさだと考えています。
2. こども口座も開くか
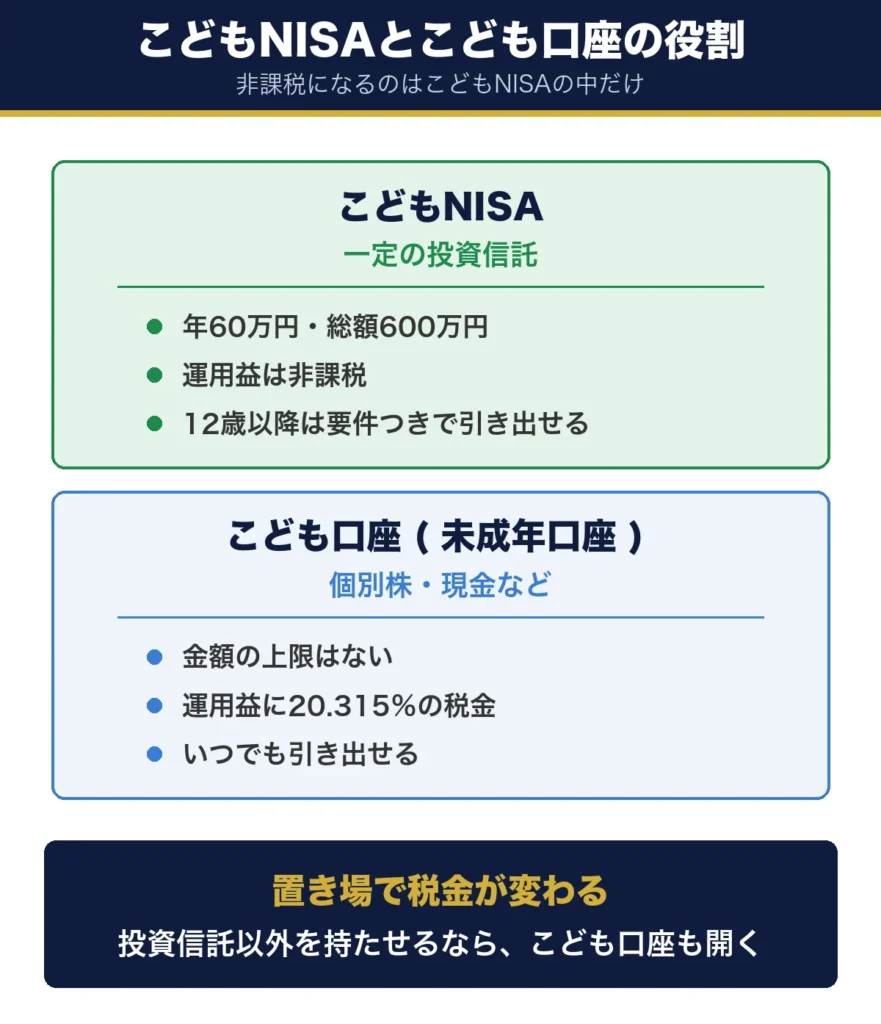
こどもNISAで買えるのは投資信託だけです。個別株や、使う予定のある現金は、こども口座 (未成年口座) に置くことになります。子ども名義で株を持たせたい人や、お年玉を現金のまま置いておきたい人は、こども口座もあわせて開きます。
こども口座では、国内株式や投資信託などを扱えます (出典:楽天証券 こども口座)。ただし、こども口座での運用益には20.315%の税金がかかります。非課税になるのはこどもNISAの中だけです。
3. 今ある子ども名義の資産をどうするか
子ども名義の口座に投資信託や株、ジュニアNISAの残高がある人は、ここを決めておきます。これらをこどもNISAへ移すことはできません。移したいなら、一度売って現金にし、こどもNISAで買い直すことになります (詳しくはこちら)。
学費として貯めているお金をどうするかも、同じタイミングで考えておくと迷いません。わが家は学費はこどもNISAに入れないと決めています (理由はこちら)。
私が楽天証券にした理由
ここからは私の使い分けです。私は楽天証券とSBI証券の両方を使っています。それでも子どもの口座は楽天証券にします。その理由と、SBI証券を残している理由を書きます。
証券会社の良し悪しではなく、誰がどの画面を操作するかで決めた話です。同じ条件の人には参考になると思います。
初心者でも迷子になりにくい
楽天証券は画面が操作しやすいので、初心者でも迷子になりにくいと感じています。子どもと一緒に見る口座なので、ここを最優先にしました。私にはSBI証券の画面のほうが操作しづらく、目的の場所にたどり着くまでに時間がかかります。
これは慣れの問題もあるので、両方の画面を見て、自分が使いやすいと感じたほうを選ぶのがいちばんです。
家族の口座がすでに楽天証券にある
私のNISA口座は楽天証券で、家族に勧めたのも楽天証券でした。口座が1か所にそろっていると、聞かれたときに同じ画面で説明できます。積立の設定方法も、家族に一度教えた手順がそのまま使えます (楽天証券の積立設定の手順)。
SBI証券は役割を分けて残す
SBI証券は、単元未満株を買いやすかった時期から使っていて、いまは国内の個別株 (高配当株) を置く口座になっています。もともとは、回線が混んだときの控えとして開いた口座でもあります。
新NISAが始まる前は、つみたてNISAを使っていて非課税の枠が年40万円でした。その頃はSBI証券の特定口座でクレカ積立を使い、楽天VTIとSBI・V VTIを並べて比べていました (比較の記録)。当時は少しでもポイントを稼ごうという気持ちもあったと思います。いまはポイント目的では動いていません。口座はなるべくシンプルにしたいので、SBI証券は役割を絞る方向で考えています。
2つも口座があると、管理が大変じゃない?
だから口座ごとに役割を決めているんだ。子どもの口座を増やすときも、同じ考え方で選んだよ。
こどもNISAの数字を確認する
最後に、口座を開く前に知っておきたい数字を確認します。金融庁の資料に書かれている内容です。年間60万円・総額600万円という枠と、引き出しの条件、18歳になったときの扱いの3点です。
細かい手続きは金融機関ごとに決まりますが、枠と条件は制度で決まっています。
枠は年60万円・総額600万円
表2 こどもNISAの枠と条件
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託 |
| 引き出し | 12歳以降は一定の要件のもとで可 |
| 18歳になったら | つみたて投資枠へ自動的に移行 |
出典は金融庁 令和8年度税制改正についてです。年60万円は月5万円の積立にあたります。
12歳以降は条件つきで引き出せる
12歳以降は、子の同意を得た場合にのみ、親権者などが引き出せます。資金の使い道が子どものためであること、子どもが同意したことを示す書面、そして親権者が出す申出書を金融機関に提出する形です。
ジュニアNISAで指摘された「18歳まで引き出せない」という使いにくさは、ここで和らぎました。ただし、自由に出し入れできる口座ではありません。
18歳で自動的に移行する
18歳になると、こどもNISAの資産はつみたて投資枠へ自動的に移ります。手続きは要りません。移ったあとは引き出しの制限もなくなり、子ども本人の口座として続きます。
0歳から始めれば18年、10歳から始めても8年あります。期間をどれだけ取れるかは、口座を開く時期で決まります。
まとめ|先に決めてから申し込む
もう一度、要点です。10月1日から始まるのは申込だけなので、先に決めることを決めてから動けば間に合います。
- 投資が始まるのは2027年1月:10〜12月の申込でも、口座が開くのは2027年1月以降
- 1人1口座:変更の扱いは公表されていないので、変えられない前提で選ぶ
- 親の口座が要る:楽天証券では親権者の総合口座が必要。書類は住民票の写し
- こども口座も検討する:投資信託以外を置くなら、同時に申し込むと手間が少ない
- 今ある資産は移せない:ジュニアNISAや子ども名義の投資信託は、売って買い直す形になる
- 選ぶ基準は使いやすさ:商品数より、親子で操作できる画面かどうか
まず、親の口座がある証券会社を確かめてください。そこが第一候補になります。無ければ、親の口座から先に開くことになります。
よくある質問
Q1. 10月に申し込まないと間に合いませんか?
間に合わないわけではありません。10〜12月に申し込んだ分の口座開設は2027年1月以降です。ただし申込が集中すると手続きに時間がかかることがあるので、親の口座を先に用意しておくと慌てずに済みます。
Q2. 親の口座がなくても開けますか?
楽天証券では、親権者の総合口座が必要です。まだ持っていない場合は、親の口座を開くところから始めます。口座の管理も親権者が行います。
Q3. 祖父母が孫のために開けますか?
口座を開くのは親権者です。祖父母が資金を出す場合は、いったん子や孫にお金を渡し、親権者が管理する口座で積み立てる形になります。渡し方によっては贈与の扱いになるので、贈与の考え方はこちらも確認してください。
Q4. あとから証券会社を変えられますか?
変更できるかどうかは公表されていません。こどもNISAは1人1口座で、複数の金融機関では開けません。変えられない前提で選び、発表があれば確かめるという順番が安全です。
Q5. こども口座だけ先に開いてもいいですか?
できます。こども口座 (未成年口座) は今でも開けます。ただし同時に申し込めば書類の提出は1回で済みます。こどもNISAも開くつもりなら、同時のほうが手間は少なくなります。
この記事は、筆者が公開されている資料をもとにまとめたものです。制度の内容は2026年9月時点のもので、今後変わる場合があります。手続きの詳細は各金融機関の案内を確認してください。
コメント