「高配当株は気になるけど、50銘柄も自分で選ぶのは大変そう」「ETFや投信で”まとめて高配当”なら手軽でいいのでは?」――そう考える方は多いはずです。
結論から言うと、ETF・投信の「手軽さ」は本物です。ただ一方で、利回りの高い順に銘柄を選ぶ指数に連動するETFには、日本の高配当個別株を約90銘柄まで分析してきた目で中身を見ると、「ここが惜しい」と感じる構造的な弱点があります。一方で、それを承知のうえで使えば十分合理的な選択肢でもあります。
私 (たく) は2019年から日本の高配当個別株にセクター分散投資し、今では配当金の合計が住居費+水道光熱費を賄えるくらいになりました。インデックスと個別株の両方を実際に使ってきた経験から、どこが惜しくて、どんな人にはむしろ向いているのかを中立に整理します。読み終えると、「手軽さ重視でETF・投信」「自分で質とセクターを選んで個別株」のどちらが自分に合うかを判断できます。
※この記事は日本 (国内) の高配当株に絞った話です。海外、とくに米国には対象が広く分散の効いた優れた高配当ETF (VYM・HDVなど) があり、ここで挙げる「惜しい」点が当てはまりにくいものもあります。米国ETFは本記事では扱いません。
ETFで高配当をまとめ買い、ダメなの?ラクそうでいいなと思ってたんだけど…
ダメじゃないよ。手軽さは本物。ただ”利回りの高い順に選ぶ指数”だと、中身に惜しい点があってね。そこを知ったうえで選ぶのが大事なんだ
結論:手軽さならETF・投信、自分で質を選ぶなら個別株
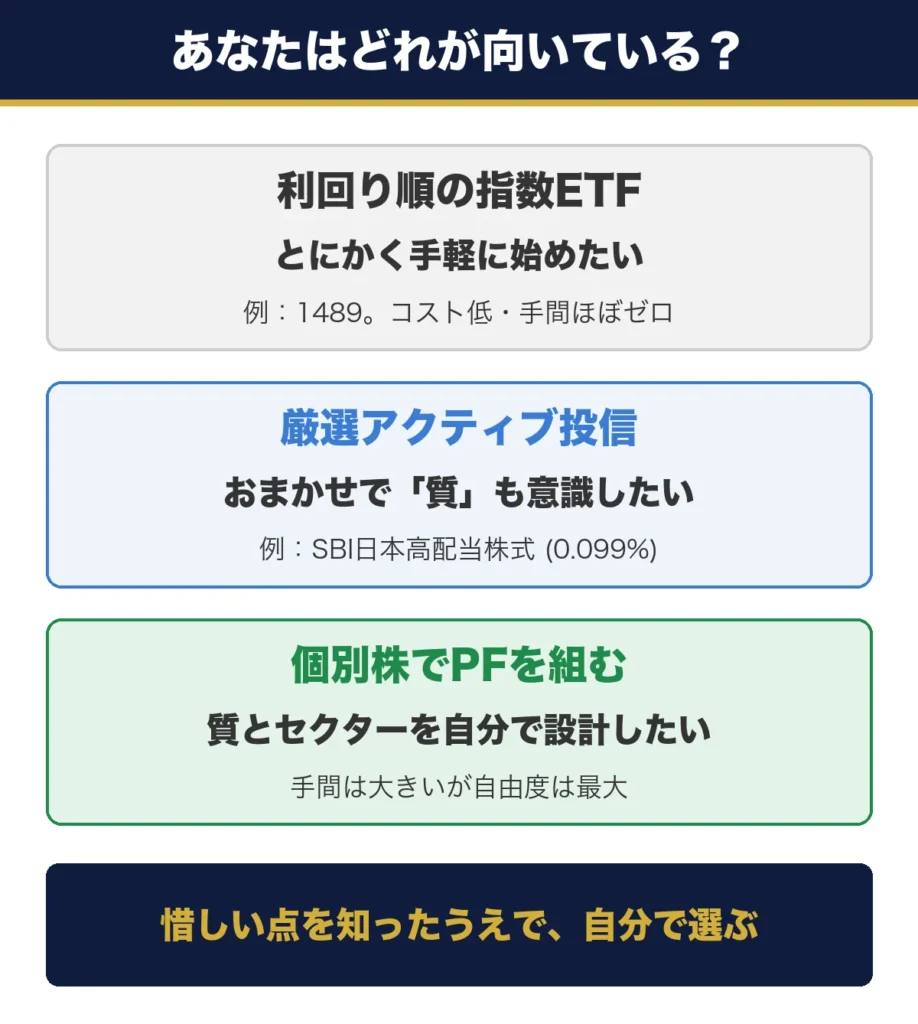
棲み分けはシンプルです。手間をかけたくないなら、ETF・投信 (特に低コストの厳選アクティブ投信)。逆に、配当の質とセクター分散を自分の手で設計したいなら、個別株です。どちらかが間違いとか、一概に優劣があるというのではなく「目的の違い」です。それぞれ一長一短があるということを知っていただきたいと思います。
個別株で組む場合の注意点だけ補足します。数銘柄でのスタートは分散不足で、株価変動に気持ちが振り回されやすくなります。まずは20〜30銘柄を単元未満株で分散して始め、慣れてきたらセクターを意識して50銘柄以上へ。高配当株のポートフォリオは「インデックスへの付け足し」ではなく、それ自体で全国・全セクターに分散させる”独立した柱”として組むのがおすすめです。

そもそも「日本の高配当株インデックス」とは? (ETF・投信の代表例)
高配当株を1本でまとめて買える代表的な選択肢に、次のようなものがあります。
- NF・日経平均高配当株50 (1489) ……日経平均 (225銘柄) のうち予想配当利回りの高い50銘柄を、利回りと流動性に応じて組み入れるETF。年4回分配で、年1回6月末に銘柄を入れ替えます。高配当テーマの国内ETFでは純資産が最大級です。信託報酬は年0.308%、分配金の基準日は1月・4月・7月・10月の各7日です (出典:NEXT FUNDS 日経平均高配当株50指数連動型上場投信)。
- SBI日本高配当株式 (分配) ファンド……予想配当利回りが市場平均より高い銘柄を中心に、配当の状況・企業のファンダメンタルズ・株価の割安度を評価・分析して選ぶ”アクティブ投信”。信託報酬は年0.099%と低コストで、年4回分配です (運用方針は交付目論見書に基づく)。
まず正直に言えば、これらにははっきりしたメリットがあります。1本で数十銘柄に分散できる、コストが低い、銘柄選びやメンテナンスがほぼ要らない――つまり「手軽さ」です。仕事や家庭で時間が取りにくい人にとって、これは大きな価値です。そのうえで、1489のように利回りの高い順に選ぶ指数ならではの惜しい点を見ていきます。
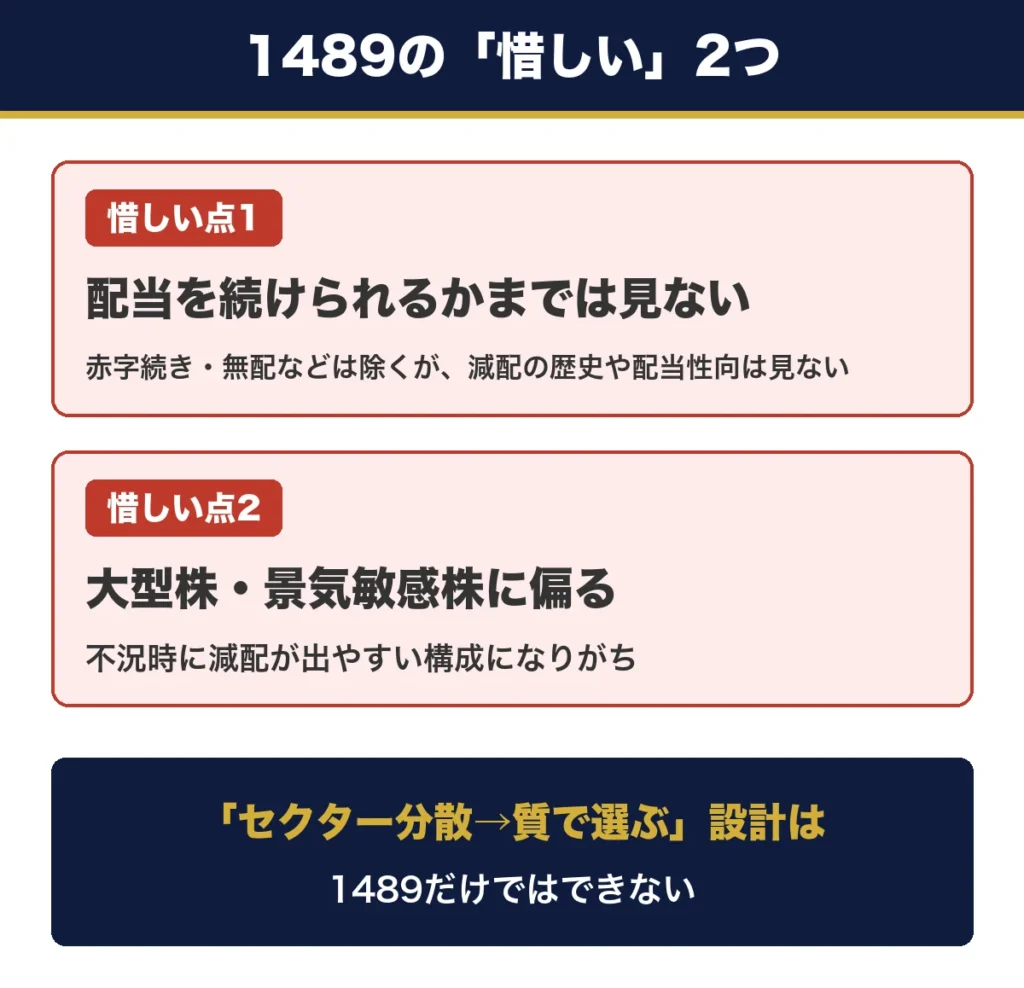
惜しい点1|配当を続けられるかまでは見ない
1489は、日経平均の構成銘柄から予想配当利回りの高い50銘柄を選び、配当利回りに売買代金を加味して組み入れる比率を決めます。3期連続で最終赤字の銘柄、期末の配当予想が無配の銘柄、株価の急落などで順位が上がった銘柄は採用しない決まりです (出典:日本経済新聞社 日経平均高配当株50指数 算出要領)。
個別株で自分のポートフォリオを組むなら、減配の歴史・連続増配や累進配当の方針・自己資本比率や配当性向の余力といった「減配に耐えられるか=配当の質」を一社ずつ確認できます。1489は、ここを選ぶ条件にしていません。利回りを軸に選ぶので、配当を続ける力のばらつきはそのまま入ってきます。
※ここは区別が必要です。ひとくちに投資信託 (ETFを含む) といっても2タイプあります。1489のように指数のルールどおりに組み入れる「インデックス型」と、運用のプロが銘柄を選ぶ「アクティブ型」です。SBI日本高配当株式ファンドは後者で、利回りの高さだけでなく、配当が続きそうか・財務・株価の割安度まで評価して選びます。つまり「配当を続けられるかまでは見ない」という弱点は、1489のように利回りを軸に選ぶ指数に当てはまるもので、銘柄を選ぶアクティブ型では必ずしも当てはまるとは言い切れません。インデックス型の中にも、MSCIジャパン高配当利回り指数 (1478が連動) のように、配当の継続性や財務の条件で絞り込んでから選ぶ指数があります (出典:ブラックロック iシェアーズ MSCI ジャパン高配当利回り ETF)。「投信はどれも中身を選んでいない」と一律に決めつけるのは禁物で、タイプによって中身は大きく違います。
惜しい点2|大型株・景気敏感株に偏りやすい
2つ目は構成の偏りです。1489の母集団は日経平均225=そもそも大型株だけです。中小型に埋もれた優良な高配当株は、構造的に入ってきません。
さらに、その大型株の中から高利回りで抽出すると、銀行・保険・商社・海運・鉄鋼・自動車といった景気敏感 (市況) セクターが上位に集まりやすい傾向があります。実際、指数の銘柄入れ替えでも、商船三井 (海運)・三菱UFJ (銀行)・東京海上 (保険)・日産自動車 (自動車) といった大型の金融・市況株が中心的な顔ぶれになります。
景気敏感株は、景気後退期に利益が落ち込み減配が出やすいのが弱点です。ディフェンシブ (生活必需品・通信・医薬など景気に左右されにくい業種) も交えて安定配当のポートフォリオを作りたくても、指数任せではセクター配分を自分で調整できません。
そもそも高配当株投資で大切なのは「利回りの高い順」に選ぶことではありません。まずセクターを分散し、そのうえでポートフォリオ全体の配当利回りを高めてくれる銘柄を選ぶ――この設計を自分の手でできないのが、指数連動の惜しいところです。
じゃあ、やっぱり個別株のほうがいいってこと?
そこは目的次第なんだ。”自分で組むこと”が目的じゃないなら、手軽さを取る選択も十分アリ。次でそこを整理しよう
でも「手軽さ」は本物:時間と手間を買う合理性
ここまで”惜しい”点を挙げてきましたが、これはETF・投信を否定するものではありません。むしろ多くの人にとって合理的な入り口です。
考えてみてください。50銘柄を自分で選び、各社の決算を追い、年に一度は入れ替えやリバランスを判断する――これは相応の手間です。その手間を「1本・低コスト」で肩代わりしてくれるのがETF・投信の価値。時間をかけられない人が無理に個別株を選ぶより、よほど続けやすいはずです。
特にSBI日本高配当株式ファンド (信託報酬0.099%・アクティブ運用) は、低コストと「利回りだけでなくファンダメンタルズも評価して選ぶ運用」を両立しており、手軽さ重視なら有力な選択肢です。ただし運用会社自身も目論見書で「業種の分散を図れないことがある」「平均配当利回りが市場平均を上回ることを保証しない」と注記しており、万能ではありません。これらの注記事項を受け入れてでも手軽さを重視するなら、低コストの投信でコツコツ積み立てるのは、十分に理にかなった戦略だと私は考えています。
ETF・投信と個別株を比べる (早見表)
利回り順の指数ETF・厳選アクティブ投信・個別株を、観点ごとに並べると違いがはっきりします。
| 観点 | 利回り順の指数ETF (例:1489) | 厳選アクティブ投信 (例:SBI日本高配当株式) | 個別株でPFを組む |
|---|---|---|---|
| 手間・メンテ | ほぼ不要 | ほぼ不要 | 大きい (選定・決算・入替を自分で) |
| コスト | 低い (信託報酬0.308%) | 非常に低い (0.099%) | 売買手数料のみ・保有コストゼロ |
| 配当の「質」の調整 | ほぼできない (赤字続き・無配などは除外) | 運用側がある程度選別 | 自分で一社ずつ選べる |
| セクター分散の自由度 | 低い (指数任せ・景気敏感に偏りがち) | 中 (運用方針に依存) | 高い (自分で設計できる) |
| 向いている人 | とにかく手軽に始めたい | 低コスト&おまかせで質も意識したい | 自分で質とセクターを選びたい |
まとめ:惜しい点を知ったうえで、自分に合う方を選ぶ
- ETF・投信の手軽さは本物。ただし1489のような利回り順の指数は「配当を続けられるかまでは見ない」「大型・景気敏感株に偏る」のが惜しい点。
- 同じ投信でも厳選アクティブ (SBI日本高配当株式など) はその弱点が小さい。一括りにしない。
- 手軽さ重視ならETF・投信/自分で質とセクターを選ぶなら個別株。中身を知ったうえで、目的で選べばどちらを選んでも良いと思います。
「自分で個別株のポートフォリオを組んでみたい」と思った方は、証券会社の選び方や具体的な始め方を高配当個別株投資の始め方で解説しています。
「いきなり個別株は不安…」という方は、まずインデックスで”投資はプラスサム”を体感してから始める段階的な方法もどうぞ。
よくある質問
Q1. 日本の高配当株ETFは、おすすめしないということですか?
おすすめしない、ではありません。手間をかけずに数十銘柄へ分散できる手軽さは本物です。この記事で書いたのは、1489のように利回りの高い順に選ぶ指数には「配当を続けられるかまでは見ない」「大型・景気敏感株に偏る」という惜しい点がある、ということ。それを知ったうえで使うなら、十分に合理的な選択肢です。
Q2. 1489だけで配当金生活はできますか?
分配金が入る月が大きく偏る点は、先に知っておいてください。1489の分配は年4回ですが、2025年の1口あたりの分配金は1月400円・4月4,000円・7月600円・10月3,900円でした (出典:NEXT FUNDS 日経平均高配当株50指数連動型上場投信)。4月と10月に集中し、1月と7月はわずかです。
毎月の生活費に充てるなら、多い月に受け取った分を手元に残して、少ない月に回す前提になります。私は個別株の配当をその年のうちに使い切る形にしていますが、これも入る月の偏りを前提にしています。
Q3. 1489の分配金は、毎回同じ金額ですか?
同じではありません。組み入れている50銘柄の配当と銘柄の入れ替えで変わります。4月の分配金を見ても、2024年は3,000円、2025年は4,000円、2026年は3,800円でした (出典:NEXT FUNDS 日経平均高配当株50指数連動型上場投信)。景気が悪くなると、景気敏感株の減配がそのまま分配金に出てきます。
Q4. ETF・投信と個別株を併用してもいいですか?
併用はできます。手間をかけたくない部分はETF・投信にまかせ、自分で選びたい部分だけ個別株にする考え方です。個別株を組むなら、まずセクター分散を先に決めると、ETFとの重なりも見えやすくなります。
※本記事は特定の銘柄・金融商品の売買を推奨するものではありません。筆者は投資助言業者ではなく、内容は個人の経験と公開情報に基づく一般的な解説です。投資の最終判断はご自身の責任でお願いします。
コメント