「転職が決まったけど、会社の持株会の株ってどうなるの?」「退職したら、自社株は手元に残せる?それとも売るしかない?」――退職・転職のタイミングで、持株会の扱いは意外と見落としがちです。
結論から言うと、退職・転職をすると、持株会は原則「退会」になります。そして、それまで積み立ててきた自社株は、個人の証券口座へ移して持ち続ける (引き出し・移管) か、売って現金にするかを選ぶことになります。
私自身、持株会を退会して自社株を全株売却した経験があります (退職でも基本の流れは同じです)。その経験から言うと、退職は”自社株への集中”を見直す絶好のタイミングでもあります。この記事では、退職・転職時に持株会がどうなるか、損しないための具体的な対応を、実体験を交えて解説します。手続きの細かい流れや税金は、関連記事へのリンクもご案内します。
転職するんだけど、持株会の株って勝手になくなったりしないよね…?どうすればいいの?
大丈夫、消えはしないよ。退会して、株を自分の口座に移して持つか、売るかを選ぶだけ。ただ放置すると損や手間につながるから、流れを押さえておこう
退職・転職すると持株会は「退会」になる
持株会は「その会社の従業員であること」が加入の前提です。そのため、退職・転職をすると自動的に退会扱いとなり、毎月の積み立ても止まります。再入会できるかどうかは、会社ごとの規約しだいです。
退会にあたっては、それまで積み立てた自社株について「どうするか」を会社 (事務局) へ申し出ます。選択肢は大きく2つです。
- 1. 引き出して保有 (移管):個人の証券口座へ株を移し、引き続き保有・配当を受け取る
- 2. 売却して現金化:株を売ってお金で受け取る
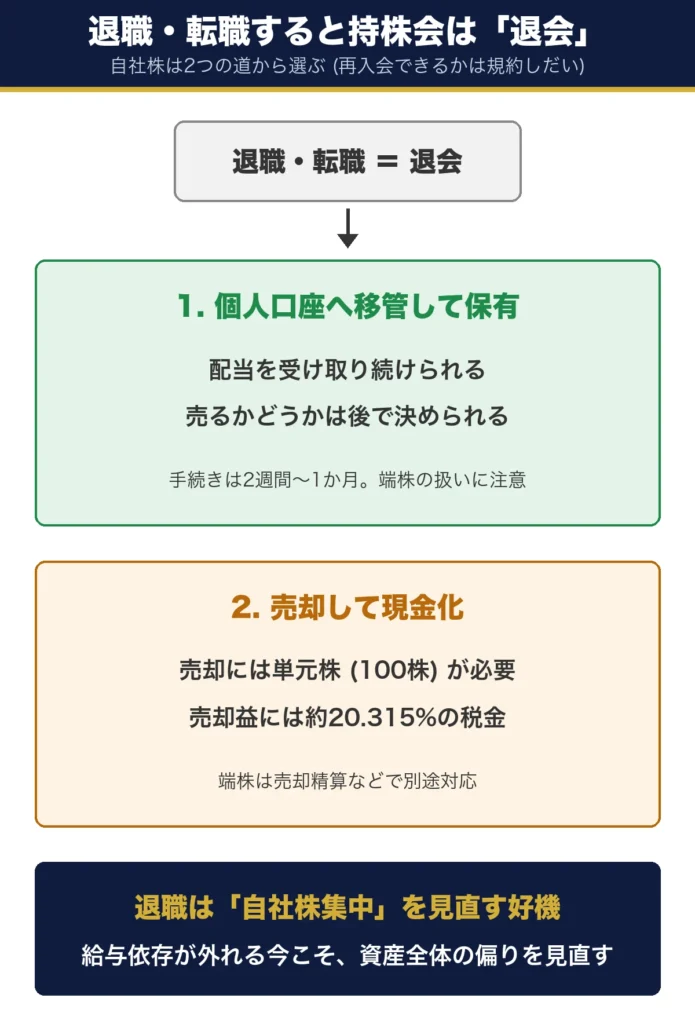
1. 引き出して保有する (個人口座へ移管)
保有を続けたい場合は、自分名義の証券口座を開設し、持株会の株をそこへ振り替える (移管する) 手続きをします。流れと注意点は次のとおりです。
- 個人の証券口座が必要:移管先として、会社指定の証券口座または、自分名義のネット証券口座などを用意する (会社指定の場合が多いので注意)
- 振替には時間がかかる:手続き完了まで2週間〜1か月ほど。手数料がかかる場合もある
- 単元未満株 (端株) の扱いに注意:100株に満たない端株は移管できないことがあり、その分は売却精算、または臨時にお金を出して単元 (100株) にそろえてから移管、などの選択になる (会社の規定による)
ちなみに、移すだけでは税金はかかりません。税金がかかるのは、将来その株を売って利益が出たときです。
引き出し先の証券口座は、自由に選べるとは限りません。持株会は野村證券・大和証券・SMBC日興証券・みずほ証券・三菱UFJモルガン・スタンレー証券のいずれかに事務を委託しているのが一般的で、引き出し先はその事務委託先に開設した自分名義の口座に指定されていることが多いためです。ネット証券へ直接移すことは、原則できません。まず勤務先の持株会事務局に確認してください。
引き出したあと、別の証券会社へ移すこと自体は可能です。ただし移管の手続きが別途必要で、手数料がかかる場合もあります。
2. 売却して現金化する
👉 売却のタイミングで気になる「インサイダー取引にならないか?」という不安はあると思います。結論を一言で言うと、売却の理由が会社の未公開情報であるかどうかですが、持株会の株を売るとインサイダー取引になる?売却前に確認すべき3つのことで詳しく解説していますので合わせて読んでもらえたら幸いです。
現金化したい場合は売却します。ここでの注意点は2つです。
- 売却には単元株 (通常100株) が必要:市場で売るには100株単位が原則。端株は前述のとおり別途精算になる
- 売却益には約20.315%の税金:取得費 (簿価) をもとに損益を計算し、利益が出ていればその約2割が税金。確定申告が必要になる場合がある
ここでは「退職したらどうなるか」に絞ってお伝えしています。申請書の出し方や振替の待ち時間といった手続きの詳細は持株会のやめ方|退会・引き出し・売却の手続きに、税金と確定申告は持株会の税金と確定申告に、それぞれ分けて書いています。
入り直せるかは会社の規約しだい
退会したあとに持株会へ入り直せるかは、会社ごとの規約で決まります。退会する前に、自社の規約か事務局で確かめてください。転職先がグループ会社で同じ持株会に入れる可能性がある場合は、特に先に確認しておくと安心です。
参考までに、日本証券業協会のガイドラインには、規約のひな形として次の一文があります (出典:日本証券業協会 持株制度に関するガイドライン)。
一旦退会した者は、原則として再入会することができないものとする。
日本証券業協会「持株制度に関するガイドライン」第2章15.退会 (再入会の制限)
自社の規約がこのひな形どおりとは限りません。手続きの前に、必ず自社の規約で確かめてください。
単元に満たない分は、3つのうちどれかになります
持株会の株は、100株ちょうどで終わることのほうが少ないです。退職時には、この端数をどうするかを選ぶことになります。証券会社によって呼び方は違いますが、選択肢はおおむね3つです。
表 単元 (100株) に満たない分の扱い
| 選択肢 | 内容 | 向いている場面 |
|---|---|---|
| 現金で精算する | 時価で売って現金で受け取る | 売却して分散し直す場合 |
| 買い増して単元にする | 不足分を臨時に拠出し、100株にそろえて移管 | そのまま保有を続けたい場合 |
| 累投口座へ移す | 事務委託先の株式累積投資口座へ移管 | 端数のまま持っていたい場合 |
どれが使えるかは会社の規約で決まります。3つとも用意されているとは限りません。退職日が決まったら、早めに持株会事務局へ確認してください。
税金と確定申告は、売ったかどうかで決まります
退会したこと自体に、税金はかかりません。引き出して持っているだけなら、利益が確定していないからです。売って利益が出たときにだけ、20.315%が課税されます。
確定申告が必要かどうかは、どの口座で売ったかで変わります。特定口座 (源泉徴収あり) なら原則として不要です。口座別の判定と、退会した年にどうなるかは持株会の税金と確定申告|配当控除でいくら戻る?にまとめました。
ひとつだけ実務上の注意です。移管のときは取得価額 (いくらで買ったか) の引き継ぎを確認してください。持株会の株は少しずつ買い増した積み重ねなので、持株会事務局が発行する精算書類が取得価額の根拠になります。
退会した年の確定申告で見落としやすい3つ
1. 単元に満たない分を現金で精算したら、それも売却です。持株会が時価で売って現金を渡す形なので、利益が出ていれば税金の対象になります。特定口座を通らないため、申告が要るかは自分で確かめます (出典:日本証券業協会 持株制度に関するガイドライン)。
2. 取得費は、精算書の「簿価単価」で計算して構いません。国税庁は、持株会から届く「投資等報告書」や「退会 (引出) 精算書」に書かれた簿価単価を使ってよいとしています (出典:国税庁 従業員持株会を通じて取得した株式の取得費等)。退会の書類は捨てずに取っておいてください。
3. 引き出した株は、特定口座に入れられます。持株会を通じて取得した株を特定口座に受け入れられることは、国税庁の文書回答でも示されています (出典:東京国税局 文書回答事例)。源泉徴収ありの特定口座に入れておけば、あとで売ったときの税金はその場で差し引かれます。口座ごとの申告の要否は持株会の税金と確定申告にまとめました。
転職する人が気をつけたい2つのこと
ここまでは退職・転職に共通する話でした。転職の場合は、辞めたあとも前の会社の株を持ち続けることがあります。そのときに見落としやすいのが、次の2つです。
退職後1年は、インサイダー規制の対象
会社を辞めても、すぐに規制の外に出るわけではありません。日本取引所グループは、会社関係者でなくなった後1年以内の人も、会社関係者と同じくインサイダー取引規制の対象になると説明しています (出典:日本取引所グループ インサイダー取引規制)。
在職中に仕事で知った未公表の重要事実が、売る時点でまだ公表されていなければ、違反になり得ます。退職後に前の会社の株を売るときも、売る前に確認することは同じです。
転職先の持株会に入るかは別に考える
転職先にも持株会があれば、入会するかどうかを改めて決めることになります。判断の軸は、前の会社と同じく「給与と資産が同じ会社に寄らないか」です。奨励金の率だけで決めないほうが、あとで迷いません。考え方は持株会と新NISA、どっちが得?で数字にしています。
経験者の視点|退職は「自社株集中」を見直す好機
ここからは、持株会を退会して自社株を全株売却した私の本音です。退職・転職のタイミングは、“自社株への集中”をリセットする絶好のチャンスだと考えています。
在職中は、給与 (収入) も資産 (自社株) も同じ会社に依存している状態です。退職して給与の依存がなくなるこの機会に、1社に偏った自社株を整理し、業種を散らした分散投資へ移していくと、資産全体のリスクがぐっと下がります。私は退会時に全株を売却し、その資金を分散の効いたポートフォリオへ回しました。
余談だけど、私が売却に使ったのは会社指定の店舗型の大手証券のネット口座で、口座開設も解約も手間だった。これから移管・売却する人で選択肢があるのなら、手数料が安く手続きもラクなネット証券を選ぶのがおすすめだよ
証券会社を選べるかどうかは、勤めている会社の人事部や総務部などに確認してみて
売却資金や、これからの分散投資をどう組むかは、高配当個別株投資の始め方や、持株会と新NISA、どっちが得?も参考にしてみてください。
売って現金化したあと、その資金をどこで運用し直すかは自由です。私は自社株1社に寄っていた分を、業種を分散した高配当株とインデックスへ組み替えました。その具体的な手順は持株会をやめて新NISAへ移すにはにまとめています。私はインデックス投資を楽天証券、国内の高配当株をSBI証券で運用しています。高配当株は、1株から買える単元未満株で少しずつ買い足す形です。
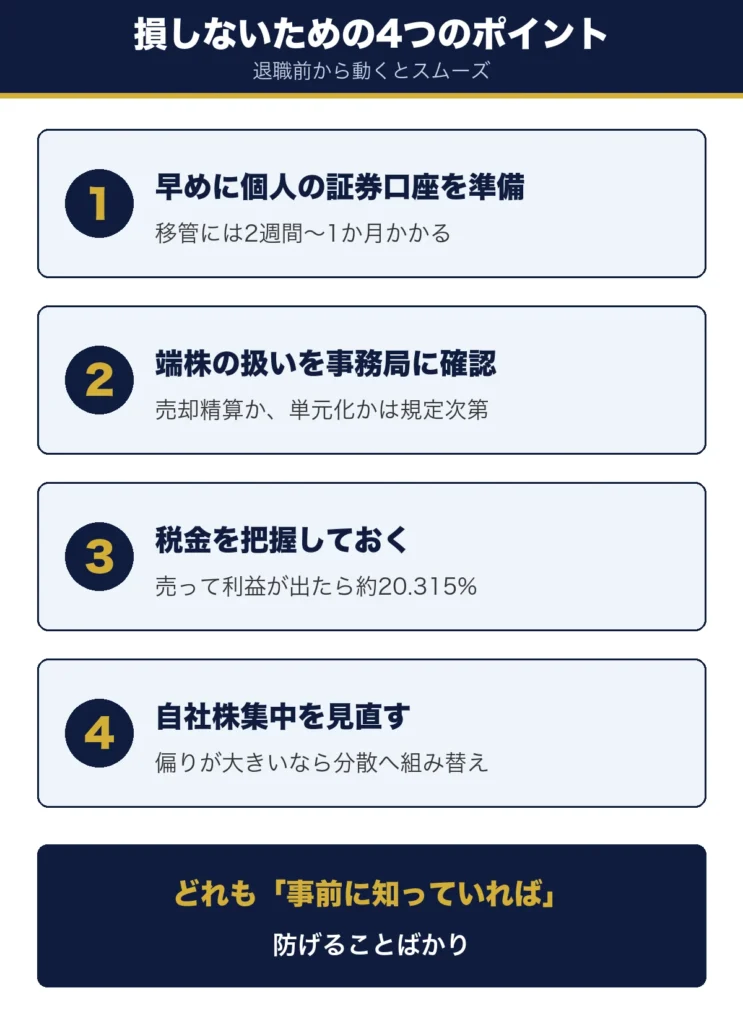
損しないための4つのポイント
- 早めに個人の証券口座を準備:移管には2週間〜1か月。退職前から動いておくとスムーズ
- 端株 (単元未満) の扱いを事務局に確認:売却精算か、臨時拠出で単元化か、規定を確認
- 税金を把握:売って利益が出たら約20.315%課税 (申告が必要な場合あり)
- 自社株集中を見直す:保有し続けるなら資産全体での比率を確認。偏りが大きいなら分散へ
👉 退職以外にも売り時の合図はあります。人的資本と金融資本の集中投資に気づいたとき、目的を達成したとき——詳しくは 持株会の株はいつ売る?売るタイミングは5つの合図で決める へ。
まとめ|株の扱いを決めて分散を見直す
- 退職・転職すると持株会は退会 (再入会できるかは規約しだい)
- 自社株は、個人口座へ移して持ち続けるか、売って現金にするかを選ぶ
- 売って利益が出たら約20.315%課税 (単元株が必要・端株は別途精算)
- 退職は自社株集中を見直す好機。偏りが大きいなら分散投資へ
退職・転職は慌ただしいものですが、持株会の自社株を放置せず、自分の口座に移して持つか、売るかを早めに決めておくと損や手間を避けられます。そして、せっかくの機会に資産全体のバランスも見直してみてください。手続きの詳しい流れは持株会のやめ方、税金は持株会の税金と確定申告へ。以上、参考になれば幸いです。
よくある質問
Q1. 転職したら、持株会の株は自動的に売られますか?
自動的には売られません。退会したうえで、自分名義の口座へ移して持ち続けるか、売って現金にするかを選びます。単元に満たない分は、現金精算・臨時拠出で単元にそろえる・累積投資口座へ移す、のどれかになります。
Q2. 退職したあとでも、インサイダー取引の規制はかかりますか?
退職後1年以内は、規制の対象です。在職中に知った未公表の重要事実がまだ公表されていないうちに売ると、違反になり得ます (出典:日本取引所グループ インサイダー取引規制)。
Q3. 持株会を退会したら、確定申告は必要ですか?
移しただけなら不要です。売ったときや、単元未満を現金で精算したときに利益が出ていれば、税金の対象になります。源泉徴収ありの特定口座で売った分は、原則として申告しなくて構いません。詳しくは持株会の税金と確定申告をご覧ください。
Q4. 引き出した株を、ネット証券に移せますか?
移せますが、2段階になることが多いです。まず持株会の事務委託先の証券会社にある自分の口座へ移し、そのあと別の証券会社へ移管します。手数料がかかる場合があるので、事務局と移管先の両方に確認してください。
Q5. 転職先にも持株会があれば、入ったほうがいいですか?
奨励金の率だけで決めないことをおすすめします。給与も資産も同じ会社に寄る点は、前の会社と変わりません。新NISAなど他の枠との順番を先に決めると、入るかどうかも決めやすくなります。
⚠️ 免責事項
本記事は一般的な情報提供と筆者個人の実体験を示すものであり、特定の手続き・銘柄を推奨・勧誘するものではなく、投資助言・税務アドバイスでもありません。持株会の制度内容 (退会・引き出し・売却・端株の扱い・手数料など) は会社や持株会の規約により異なります。税金の取り扱いも個々の状況で変わります。実際の手続き・税務は、必ず勤務先の事務局・証券会社・税務署や税理士等の一次情報でご確認のうえ、ご自身の判断と責任で行ってください。